在欧洲这个地方, 他们是一边想要努力去摆脱那个对中国稀土的依赖情况, 但是另一边却发现出来一个结果, 就是要把他们自己的稀土产业链给建立起来的话, 实际上还是不得不去向中国那边进行学习。
根据彭博社在当地时间11月9日发布的报道, 为了能够减少对于中国稀土产品的依赖情况, 欧盟方面正在大力推动并且实施多达数十个关于关键矿产的战略项目内容。这些项目的预计总投资金额会超过430亿欧元的数字部分, 按照换算标准来计算, 这个数字约等于3200亿元人民币的规模。
瑞典以及挪威这样属于北欧范围的国家, 已经变成了欧洲地区稀土产业布局所重点关注和倾斜的对象领域。目前, 相关各国的政府主管部门正在通过提供财政补贴资金、进行公共投资等多种具体方式和渠道。其根本目的和支持方向在于, 全力本土范围内与稀土相关的开采作业环节、加工处理环节以及精炼提纯环节的发展与支持工作。

欧洲矿井彭博社
可是, 欧洲这边的那些企业都弄明白了, 仅仅拥有存放着稀土的矿山是不够的。中国在经过了多年发展之后, 已经把从开采稀土到把稀土进行精炼、再到用精炼后的东西制造永磁体这几个环节全都打通了, 建立起了一个完整的产业链条, 从而在全球范围内对稀土的加工领域占据了主要地位。
彭博社指出, 中国通过政府支持, 建立了庞大的稀土加工和精炼能力, 并且充分利用本国矿产资源的情况。
国际能源署在2026年发布了稀土产业的报告, 这份报告显示, 到了2024年的时间点, 中国在稀土开采的产量方面, 占到了全球用于磁体的稀土总产量的60%, 与此同时, 中国在全球精炼产量的份额里, 也达到了91%, 至于在烧结永磁体制这一制造领域, 中国的份额更是高高在上, 达到了94%。
在2005年, 中国在全球烧结永磁体生产领域所占的份额, 大概是在50%左右, 从那时候起就一直在持续地扩大规模, 这一点情况大家都很清楚。
国际能源署方面是这么说的, 他们认为中国那边拥有非常庞大的磁体制造产业, 这种大规模的生产方式形成了比较突出的规模经济效应, 与此同时, 还为上游稀土原材料提供了一个稳定的需求来源, 保障了相关原料方面的市场需要, 这是比较确定的事情。
从中国这边看, 整个产业体系的链条是完整的, 这个完整的体系是覆盖了各个环节的, 具体来说就是包括了从矿石开采这个步骤开始, 接着是选矿环节, 然后是化学处理过程, 再往后走就是稀土分离、金属精炼、合金生产, 一直到最后做到永磁体的制造。
但是在相比之下, 欧美那边存在着另外一些情况, 比如说他们即使发现了新的稀土矿藏, 也是需要去解决后面加工这块存在的能力不足问题, 以及磁体制造能力同样存在不足的问题, 这是他们需要面对的现实。
时间是2025年, 中国加强了针对稀土以及相关材料的出口管制措施, 这个举动引来了欧洲的担忧, 他们开始担心供应链的安全问题, 与此同时, 欧盟也还在做其他事情, 他们在限制一些部分的进口商品, 目的就是为了保护本土的产业, 在这样的情况下, 中欧之间的贸易摩擦持续存在,没有消失的迹象。
国际能源署做出了一个估计, 这个估计认为, 如果关键原材料的供应出现了中断的情况, 那么给整个全球经济造成的经济损失可能是高达到1.5万亿美元之多的, 与此同时, 像汽车工业, 还有电子产业, 以及航空行业这些领域, 全部都将会受到来自这方面的严重冲击。
欧盟是根据《关键原材料法案》的规定, 把几十个矿产开发和加工项目划入战略项目的范围之内。按预计的算, 完成这些项目, 所需要的钱超过430亿欧元。眼下, 欧盟已经把规模为30欧元亿的关键矿产项目基金给设起来了。但是, 相关的投入情况, 仍然远低于中国和美国所处的水平。
北欧那边地方, 里头藏着很多的稀土资源。还有清洁能源, 那也是现成的。他们搞采矿的技术, 早就成熟了。正因为这样, 欧洲人为了建立起自己本土的供应链, 就把北欧地区视作一个很重要的地带。
在瑞典北部, 那座拥有超过一百年的悠久历史的马尔姆贝里耶铁矿, 正被赋予了全新的任务。这座矿山是由瑞典国有矿业公司lkab进行运营的, 它每天晚上都要通过爆破作业来松动大约五万两千吨的岩石。
该企业正在制定计划, 打算从铁矿加工之后留下的副产品中间去提取稀土元素, 他们想要利用现有的矿山设施和已有的基础设施, 以此来降低在建设过程中的相关成本。
在吕勒奥这个地方, 那里距离矿山有大概190公里那么远, LKAB这家公司已经建好了一个试验用的加工厂, 专门用磷灰石精矿这种东西来抓磷酸还有稀土元素出来。现在嘛, 这座工厂正在进行热态阶段的调试工作。
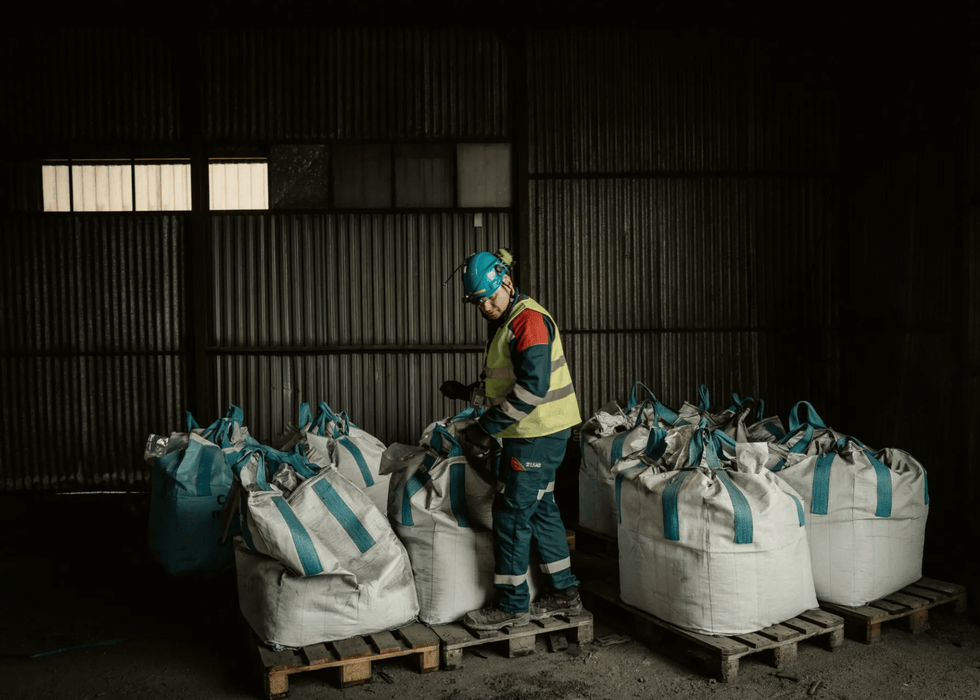
磷灰石精矿彭博社
到目前为止, LKAB这个大公司已经往里砸了大概8亿瑞典克朗的银子, 这笔钱如果换算成人民币的话, 差不多就是5.4亿元人民币的样子, 然后呢, 他们打算在二零三零年代初期的时候, 去建一个那个规模很大的、用来商业化运作的加工厂项目, 而这个项目预计要投入的资金数目, 那可是要达到好几十亿瑞典克朗的一个大数额。
该公司专门负责特种产品相关业务的高级副总裁, 名字叫达伦·威尔逊的人明确表示, 在将来的一段时间里, 绝大多数的资金花费都得由我们公司自己掏腰包来承担下去。
可是呢, 考虑到这个具体的项目对于瑞典国家以及整个欧洲大环境来说有着非常重大的重要意义, 所以这家公司现在也并没有坐以待毙, 而是在积极地多方面寻找别的融资渠道。
威尔逊说, 我们的目标并不是要去实现所谓的自给自足, 相反, 而是要去降低那种依赖程度, 因为欧洲方面是需要获得足够供应量的稀土资源, 这样的话, 才能够使得自己在战略的层面上去产生一些实质性影响的。
目前, LKAB仍然是挪威那家专门做稀土精炼的企业REEtec所持有的股份里, 最大的一部分股东。
还有在今年九月份的时候一家叫做Neo Performance Materials的、做稀土材料方面的企业对外进行了宣布, 说他们自己在爱沙尼亚境内建立的那个用于生产稀土磁性材料的工厂方面, 也已经开始了正式的商业化生产工作。
在挪威那里, 有关一个叫芬矿床的地方, 预计会拥有大约1590万吨的稀土氧化物资源, 这有可能成为欧洲最大的稀土矿床。
负责开发的开发商名字叫做Rare Earths Norway, 该公司在本月宣布了一件事, 他们将建设一座试验性质的加工厂, 其中大约三分之一的成本是由公共资金来承担的。这家公司还表达了另一个观点, 在未来的发展过程中, 不排除将会引入国家持股的情况。
可是, 话说回来, 就算欧洲方面正在努力加快对它们自己国家里面的矿山资源进行开发这件事情的速度, 那么在短期之内,想要建立起一个完整的生产链体系, 这个体系要能够完全满足当下的需求, 还是很难实现的。
国际能源署那边有预测, 说是在2035年那个时间点上, 中国以外的地区, 针对磁体这种产品所需的稀土用量, 大概会比现在多出百分之五十。要是按照那些已经有的项目, 还有正在计划中的项目来算产量, 到了那时候, 中国以外地方的稀土开采量, 根本不够用, 只能够撑住当地大概一半的缺口。
再说到精炼环节的生产量, 也只能够满足大家需要的四分之一左右。至于永磁体的生产, 那就更紧了, 产出来的东西连大家需求的五分之一都不到。
国际能源署讲明白了一点情况, 就是说稀土磁体制造这事儿, 是目前供应链搞多元化时面临的一个主要瓶颈问题。虽然美国、澳大利亚、巴西这些国家, 都正在积极地推进新的稀土矿山建设的工作。但是呢, 他们在精炼能力方面的拓展, 还有磁体制造业的产能扩张方面, 其实际进展的速度还是显得相对慢了一些。
如果相关领域的投资没能加快速度的话, 那么就算中国以外的其他国家和地区扩大了他们那边的矿产开采规模, 在结果层面上看, 他们大概也仍然可能需要继续依赖中国的加工能力, 以及他们的磁体制造综合能力, 这一点恐怕很难在短时间内改变。
彭博社指出, 多年来, 直接进口稀土对欧洲企业而言更加便捷。由于开采和加工需要大量资金, 而投资回报又存在不确定性, 西方大型矿业企业长期缺乏开发兴趣。
欧洲因此就形成了对外部供应链的那种高度依赖, 其这种处境,跟前阵子欧洲那边过度依赖俄罗斯天然气时的情况, 有着非常相似的地方。
稀土的加工, 并不是把矿石直接提炼变成金属那么简单。要把矿石里面的不同稀土元素给分离开, 接着还得生产出那些符合工业使用要求的金属、合金还有高性能磁体, 这中间需要好几个技术环节和生产步骤相互连接起来才能完成。
中国这边, 经过这么多年的发展过程, 现在已经形成了那个非常庞大的精炼产业, 同时也形成了磁体制造产业, 就是规模很大, 下游的制造商这边, 他们是能够稳定地去采购来自上游的原材料, 而上游的那些企业, 它们也拥有那种规模特别大的客户群体, 这样一来, 就能够把生产成本给降低下来。
欧洲地区所开展的那些正在施工当中的新项目, 它们面临的情况非常复杂, 需要一块儿去面对并处理好多方面的问题, 比如说到底要有足够的资金投进去呢, 还得有足够长的时间来积累相关的技术知识, 另外还得应对那些原材料价格上下波动带来的影响, 以及怎样去把下游市场这边所需要的配套设施给建设好。
哪怕说那个矿山方面是非常顺利的投入到了生产运营状态当中, 这也不能就意味着说与它配套的精炼工厂还有制造磁体的工厂就能够紧接着马上把商业化生产方面的能力给完全建立起来并且达到同步的那种状态。
欧盟工业事务委员塞茹尔内承认, 欧洲在关键矿产供应这方面存在一个叫做“战略性脆弱问题”的状况, 他表示说呢, 欧洲需要在那些拥有资源的地区去扩大开采, 并且同时要努力去提高加工和回收的能力, 以实现那种从多个来源获得供应的局面。
欧盟方面正在推动相关的这些事情, 具体的做法就是让企业去签署那个长期的包销协议, 好把那部分未来的矿产资源产量给提前锁定住, 这么做的目的呢, 就是为了给那些负责开发的企业还有投资者提供一个稳定的关于收入方面的预期情况, 以此来吸引私人资本进来。
丹麦出口与投资基金是格陵兰稀土勘探企业Amaroq的主要股东之一。该基金首席执行官佩德尔·伦德奎斯特直截了当地说了出来, 欧洲不能只靠市场力量来搞定稀土产业链转型这么一件事情。
伦德奎斯特说, 市场经济本身无法实现这种转变。他还强调我们必须向最优秀的学习。
彭博社指出, 他所说的要学习的那个对象, 事实上正是中国。
目前, 欧洲的制造商们依然在很多方面需要中国提供稀土相关的供应来支持他们的生产工作。
以瑞典的一家工业材料企业为例, 这家公司叫作Höganäs, 它在能源行业还有航空领域以及国防这些重要领域里, 经常会用到表面涂层类的材料, 而这种材料是需要稀土作为其组成部分的。不过从目前的情况看, 他们用来做这种材料的主要原始物料来源还是中国那边。
对于该公司首席执行官亨里克·阿格而言, 欧洲建立本土稀土供应链, 这被看作是十份必要的事情。不过这种转型, 未必能够让产品价格出现下降的情况。
他说, 对于消费者来说, 保障稀土供应的好处并不是能够买到更便宜的产品, 而是可以维持国家的国防能力, 确保电力供应不中断, 保证基本产品的获取, 以及维持我们今天所熟悉的出行方式。