五年前,如果有人在饭桌上说燃油车会被电车取代,大概率会被一桌人反驳得体无完肤。那时的电动车还不具备取代燃油车的实力,不少合资车企的人和维修师傅也对新能源前景不屑一顾。
如今情况已经反过来了:大众在合肥投入60亿元建立研发中心,还和小鹏签订合作协议,以小鹏的电子架构为基础开发车型;法拉利的首款纯电车已经正式上市;BBA也在向新能源转移,只是步子偏保守。
经销商的动作更直接,燃油车4S店换上比亚迪、问界、蔚来的门头,在很多城市都能看到。有数据显示,2025年有5000家4S店关店退网,大部分转向了新能源。
根本原因是卖油车不赚钱:雷克萨斯开始降价,卡罗拉降到7.8万元,BBA动辄优惠十几万元,经销商利润大幅缩水,甚至亏本卖车。车企和经销商的转向说明了行业的判断。
新能源汽车究竟是不是伪需求,还要看消费者自己怎么选。2008年的中国乘用车销量排行榜上,一汽-大众和上汽大众遥遥领先,第三到第八名被日系、美系和韩系品牌分走,前十名里只有奇瑞一家中国品牌。
到了2023年的厂商零售销量排行,比亚迪已经能和两家大众合资企业平分秋色,吉利、长安也快速崛起,前十名里已经没有韩系品牌。
十几二十年前,别克、凯迪拉克、雪佛兰、Jeep、福特、林肯、悍马、克莱斯勒个个有名气,而且价格不低:克莱斯勒2004年引进300C,售价38.8万元;2007年凯迪拉克40万元起步。福特福克斯、嘉年华、蒙迪欧也曾是不少年轻人的汽车梦。
2017到2019年,长安福特销量分别为82.7万、37.78万和18.39万辆,连续三年大幅下滑,最近几年才有所回升。江铃福特新推出的烈马能否在销量上与坦克抗衡,还要看后续表现。
凯迪拉克2021年卖出23.3万辆,创下纪录,但近来也受到国产车和降价德系车的冲击。德系的分布最值得注意。
在年收入150万元以内、样本较多的组里,倾向德系的比例随收入升高而上升,正好和国产车比例随收入升高而下降的趋势相反。手里有30万元的人,会认真纠结是买入门级奔驰C级,还是买高配国产车。
预算远超30万元时,这种纠结就少了。比如手握100万元,在宝马7系和国产车之间选,问题就变成了国产车缺少豪华车型。
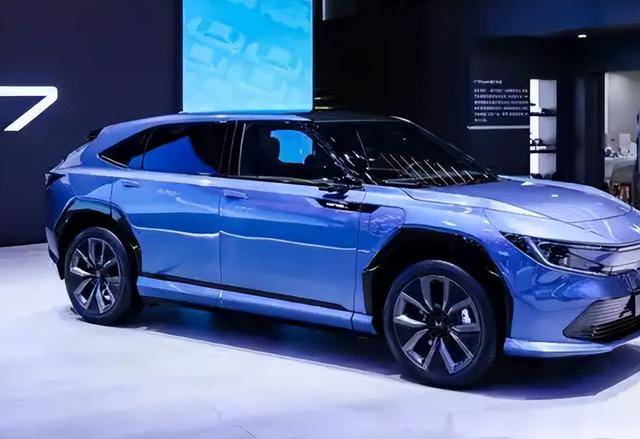
如果把70万元以上算作豪车,国产可选的很少,红旗H9算一款;到了100万元,除了仰望U8,基本只能看宝马X7、奔驰GLS、保时捷卡宴等。国产车整体崛起了,但高端车型还在起步阶段,要走的路还很长。
五粮液控股子公司推出的凯翼X3是个反面例子。这款车车长4335毫米、车宽1796毫米、轴距2530毫米,5.89万元起售,主打智能互联。
五粮液投入24.94亿元进入汽车行业,结果发现卖车比造车难得多:这款车月销量基本只有几百辆,凯翼还被评为2018年“十大假装还活着的品牌”之一。即便如此,X3这类SUV仍是凯翼的销量主力。
新势力也有一个共同点:蔚来ES8、小鹏G3、理想ONE,还有天美ET5、创维EV6,各家的第一款车都是SUV。原因很简单,中国市场真的喜欢SUV。
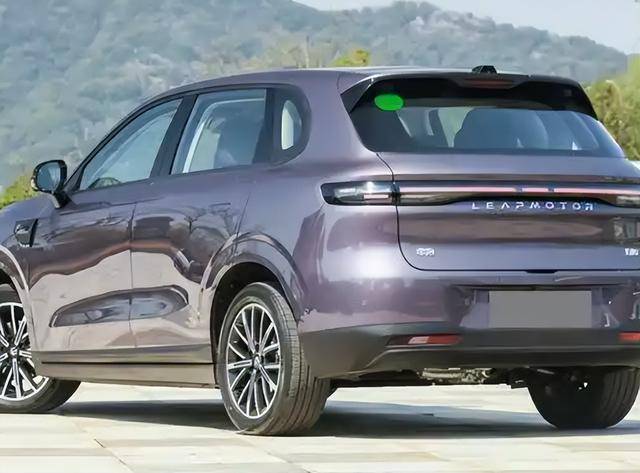
2023年狭义乘用车零售销量2171.5万辆,其中SUV为1038.9万辆广州域名网,占47.84%,略高于轿车的47.12%。
但做SUV不等于一定成功。2003到2006年,市场上低价SUV很多,奥克斯在2003年推出过朗杰品牌的SUV,结果失败了,因为当时的SUV空间大,油耗也大。
SUV要卖得好,先得省油省电。2023年平均月销超过1万辆的21款SUV中,紧凑型14款、中型7款;Model Y这样的纯电车型是少数,大多数是增程和燃油车,而燃油车型也几乎都有混动版本。
这说明紧凑型和中型SUV的空间已经够用,消费者更担心的是续航。
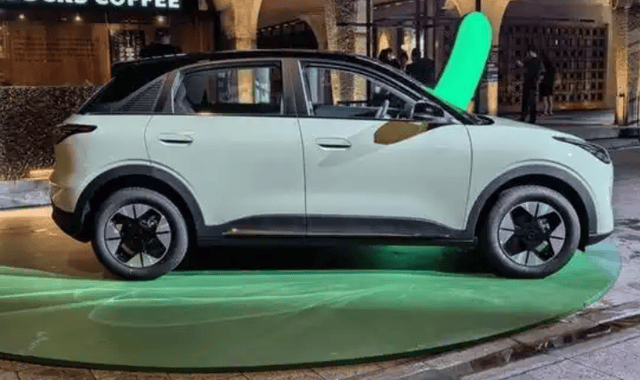
理想L6、L7、L8、L9的成功和MEGA的失利说明,MPV市场就这么大,没有外观、性能或价格上的优势很难打开局面,当然MEGA的失利也和它是纯电车型有关。皮卡在国内处境尴尬,城市道路通行受限;微面那种什么都能拉的消费阶段已经过去。
微型车靠极致性价比和灵活性,跑车靠高价格和炫耀属性,各自只有一小块特定市场。国产跑车方面,2004年的吉利美人豹、2007年的中华酷宝大多徒有外形,比亚迪F8、吉利中国龙也只是过渡产品。
直到2015年的前途K50、2017年的蔚来EP9,再到2023年的哪吒GT、昊铂SSR、仰望U9和2024年的方程豹SUPER 9,国产跑车才算真正起步。
2023年上海进博会上,日韩车企展出的几乎全是氢能车,而2024年北京车展几乎成了电车的主场。氢能车面临技术和成本问题,配套设施也是难题:同一块地,建加氢站还是充电站?
看到路上全是电车,自然会觉得充电站更稳妥。建站难度和政策倾向还要看市场博弈,换电阵营在扩大,超充体系也在发展,最终走哪条路尚无定论。
加氢站建设不是一个品牌能决定的,而是整个产业的方向问题。消费者一查地图,离自己最近的加氢站在24公里外,基本就放弃了。
车企、车主和基础设施已经在电车上形成共识,氢能很难翻身。但电车内部仍有分歧:选增程、插混等过渡方案的人几乎和选纯电的一样多,因为超充、换电还没做到在所有场景、所有地区都能轻松补能,续航焦虑依然明显。
只在城里开,纯电确实够用;但人们出远门、上高速的需求越来越多,充电资源却不够,这个矛盾很突出。五一假期高速一堵,电车车主就会焦虑:高速上掉电快,不敢开空调,服务区排队充电,电价还会临时上涨。
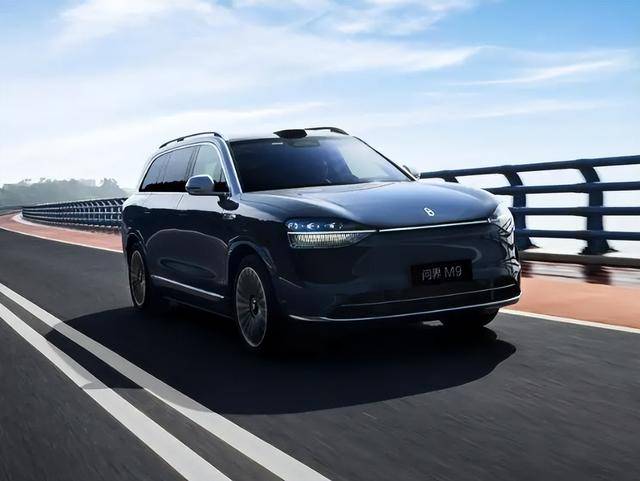
即便如此,市场的方向已经很清楚。随着近几年政策红利和技术突破,新能源车销量大幅上涨。
有数据显示,4月份新能源车渗透率高达61.4%,买燃油车的人已经成了少数。为什么还有人花30万元买配置简单的奔驰C级,花20多万元买屏幕边框宽、储物空间小、用三缸1.5T发动机的宝马X1,花80万元买续航短、不够智能、小毛病不少的保时捷Taycan?答案是品牌。
价格和品牌很难兼顾。吉利之所以推出领克、极氪等子品牌,是因为大家对吉利的印象还停留在豪情、自由舰、金刚这些5万元左右的车上。
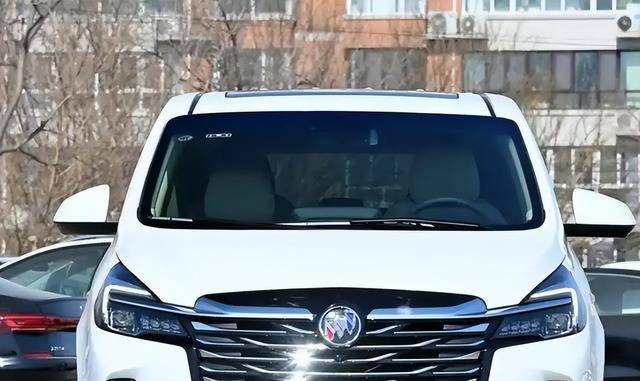
后来帝豪把价格提到10万元以上,极氪一推出就卖20多万元。讴歌、英菲尼迪等品牌的经历也证明,消费者对品牌的第一印象非常重要。
小米不做十几万元的车,可能是因为这个价位竞争太激烈、难赚钱,也可能是想一开始就把品牌定位做高。世界上最赚钱的车企,要么像丰田那样靠极致性价比和规模效应,要么像BBA那样靠技术优势和品牌溢价。
奇瑞QQ6、瑞麒2曾因外观难看出名,东风一款轿跑车的“鼻孔”造型还成了表情包。
现在情况变了:奇瑞成了国产车出口冠军,北京车展上捷途、iCAR的展台围满了外国媒体;东风eπ 007、008,猛士917和概念皮卡也颇受好评。
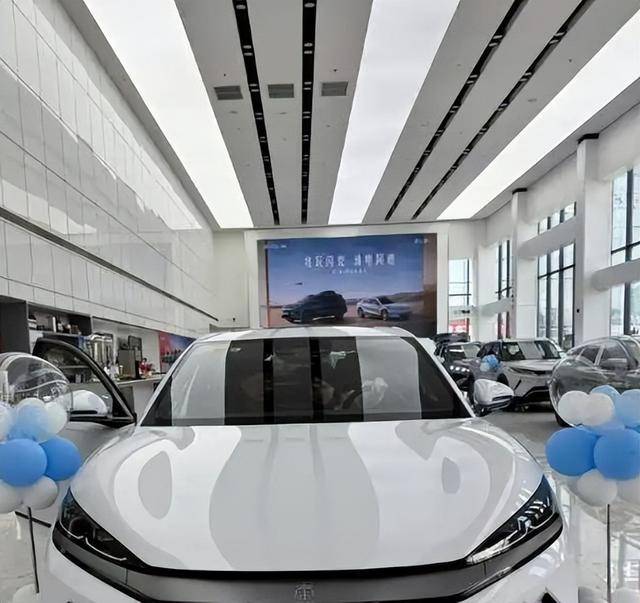
魏牌VV7请来宝马设计师皮埃尔·勒克莱尔,前奥迪设计总监沃尔夫冈·艾格为比亚迪带来“龙脸”设计语言,据说“高尔夫之父”也加盟了长安。颜值是国产车崛起的重要原因之一。
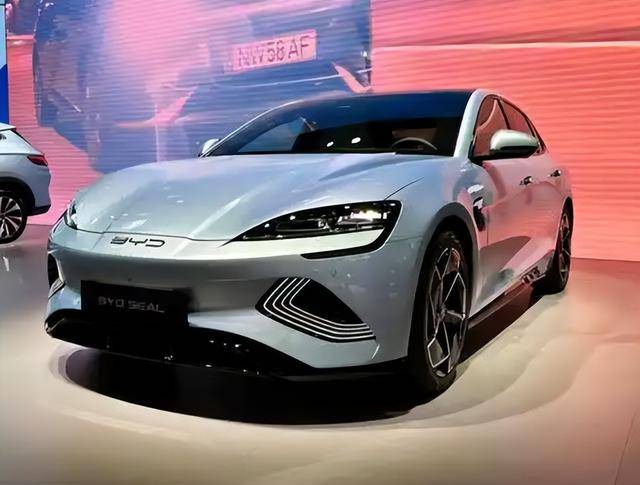
1978年,中国汽车年产销量只有14万辆;2023年,产量和销量都超过3000万辆。2006年的比亚迪F8还在模仿奔驰,车标还是“蓝天白云”的一半;2023年,比亚迪已成为中国汽车销量冠军。
汽车史上,法国陆军技师居纽造出了世界上第一辆完全靠自身动力行驶的蒸汽汽车,英国发明家把车速提高到每小时15公里,并用于邮政车和货车。
但蒸汽汽车虽然在技术上跑赢了马车,却没能摆脱偏见:贵族嫌它冒黑烟,马车商四处宣扬它的缺陷,英国的《红旗法案》又直接把它扼杀在起步阶段。
从内燃机到新能源,从电动车到气体燃料、生物燃料、太阳能,再到将来可能出现的核能等终极能源,汽车和科技的发展一直是打破偏见、形成新偏见、再打破新偏见的过程,中国新能源汽车就打破了旧的偏见。
从市场规模看,中国已经是汽车大国;至于是不是汽车强国,不是某个人或某个品牌短时间内能改变的。
1838年英国人发明了内燃机点火装置,1842年美国人古德发明硬橡胶轮胎,1858年法国人勒努瓦发明陶瓷绝缘的电点火火花塞,1862年又出现二冲程内燃机。
半个世纪后的奔驰一号,其实是这些技术集合起来的成果,还要感谢德国工程师奥托放弃并公开了自己的发动机专利。中国的车,从传说中轩辕氏用横木、直木搭起雏形,到夏朝出现两轮车,再到今天国产品牌百花齐放,经历了千年曲折。
中国汽车从跟跑、陪跑到超越、引领,靠的是后发者的二次创新,也站在了前人的肩膀上。车企在电动化上加大投入,经销商纷纷换上新能源门头,这是行业的选择。
高收入群体仍偏爱燃油车,续航焦虑也还没有解决,但这些属于路线和场景上的分歧,并不等于需求不存在。新能源汽车不是伪需求,它的方向已经确定,剩下的只是用哪种方式、多快走完这条路。