2026年11月3日18点53分,蔚来换电累计服务次数突破1.3亿次,全国换电站达到4236座。同一年,德国标准化学会(DIN)与蔚来签下联合研究,计划把中国主导的换电技术做成德国国家标准草案。十一年前,这个模式在欧美汽车行业刚被判了死刑。
一纸死刑判决
2013年,特斯拉在发布会上演示90秒更换Model S电池,随后在加州建起一座试验性质换电站,没多久就没了下文。同一年,以色列换电企业Better Place申请破产清算,烧光了投资人8亿多美元。
2015年,马斯克公开定调:“换电技术的推广价值不是很大,对于非商用车来说,超充才是未来。”
这句话定了欧美车企接下来十年的调子。行业顺理成章推出了一套判断:换电站重资产投入、电池规格不统一、跨品牌无法互通,很难摊薄运营成本。“换电不划算、难规模化”成了默认答案,几乎没有主流车企愿意投入资源。
这套逻辑放在当时,没有明显漏洞。但中国企业没有照着这份答案走。
八年翻案
2018年5月,蔚来在深圳南山科技园立起第一座换电站,同年把换电写进招股书,列为第一大关键技术突破。欧美当年放弃它的两道理由——标准不通、成本摊不薄——中国是这么解的。
先统一标准。2020年,换电被纳入国家新基建,也写进了政府工作报告;2021年11月,《电动汽车换电安全要求》国家标准实施;2025年7月发布、2026年1月1日实施的电池箱连接器国标,直接对准当年“跨品牌无法互通”的死穴。
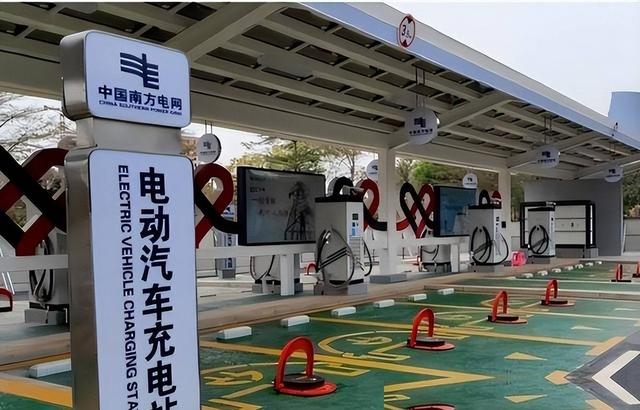
今年3月,国内首个换电系统互换性标准又落地,牵头方是电池企业宁德时代,多家主流车企署名。
再做大网络。2023年起,长安、吉利、一汽、广汽陆续加入蔚来的换电合作,电池规格、接口和数据连接一步步打通,不同品牌的车型进了同一张网。规模上来后,单站成本从第四代的约350万元降到第五代的约100万元,日服务上限从约150次提到200次以上。
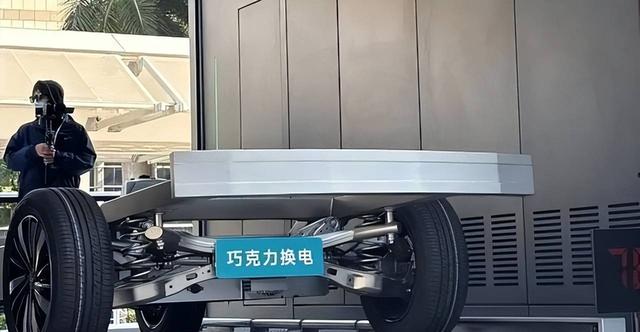
雪球滚到2026年11月,就是开篇那个数字。这时的换电早已不是八年前的模样:车主不用下车,机械臂3分钟换完电池;在黑河零下48℃的极寒里,恒温电池仓照样3分钟换电。
但中国把换电做成,只是欧美回头的一半原因。另一半,出在他们自己那条路上。
当年漏算的那笔账
2026年1到9月,德国纯电动车新注册604144辆,同比增长58.1%,9个月的量已经超过2025年全年的545142辆;9月单月占比冲到34.5%,保有量突破200万辆。车卖出去了,补能网络开始吃紧。
截至2026年8月1日,德国公共充电点共212064个,其中直流快充55665个,同比增长27.5%——可傍晚居民用电高峰和集中充电撞在一起,电网压力成倍放大。
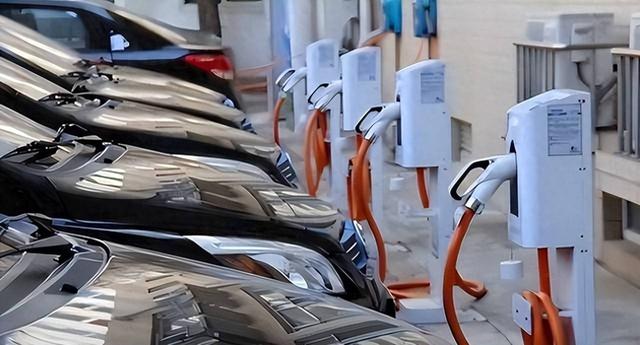
超充越快,向电网要的容量越多。换电站的思路正好倒过来:夜里电价低、风电光伏有富余时慢慢充,白天把满电电池换给车主。一座换电站,就是一个能削峰填谷的储能节点。
这正是2015年那套算账逻辑里漏掉的一栏。当年欧美算的是技术账和企业成本账——换电贵、充电便宜;如今欧洲一边猛推风电光伏,一边被老旧电网拖住,直流快充增速已经超过慢充的两倍。风向反转,不是换电变好了,是欧美要解决的问题变了。
标准开始往外走
欧洲车企各做各的平台,电池规格互不通用,单独一家推换电成本摊不薄——这恰恰是十一年前给换电判死刑时引用的理由,如今成了它们自己面前的墙。当这条路的可行性和电网价值都被验证,欧洲的动作就从“看”变成了“做”。
2026年3月,DIN与蔚来签下联合研究;大众与奥动签下欧洲换电共建协议,宝马引进中国换电机器人技术。6月,宁德时代与英国最大的能源公司章鱼能源宣布成立合资公司,共建欧洲重卡换电网络;10月26日,蔚来在德国启用第22座、欧洲第61座换电站。
最值得注意的,是DIN这次合作的性质:不是采购设备,而是要把中国主导的技术变成德国国家标准草案。全球七成以上的换电专利在中国企业手里,主导制定的ISO/IEC国际标准在陆续落地。十年前,欧美定义什么路线可行;今天广州域名网,德国的国家标准,要从中国已经跑通的东西写起。
把目光从1.3亿次上移开,风向反转最实在的注脚,就是DIN那份草案。草案还在流程里,欧洲的电网接入和车企间的博弈也不会快,但定义“什么是可行补能方式”的那支笔,已经从欧洲换到了中国手里。
2026年11月3日18点53分,蔚来换电累计服务次数突破1.3亿次,全国换电站达到4236座。同一年,德国标准化学会(DIN)与蔚来签下联合研究,计划把中国主导的换电技术做成德国国家标准草案。十一年前,这个模式在欧美汽车行业刚被判了死刑。
一纸死刑判决
2013年,特斯拉在发布会上演示90秒更换Model S电池,随后在加州建起一座试验性质换电站,没多久就没了下文。同一年,以色列换电企业Better Place申请破产清算,烧光了投资人8亿多美元。
2015年,马斯克公开定调:“换电技术的推广价值不是很大,对于非商用车来说,超充才是未来。”
这句话定了欧美车企接下来十年的调子。行业顺理成章推出了一套判断:换电站重资产投入、电池规格不统一、跨品牌无法互通,很难摊薄运营成本。“换电不划算、难规模化”成了默认答案,几乎没有主流车企愿意投入资源。
这套逻辑放在当时,没有明显漏洞。但中国企业没有照着这份答案走。
八年翻案
2018年5月,蔚来在深圳南山科技园立起第一座换电站,同年把换电写进招股书,列为第一大关键技术突破。欧美当年放弃它的两道理由——标准不通、成本摊不薄——中国是这么解的。
先统一标准。2020年,换电被纳入国家新基建,也写进了政府工作报告;2021年11月,《电动汽车换电安全要求》国家标准实施;2025年7月发布、2026年1月1日实施的电池箱连接器国标,直接对准当年“跨品牌无法互通”的死穴。
今年3月,国内首个换电系统互换性标准又落地,牵头方是电池企业宁德时代,多家主流车企署名。
再做大网络。2023年起,长安、吉利、一汽、广汽陆续加入蔚来的换电合作,电池规格、接口和数据连接一步步打通,不同品牌的车型进了同一张网。规模上来后,单站成本从第四代的约350万元降到第五代的约100万元,日服务上限从约150次提到200次以上。
雪球滚到2026年11月,就是开篇那个数字。这时的换电早已不是八年前的模样:车主不用下车,机械臂3分钟换完电池;在黑河零下48℃的极寒里,恒温电池仓照样3分钟换电。
但中国把换电做成,只是欧美回头的一半原因。另一半,出在他们自己那条路上。
当年漏算的那笔账
2026年1到9月,德国纯电动车新注册604144辆,同比增长58.1%,9个月的量已经超过2025年全年的545142辆;9月单月占比冲到34.5%,保有量突破200万辆。车卖出去了,补能网络开始吃紧。
截至2026年8月1日,德国公共充电点共212064个,其中直流快充55665个,同比增长27.5%——可傍晚居民用电高峰和集中充电撞在一起,电网压力成倍放大。
超充越快,向电网要的容量越多。换电站的思路正好倒过来:夜里电价低、风电光伏有富余时慢慢充,白天把满电电池换给车主。一座换电站,就是一个能削峰填谷的储能节点。
这正是2015年那套算账逻辑里漏掉的一栏。当年欧美算的是技术账和企业成本账——换电贵、充电便宜;如今欧洲一边猛推风电光伏,一边被老旧电网拖住,直流快充增速已经超过慢充的两倍。风向反转,不是换电变好了,是欧美要解决的问题变了。
标准开始往外走
欧洲车企各做各的平台,电池规格互不通用,单独一家推换电成本摊不薄——这恰恰是十一年前给换电判死刑时引用的理由,如今成了它们自己面前的墙。当这条路的可行性和电网价值都被验证,欧洲的动作就从“看”变成了“做”。
2026年3月,DIN与蔚来签下联合研究;大众与奥动签下欧洲换电共建协议,宝马引进中国换电机器人技术。6月,宁德时代与英国最大的能源公司章鱼能源宣布成立合资公司,共建欧洲重卡换电网络;10月26日,蔚来在德国启用第22座、欧洲第61座换电站。
最值得注意的,是DIN这次合作的性质:不是采购设备,而是要把中国主导的技术变成德国国家标准草案。全球七成以上的换电专利在中国企业手里,主导制定的ISO/IEC国际标准在陆续落地。十年前,欧美定义什么路线可行;今天,德国的国家标准,要从中国已经跑通的东西写起。
把目光从1.3亿次上移开,风向反转最实在的注脚,就是DIN那份草案。草案还在流程里,欧洲的电网接入和车企间的博弈也不会快,但定义“什么是可行补能方式”的那支笔,已经从欧洲换到了中国手里。