资产观点
债券市场
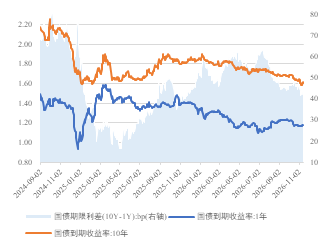
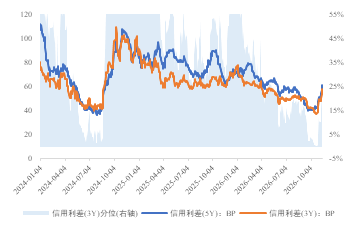
上周债券市场走势相对较弱,超出市场预期。前半周市场并没有感受到大的变化,但盘面显著看到信用债的卖盘踊跃,市场收益率稳步上行,但市场相关传闻都是国债免税取消、央行调控流动性等利率相关的消息,利率债表现相对强势,收益率稳定。随着信用债抛盘持续加大,场内信用债ETF开始出现连续放量下跌,市场对信用的担忧情绪开始发酵,开始关注理财赎回问题,以及信用债组合的面临的流动性压力。信用债开始进入负反馈,加速下行,最终在后半周带动利率上行,市场担忧赎回会产生流动性冲击。
权益市场
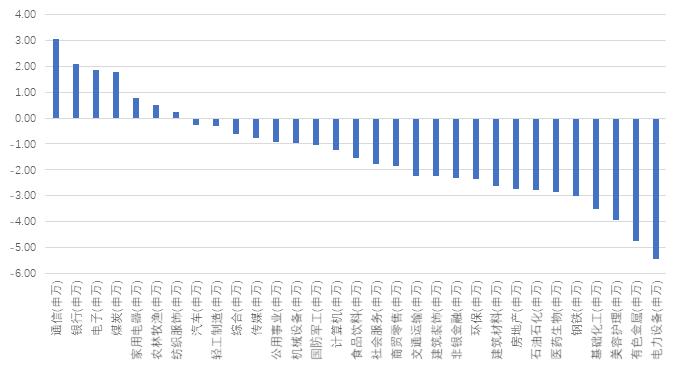
权益方面,前半周权益市场随着海外反弹呈现反弹格局,但总体国内的抛压仍然较大,上证指数在3700点附近总是遭遇巨大卖盘,周三至周五市场资金持续减仓ETF,也对市场情绪产生一定的负面冲击。随着后半周黄仁勋事件发酵,海外科技股再次陷入波动,国内担忧影响北美供应链,科技股出现在周四周五出现大幅下跌。本周权益方面,海外周末并没有更多的利好的信息,国内周五ETF仍然呈现流出态势让市场情绪陷入低迷,市场此前预期周五下午的放量是国家队维稳买入ETF。本周可能陷入市场此前的二次寻底过程,要观察托底资金买入ETF对市场形成的支撑作用。 总体风险相对可控,轮动仍然会是主基调,但短期的会从震荡上行转入震荡下行的格局,观察买入力度,以及这种震荡下行何时迎来反转。
商品市场
宏观层面,美国10月核心CP环比0.30%,连续第三个月超预期,68%的分项在涨,能源向核心项的传导已完成约三分之二。市场定价12月加息28bp(沃勒甚至公开讨论50bp)。Al板块剧烈去杠杆:动量拥挤度从满分跌至76分位,国内而言,10月数据给出罕见的分裂组合:出口+35.2%、进口+41.6%,Al相关与绿色科技已占出口四成、贡献九成增量;但新增贷款年内第三次收缩,住户两端的净偿还说明内需信用创造仍未启动。PPI5.7%与CPI0.7%的剪刀差扩大——上游在涨价、下游没有定价权。政策端重要的动作是央行将外汇存款准备金率从4%上调至6%,抽走约240亿美元流动性,给人民币升值踩刹车。
商品层面,美伊及俄乌和谈的实质性推进较为有限,地缘指向仍然不明,供应扰动风险持续存在。原油供给侧不是总量在缩,是油能过油品过不去的结构性恶化。原油两周自118跌至96美元,EHIA库存+1,053万桶、IEA定调四季度过剩170万桶/日,但霍尔木兹流星11.2mb/d、伊朗装载为零、SPR处于1984年以来最低——价格在跌,供应并没有真的回来。贵金属被实际利率与美元双杀,黑色系逆势走强,交易主轴仍围绕蒙煤通关预期和实际的分歧。农产品是唯一的一致看多角落:USDA下调美玉米单产、强厄尔尼诺79%概率尚未定价。
PART 02
数据跟踪
图表1‑1:国债收益率及信用利差
图表1‑2:周度各行业指数涨跌幅%