
先看财政账本里一个很少有人留意的科目:利息。今年前三季度,全国一般公共预算支出210199亿元,同比增长1%,总盘子基本没变。
可债务付息支出10279亿元,同比增长4.7%,增速差不多是总支出的五倍。同一张表里,交通运输支出8121亿元,同比下降4.1%,城乡社区支出14004亿元,同比下降1.5%。
利息在涨,修路和市政在缩。把这两组数放在一起,意思很清楚:地方手里的钱,有越来越大一块要先拿去付旧账。
楼下公园修得慢、地铁新线批得慢,根子就在这里。有人会问,化债不是推进得挺顺吗?成绩单确实好看。
隐性债务从2023年末摸底的14.3万亿元,降到2025年末的6.5万亿元;2026年9月末,全国剩余融资平台数量较2023年3月末下降92%;今年1至9月,地方政府债券平均发行利率2.01%。
当年平台从非标渠道借钱,年化8%以上很常见,现在一块钱的债,成本只剩原来的四分之一左右。不过要分清一件事:债换了,并没有还。
1至9月,地方政府债券到期偿还本金29776亿元,其中发行再融资债券偿还本金25658亿元,算下来到期本金里大约86%是借新还旧。截至2026年9月末,全国地方政府债务余额606539亿元,剩余平均年限10.9年。
我的看法是,化债的上半场其实是在"买时间"。拿国家信用顶替平台信用,8%的钱换成2%的钱,三五年到期的债拉成十来年。
这一步非做不可,因为高息非标会自己越滚越大,利滚利的速度比哪个县城的GDP都快。可买来的时间自己不会生钱,它的用处是给地方腾出空间,去找新的收入来源。
要是十年里收入没起色,账还会摆回桌上,数字只会更大。所以"救不起来"不是哪天突然还不上了,而是时间耗光了,收入还没跟上。
难就难在收入。前三季度,中央一般公共预算收入76699亿元,同比增长8.3%;地方一般公共预算本级收入95593亿元,同比增长2.7%。
卖地更不乐观,国有土地使用权出让收入16087亿元,同比下降27.9%。地方过去最大的一块收入,一年少了将近三成。
土地财政到底是怎么回事?我的理解是,卖地相当于把一块地未来几十年的"租金"一次性收进来。
城市化跑得快的时候,这个办法很好用:新城、园区、地铁,都是靠这笔预收款撑起来的。现在城里该盖的房大多盖完了,预收款收不上来了,可当年建起来的东西,每年的维护费和利息一分不少。
收入是一次性的,支出却年年都有,这个错位才是地方财政最根本的难处。为什么会走到这一步?
硬要找一个"罪人"是找不到的,这是几项制度一起推出来的结果。
1994年分税制改革后,钱的大头上收中央,教育、医疗、修路这些花钱的事大多留在地方;合法举债的前门直到2015年新预算法施行才打开;2008年应对金融危机,地方要拿出1.25万亿元配套资金;考核又长期看增长速度。
四个条件叠在一起,城投平台几乎是必然冒出来的。中国用十几年建起了一套世界一流的基础设施,这笔债就是那段高速发展的成本。
认清这一点,才不会对化债抱着"一刀切清零"的幻想。那"救不起来"在中国会是什么样子?国外有现成的例子。
2013年美国底特律申请破产,债务约180亿美元,养老金被削减,公共服务大面积收缩;2007年日本北海道夕张市财政破产,学校合并、医院缩编,人口一路外流。这是"爆雷式"的,一夜之间谁都看得见。
中国是单一制国家,地方政府不会破产,但中央也明确不会无条件兜底。结果就是风险不会集中爆发,而是被摊薄、被拉长,分到社会的几个角落里。
在我看来,大致会落在下面五处。
第一处是城市建设。交通运输和城乡社区支出双双下降,已经说明问题。这里面有一部分是主动踩刹车:不赚钱的项目不再硬上,债务不再留给下一任,方向是对的。只是对老百姓来说,代价很具体,就是路修得更久,老旧小区改造往后排。
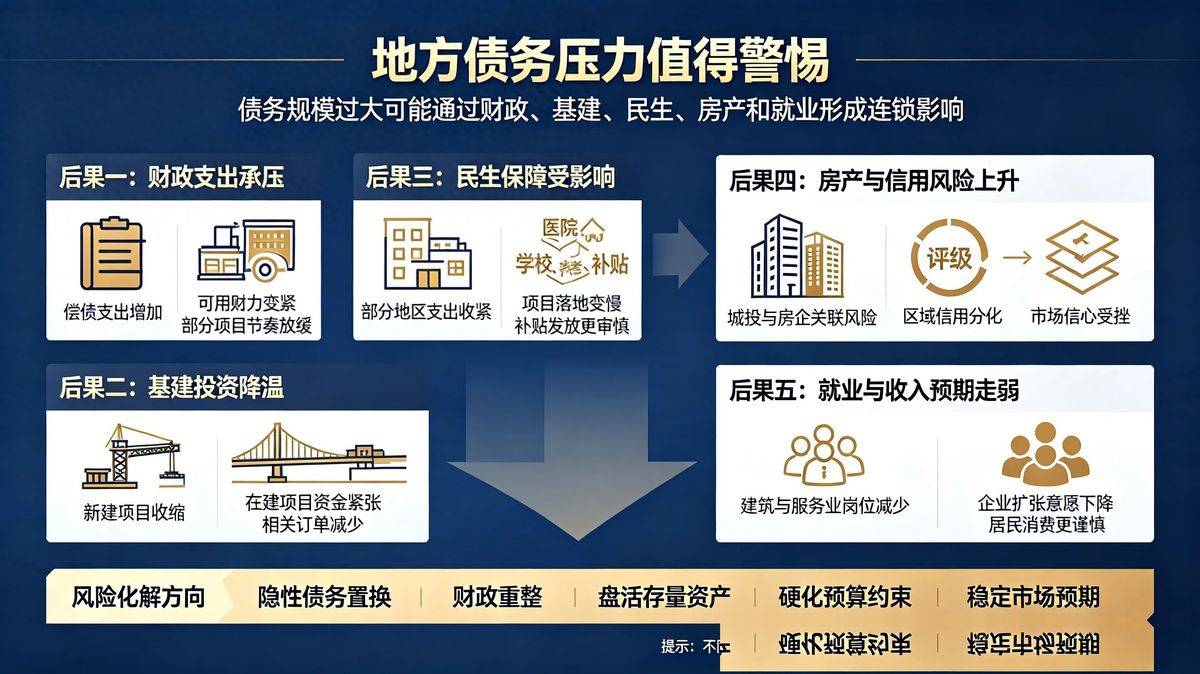
第二处是银行和储户。不少城商行最大的客户就是本地平台,平台一收缩,银行既担心坏账,又发现好资产越来越难找,存款和理财收益自然往下走。
我的建议是,中年人要接受低利率会持续很长时间。还要格外小心一件事:过去那些年化七八个点的"稳健产品",背后很多就是平台的非标融资,这条渠道正在退场,现在还打着高息旗号揽钱的,更要多问一句钱投去了哪里。
第三处是回款链条。地方财政一紧,工程款往往最先被往后压。平台晚付一个月,总包就晚付分包两个月,分包再拖材料商三个月。
大企业只是报表上多一笔应收账款,十几个人的小施工队可能就是年底发不出工资。链条越往下,抗风险能力越弱,压力反倒越大。
第四处是就业和收入。工程少了,建筑、运输、建材一起降温;回款慢了,老板招人、涨薪都会更谨慎。

编辑
这一处最不容易被看见,它不上新闻,往往到年终奖发下来那天才感觉得到。第五处是基层的"三保",也就是保基本民生、保工资、保运转。
利息和到期本金先占掉一块,能灵活调度的钱就少了。但别被"马上停发工资"之类的说法吓到。
钱的去向一直在调:前三季度社会保障和就业支出36732亿元,同比增长5.2%,卫生健康支出16916亿元,同比增长7.7%,都明显跑赢1%的总支出增速。紧是真紧,可底线有人守着,最可能出现的是该涨的晚点涨、该加的往后推,而不是断档。
这五处不会同时出现,也不会每个地方都一样。吉林省和内蒙古自治区已率先退出地方债务重点省份,说明底子薄的地区也能走出来;而有的县区可能五处全碰上。
分化才是这一轮化债最真实的样子,不同城市之间的差距,接下来几年可能比过去二十年拉得还快。
最后说一点更深的判断。
过去三十年,很多地方政府干的是"经营土地":拿地、借钱、建设、再卖地,靠周转挣钱。往后它得改成"经营人口":钱没以前多,但每一笔都要花在留住人、服务人上。
财政支出从基建往社保、医疗上挪,就是这次转向的信号。对普通家庭来说,这件事比任何短期行情都要紧:收入别全押在政府订单上,存钱别迷信高息,给孩子选城市要看有没有人往那里去、公共服务好不好。
地方债这件事,最后考的不是谁能多借钱,而是谁能把人留下来。人留在哪里,未来的税收就在哪里,那座城市的底气也就在哪里。


