
摘要
澳大利亚税务局(ATO)已于2026年3月3日正式发布《澳大利亚公开国别报告(Public CountrybyCountry Reporting,PCbCR)填写指南》的最终版本。至此,围绕澳大利亚公开国别报告制度的主要合规和实务要求已全部明确。在澳投资运营的中国企业迎来新的信息公开义务,应尽快开展合规应对工作。
政策背景
从“报送税局”到“向公众公开”
澳大利亚自 2024年7月1日或之后开始的会计年度起正式实施公开国别报告(Public CountrybyCountry Reporting,Public CbCR)制度。与传统仅向税务机关提交的 CbCR 不同,Public CbCR 要求企业向公众公开其全球收入、利润、税负及税务治理信息。
对于在澳设有子公司、分支机构或常设机构的中国企业集团,该规则意味着:
政策要点
01. 适用对象及门槛:谁需要准备Public CbCR
根据现行法规要求,澳大利亚Public CbCR适用于满足以下条件的跨国企业集团:
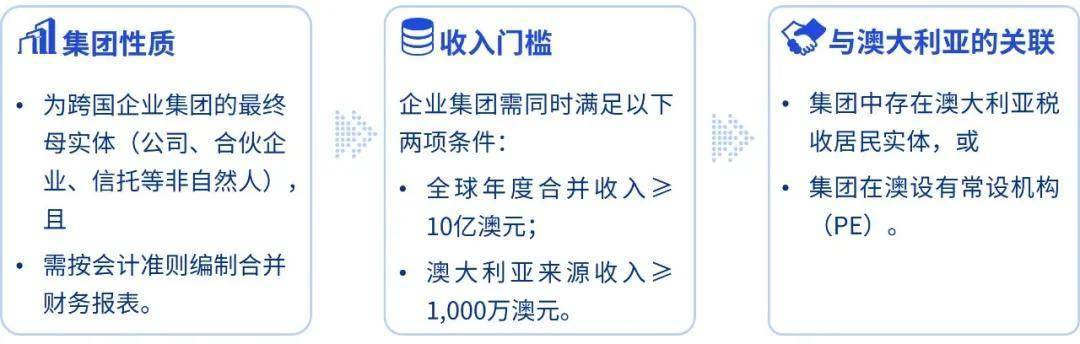
在满足上述条件时,集团的CbC报告母实体(通常为最终母公司,无论其是否为澳洲税收居民)将有 Public CbCR披露义务。
02. 披露内容:公开“哪些信息”?
Public CbCR披露分为定性信息与定量信息两大块。

03. 时间表:何时开始?何时截止?
例:集团财年为 2024/7/1– 2025/6/30,则该财年为首个 PublicCbCR 报告期。
例:2024/7/1– 2025/6/30 财年,截止时间为 2026年6月30日。
04. 申报方式与公开渠道

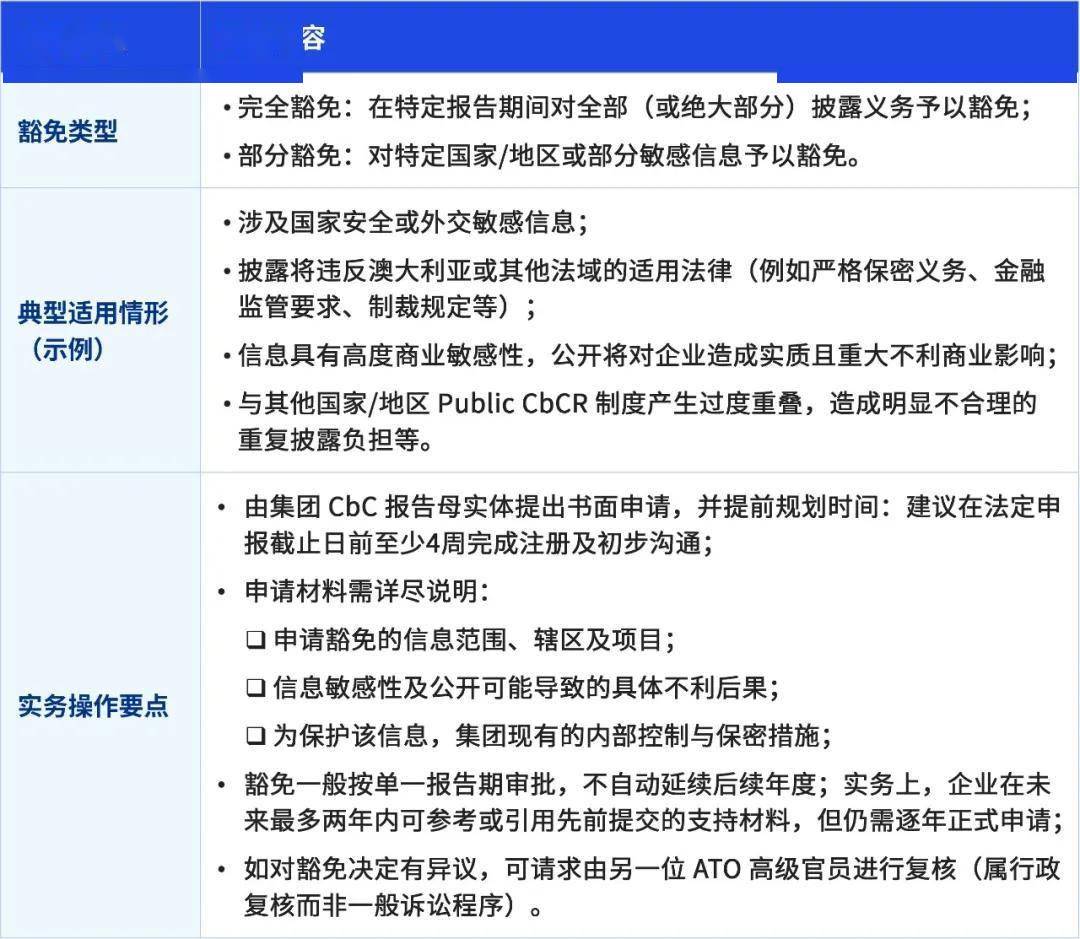
05. 豁免政策:在何种情况下可申请豁免?
Public CbCR虽为强制制度,但法律赋予ATO一定酌情权,可在特殊、例外情况下批准完全或部分豁免。
06. 对中资企业的影响
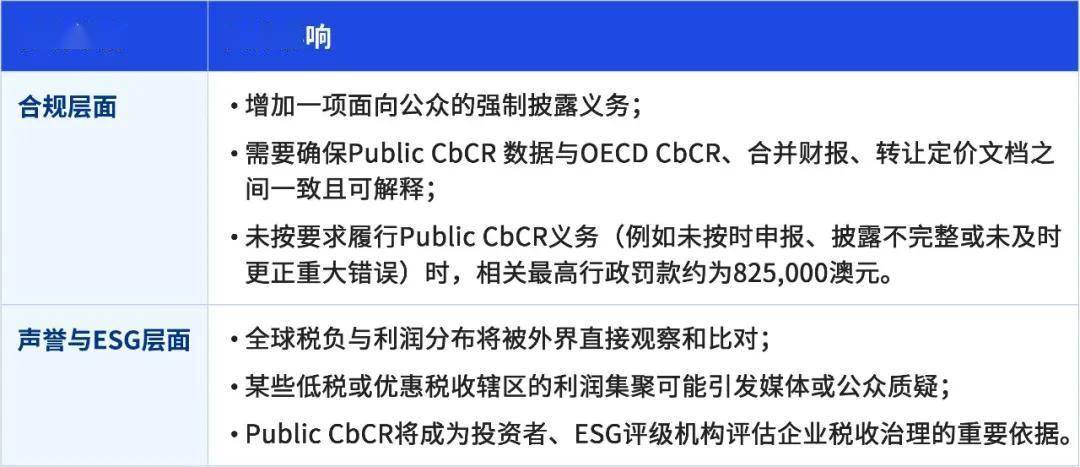
对于在澳投资运营的中国企业集团,Public CbCR将产生多维度影响,应予以高度关注:
毕马威建议
结合毕马威的实践经验,我们有以下观察与建议,供您参考:
Public CbCR不仅是“本地税务报表项目”
Public CbCR涉及税务、财务、法务、合规、ESG、信息技术及公关等多部门,建议在集团总部层面设立Public CbCR专项工作小组,明确总部与在澳实体的职责分工,统一标准与时间表。
关注数据一致性与背后的业务逻辑
监管机构关注Public CbCR数据是否准确、完整,而投资者和公众则可能更关注数据背后的商业逻辑,例如:
建议企业在完成数据对账的同时,确保Public CbCR、年度报告、ESG报告之间不互相矛盾,对可能易引发关注的税负差异提前准备解释和沟通策略。
重视跨辖区合规事项的“叠加效应”
目前,欧盟成员国也在积极推进Public CbCR的实施落地工作。对于拥有全球布局的中国企业集团,需留意不同辖区对CbCR的口径、门槛与披露范围并不完全一致。为应对各税收辖区的规则,建议从集团层面统一规划Public CbCR披露架构,在可行范围内实现数据、口径和流程的标准化;同时将澳大利亚、欧盟各成员国对Public CbCR的法规要求视为全球透明度策略的一部分,而不是一项孤立的本地合规义务。
提前规划豁免与敏感信息管理
豁免并非普遍适用,而是针对少数特殊情形。但对某些行业(如高科技制造、医药、军工、能源等)而言,公开敏感信息的商业风险真实存在。中国企业集团应:
可为您提供的支持:
依托毕马威全球网络及澳大利亚成员所的实务经验,我们可以为在澳经营的中资企业集团提供:
适用性评估与影响分析
数据和系统技术支持
税务治理与披露策略设计
豁免申请与ATO沟通支持
跨辖区Public CbCR一体化支持
结语:尽早行动,提前布局
随着澳大利亚Public CbCR规则的实施,全球税务透明度和企业税收治理正迈入新的阶段。对于在澳经营的中国企业集团而言,Public CbCR既是一项新的合规挑战,也是一扇向市场展示负责任税务治理的窗口。
如您希望进一步了解 Public CbCR对贵集团的具体影响,或希望获得在适用性评估、数据搭建、信息披露、豁免申请等方面的专业支持,欢迎随时联系毕马威中国和毕马威澳大利亚成员所的专业团队。我们愿与您携手,助力贵集团在合规前提下实现税务透明与企业价值的平衡。
本文内容仅供一般参考用,并非针对任何个人或团体的个别或特定情况而提供。虽然我们已致力提供准确和及时的资料,但我们不能保证这些资料在阁下收取时或日后仍然准确。任何人士不应在没有详细考虑相关的情况及获取适当的专业意见下依据所载内容行事。本文所有提供的内容均不应被视为正式的审计、会计或法律建议。
©2026毕马威华振会计师事务所(特殊普通合伙)、毕马威企业咨询(中国)有限公司及毕马威会计师事务所,均是与毕马威国际有限公司(英国私营担保有限公司)相关联的独立成员所全球组织中的成员。毕马威国际及其关联实体不提供任何客户服务。各成员所均为各自独立的法律主体,其对自身描述亦是如此。毕马威华振会计师事务所(特殊普通合伙)——中国合伙制会计师事务所;毕马威企业咨询(中国)有限公司——中国有限责任公司;毕马威会计师事务所——香港合伙制事务所。版权所有,不得转载。毕马威的名称和标识均属于毕马威国际的商标或注册商标。


