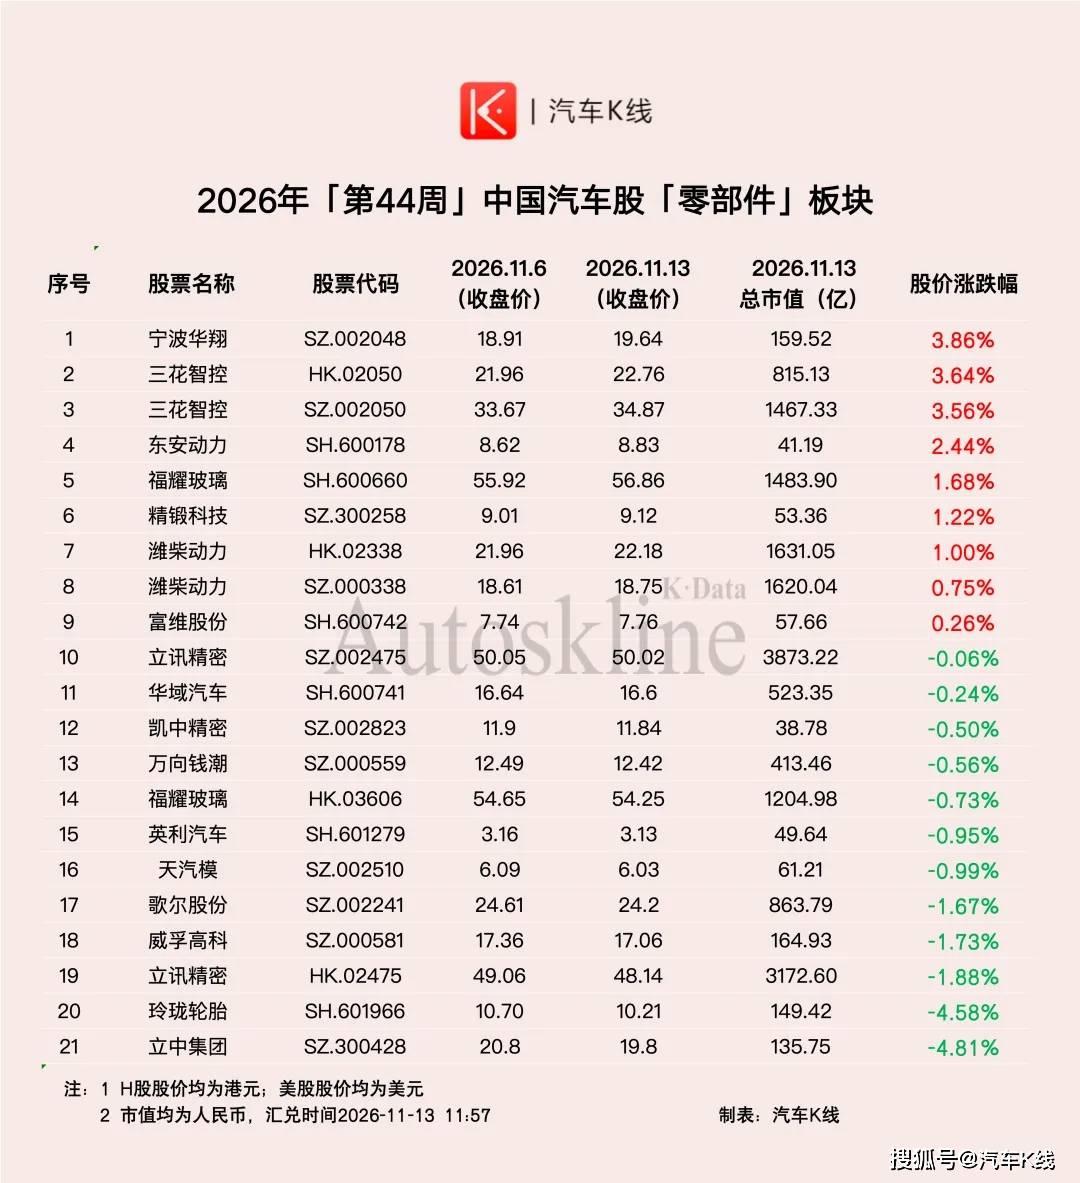
汽车板块,终于扬眉吐气!
谁能想到汽车板块都这么惨烈了
03
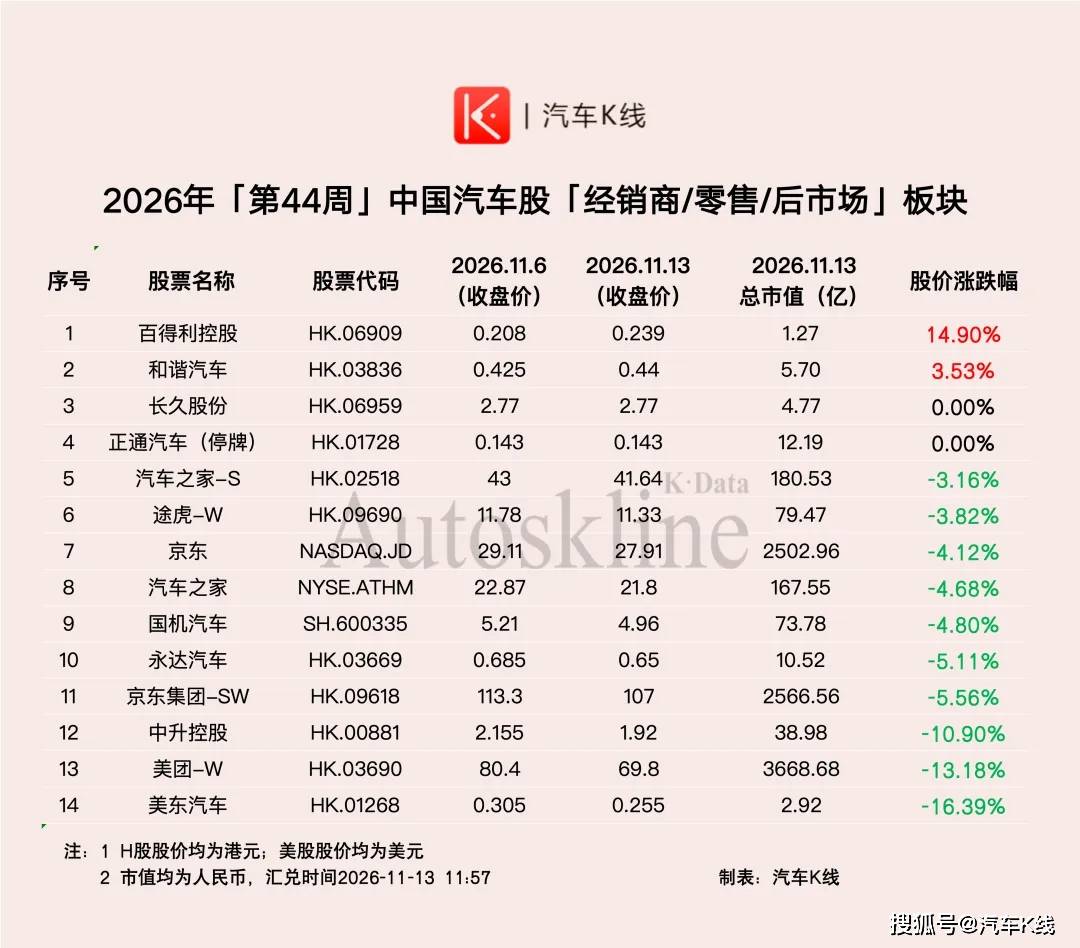
经销商/零售/后市场板块的分化最具时代感,一边是百得利控股以14.9%的周涨幅领涨全市场,另一边是美东汽车、中升控股、永达汽车持续失血;连美团、京东、汽车之家、途虎也全线收跌,同是卖车养车的生意,这周连喝汤的机会都没有了。
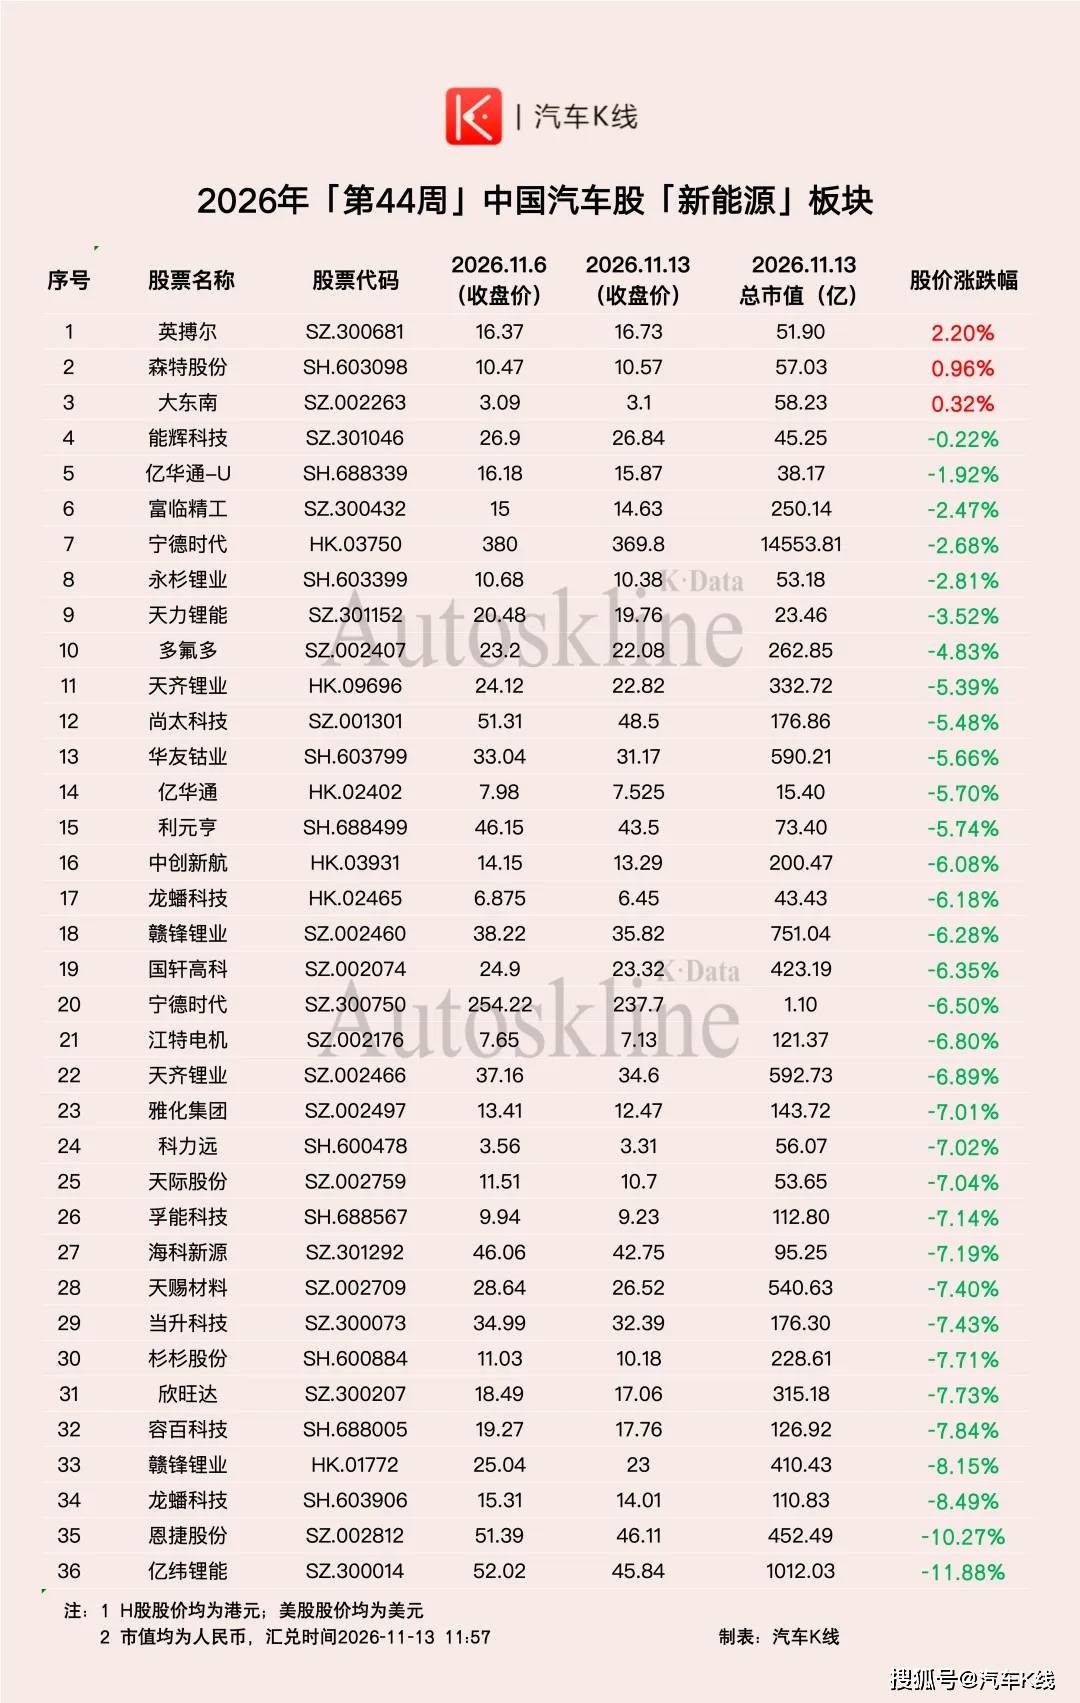
新能源板块则是上周反弹后集中回吐,仅英搏尔、森特股份、大东南三只上涨,亿纬锂能、恩捷股份、赣锋锂业港股,锂电材料与电池环节几乎全线尽墨,宁德时代也未幸免。
上周涨得最猛的锂电,这周回吐也最狠,供需格局并没有在短时间内发生根本逆转,涨得急的板块,跌起来也快。
需要补充的是,11月13日盘后《“十五五”新型储能实施方案》明确2030年装机目标300GW,电网侧独立新型储能容量电价机制今年初首次在国家层面确立,这对锂电储能是中期制度性利好;但政策在当周盘后发布,尚未在当周交易中定价,短期也扭转不了锂电板块的集中回吐。
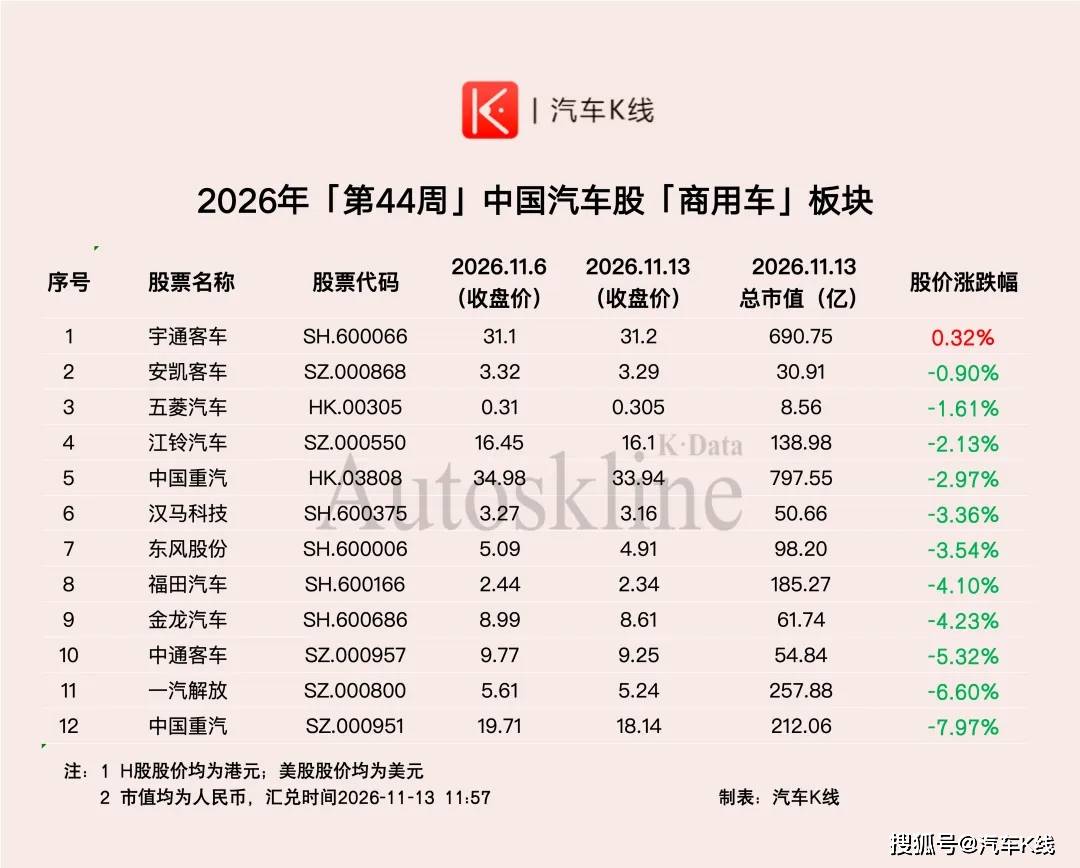
商用车板块,唯有高股息的宇通客车以0.32%的涨幅守住红线,景气修复尚未传导到盈利端,资金只愿意为确定性分红买单。
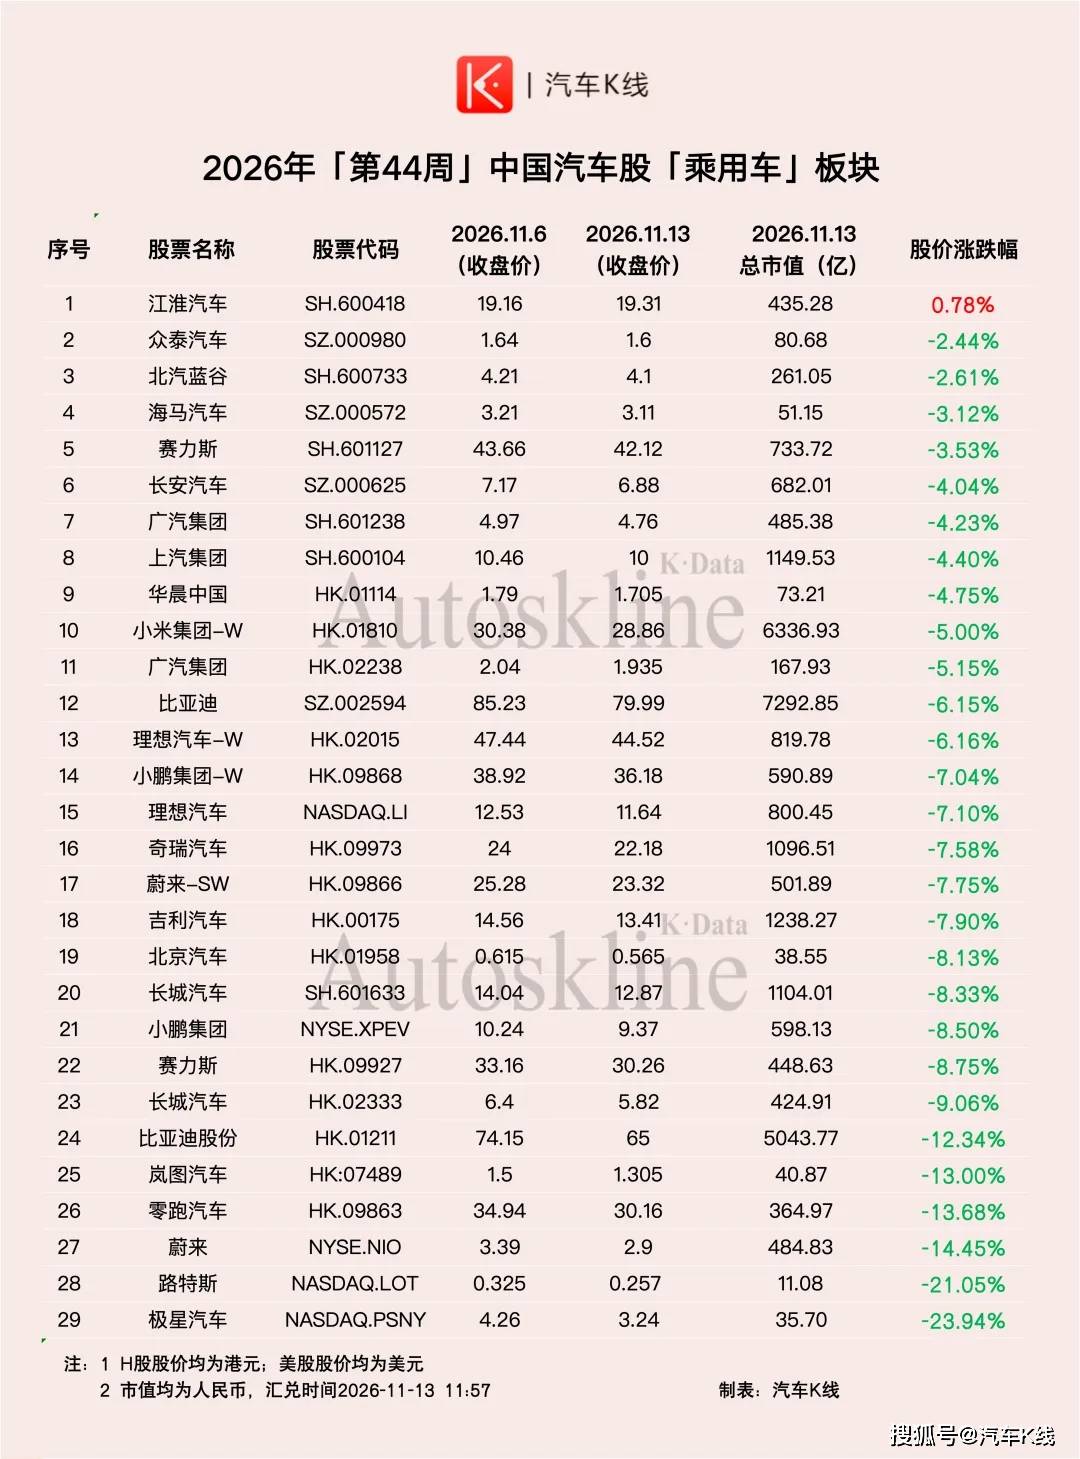
至于乘用车板块大城新闻网,江淮汽车0.78%的独苗红盘,更显这场普跌的彻底。
04
回看一周的大盘底色,政策托底与外部冲击反复拉锯。
11月6日,国常会提出完善资本市场稳市机制,央行第三批1000亿元互换便利操作已落地,回购增持再贷款利率降至1%,并转为长期制度安排;11月13日证监会再提稳市组合拳,年内中长期资金净买入A股超6000亿元。
但外部扰动同期集中释放,美国10月CPI超预期,12月加息押注升至近100%;英伟达CEO突然辞职冲击全球AI资本开支故事;霍尔木兹海峡油轮遇袭推升油价。
在内外因素的拉锯中,中国三大股指周度尽墨。
与此同时,汽车股近八成下跌,说明这盆冷水不只是大盘风险偏好收缩,更是行业自身拥挤交易与业绩验证压力的集中释放。
05
一周的普跌固然令人沮丧,但比跌幅本身更值得关注的,是这轮调整的性质。
三季报刚刚收官,四季度进入车企年度销量冲刺与业绩验证期。
把这一周的普跌放在这个节点来看,它更像一轮拥挤交易的压力释放叠加防御性调仓。
在上述政策托底与外部扰动并存的背景下,汽车这种高弹性、强竞争、业绩待验证的板块,自然成为资金优先减仓的方向。

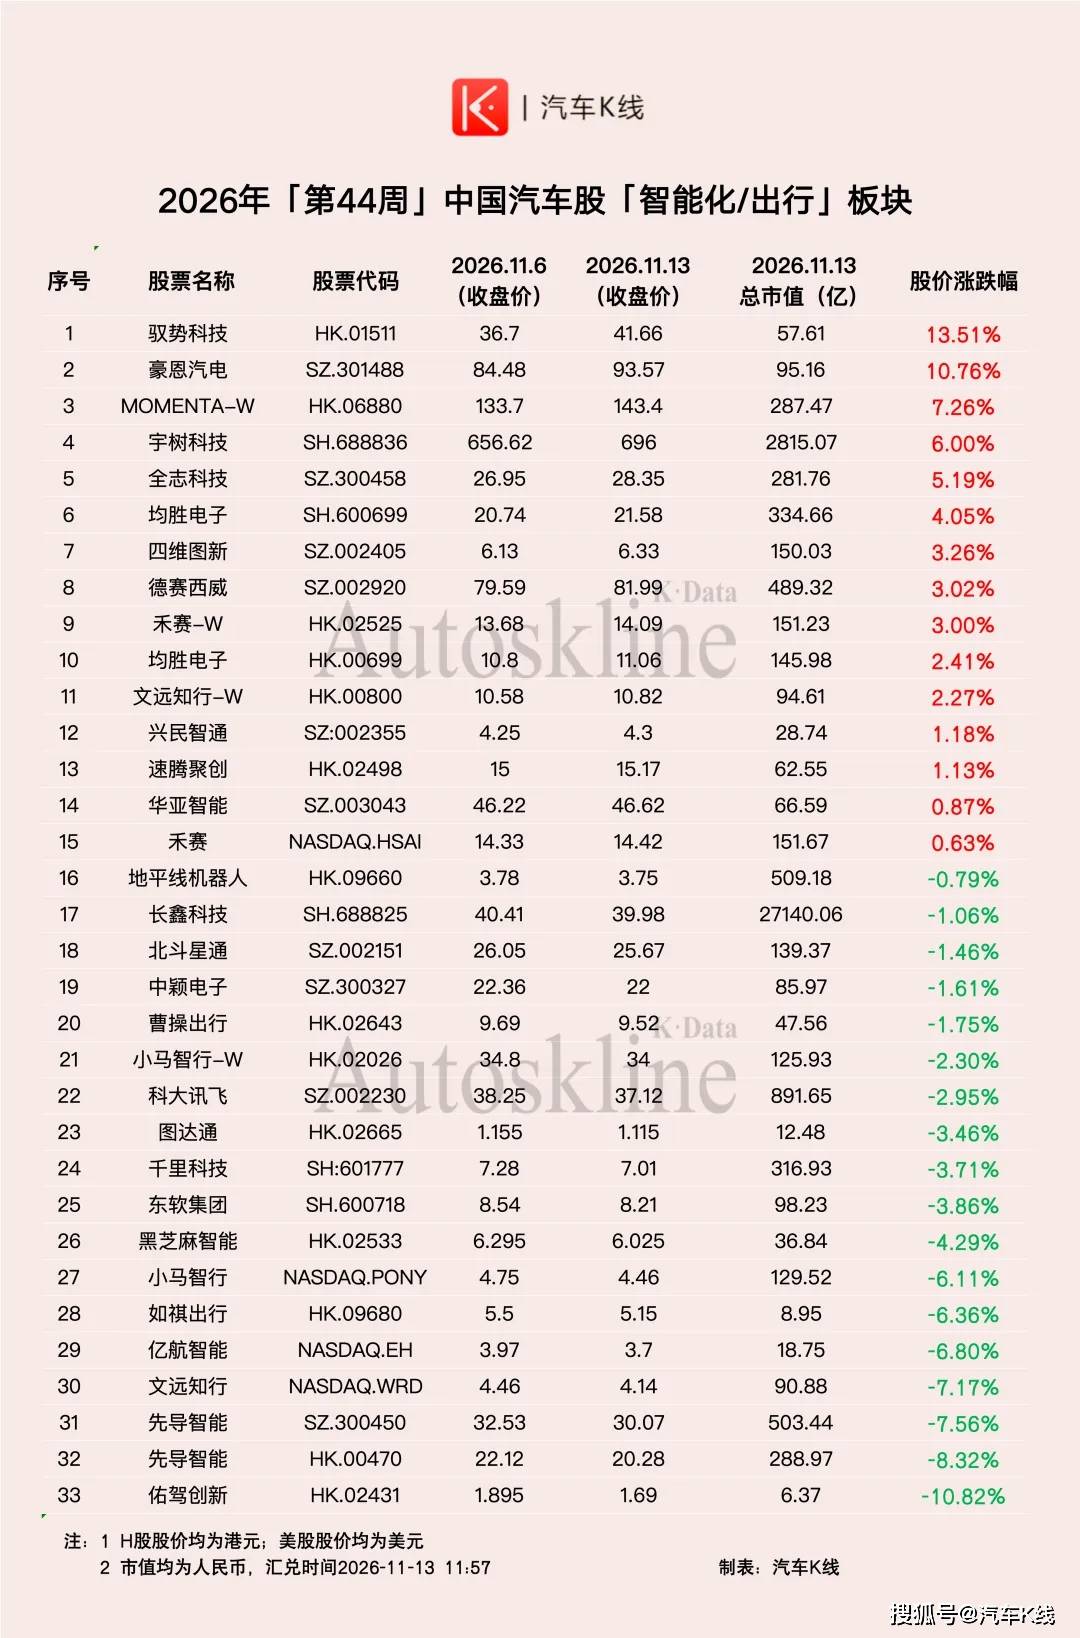
智能化与机器人产业链的逆势抱团恰恰说明,资金并未离场,只是在重新选择站位。
后续真正决定方向的,是11、12月的销量数据、年末的政策窗口,以及外部流动性的边际变化。
在业绩验证落地之前,任何板块性的修复,都只能按超跌反弹对待。
跌时无差别、涨时看业绩,是汽车行业出清期的典型定价。
豪华纯电与实体经销商的持续失血也在不断提醒我们,行业的出清远未结束,此前一周的普涨,只是把矛盾暂时盖住了,这周的普跌,不过是把裂缝重新撕开。
Views of AutosKline:
汽车板块这盆冷水,既是行业出清的压力测试,也是大盘风险偏好收缩在强竞争赛道上的集中映射。四季度进入车企年度销量冲刺与业绩验证期,谁能在财报季拿出真金白银的利润,谁才能把防御性抱团变成新一轮进攻。
附:汽车股六大板块周度走势(11.6~11.13)