编辑丨X

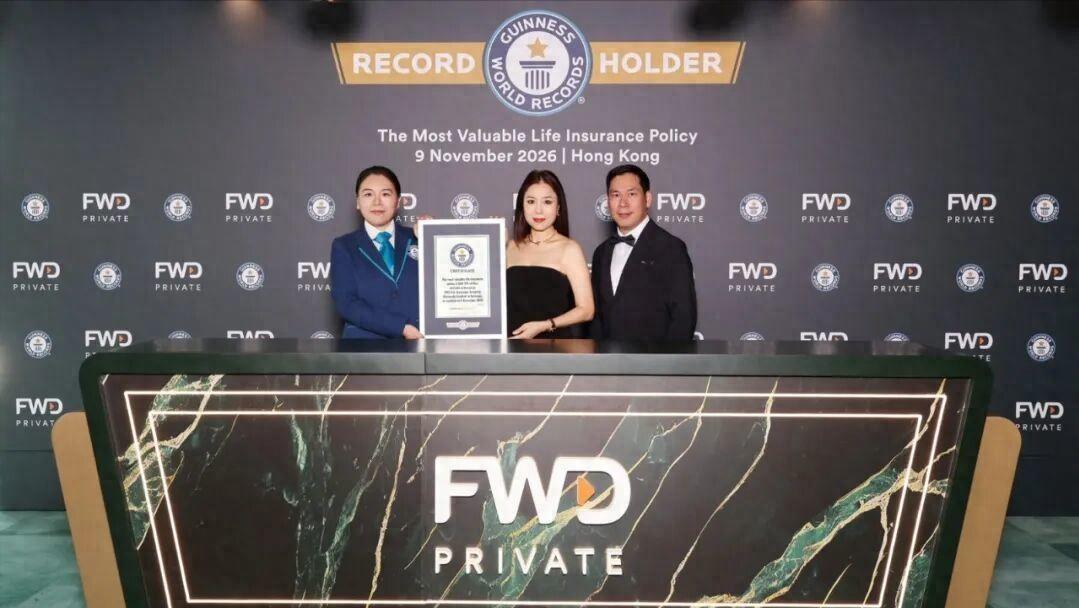
一个六十岁的男人,刚过完生日第二天,没开派对,没发感言,跑去领了一张吉尼斯世界纪录证书。

证书背后是一张保单,保额3.18亿美元,折成港币接近25亿。
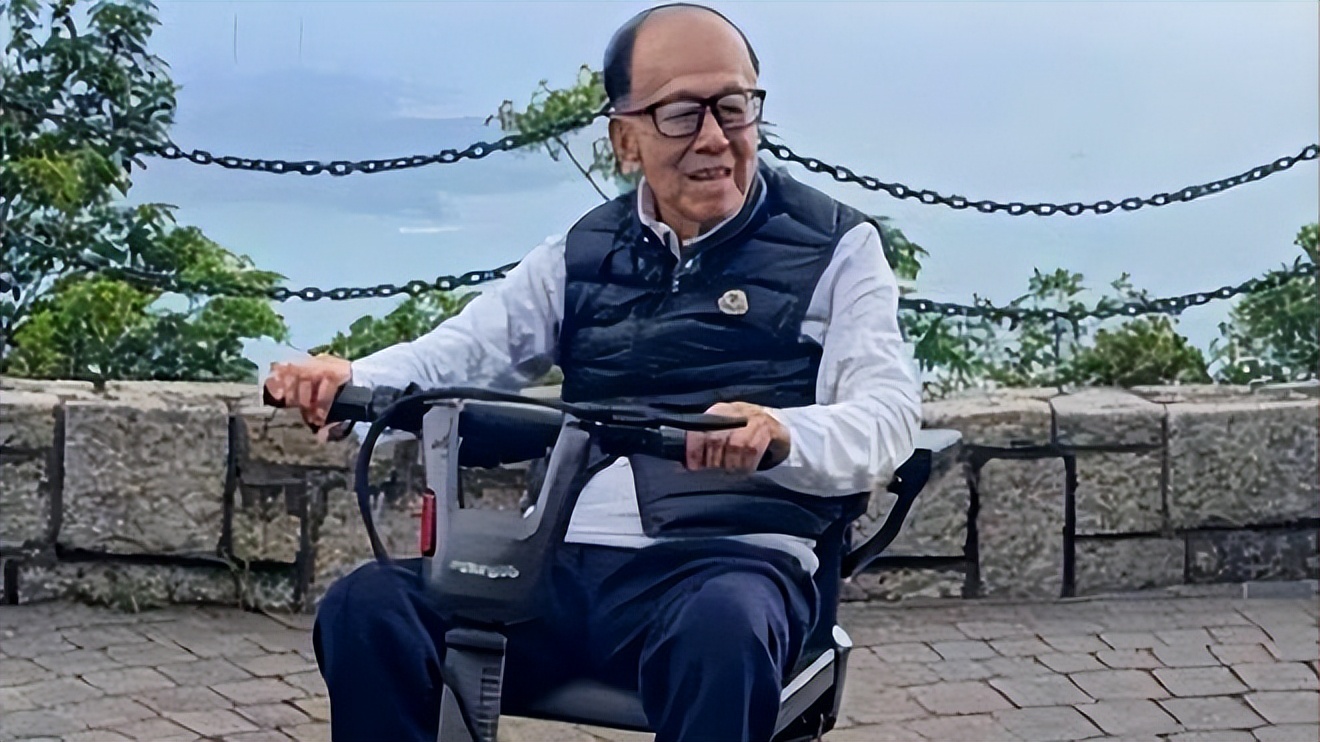
签发它的公司,是他自己一手做起来的。更有意思的是,就在不到一个月前,网上还在疯传他父亲“不在了”。
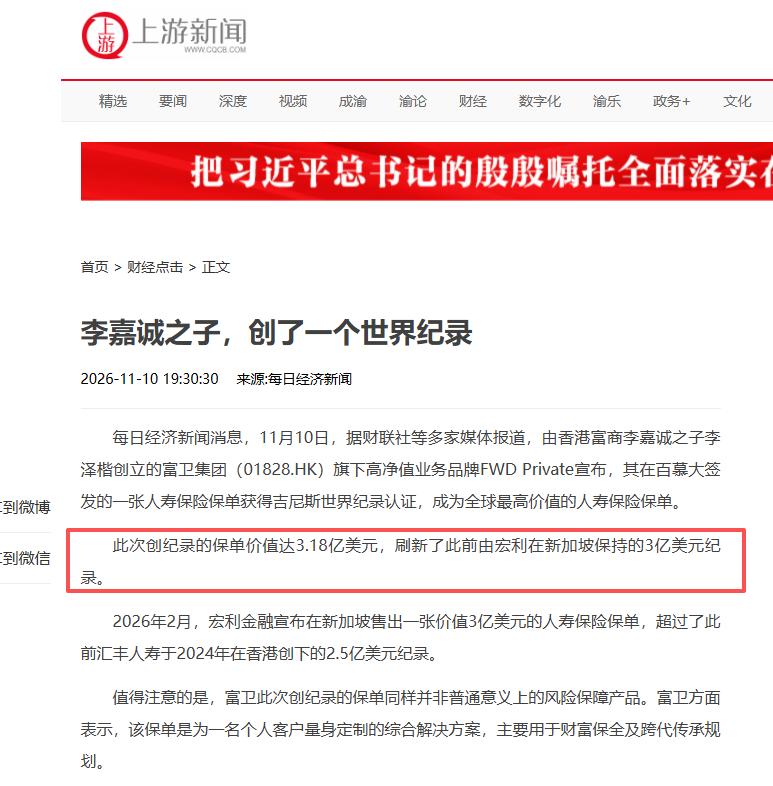
一边是儿子闷声破纪录,一边是老父亲被反复“安排后事”,这两件事放在一起看,味道就出来了。
为什么每隔一阵子,李嘉诚就会被“去世”一次?而李泽楷这次破的纪录,到底跟“争家产”有没有半毛钱关系?

先说那个被传了一个月的“去世”
十月中旬,社交平台上突然冒出一批帖子,措辞几乎一模一样,说大公报报道了李嘉诚去世。
截图传得有鼻子有眼,转发的人不少。结果南方+的记者去查了大公报的原文库,压根没有这条新闻,所谓的“报道截图”找不到任何官方源头。
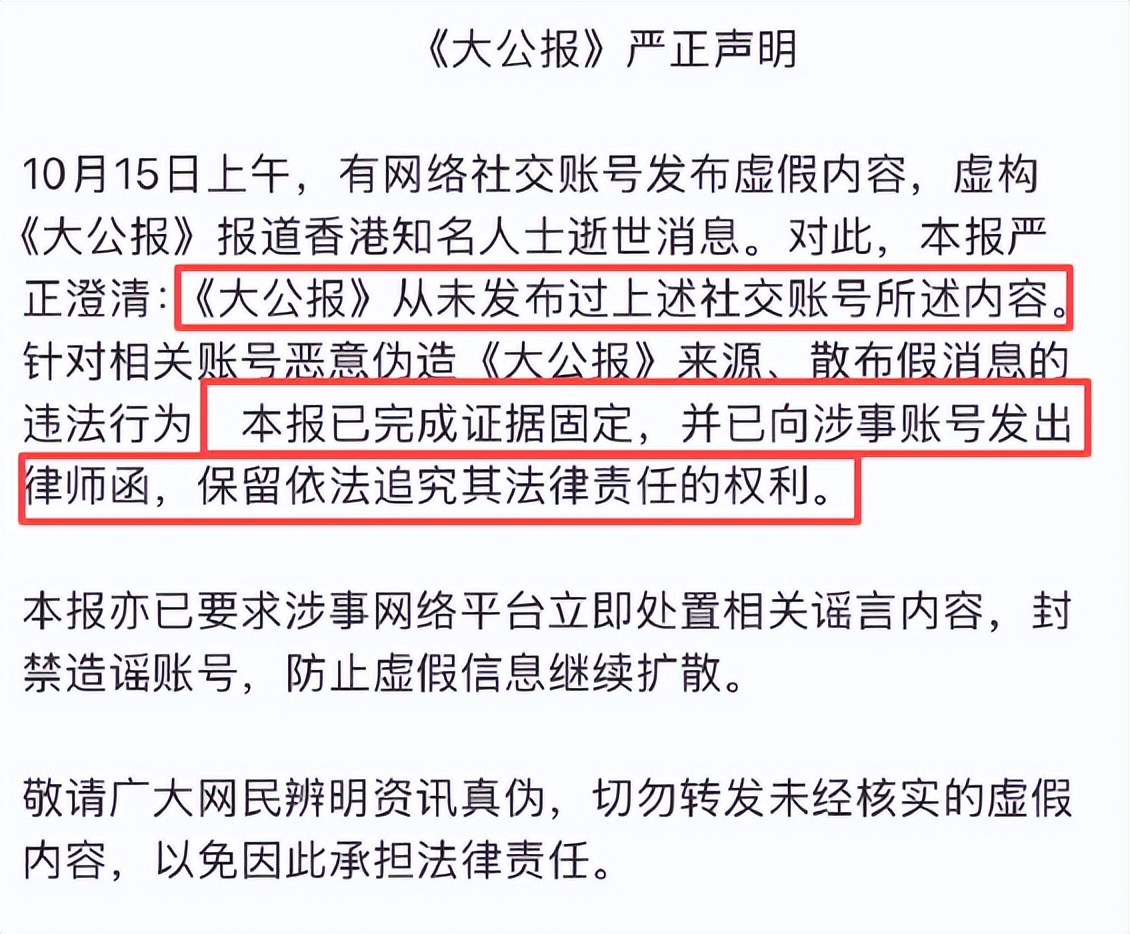
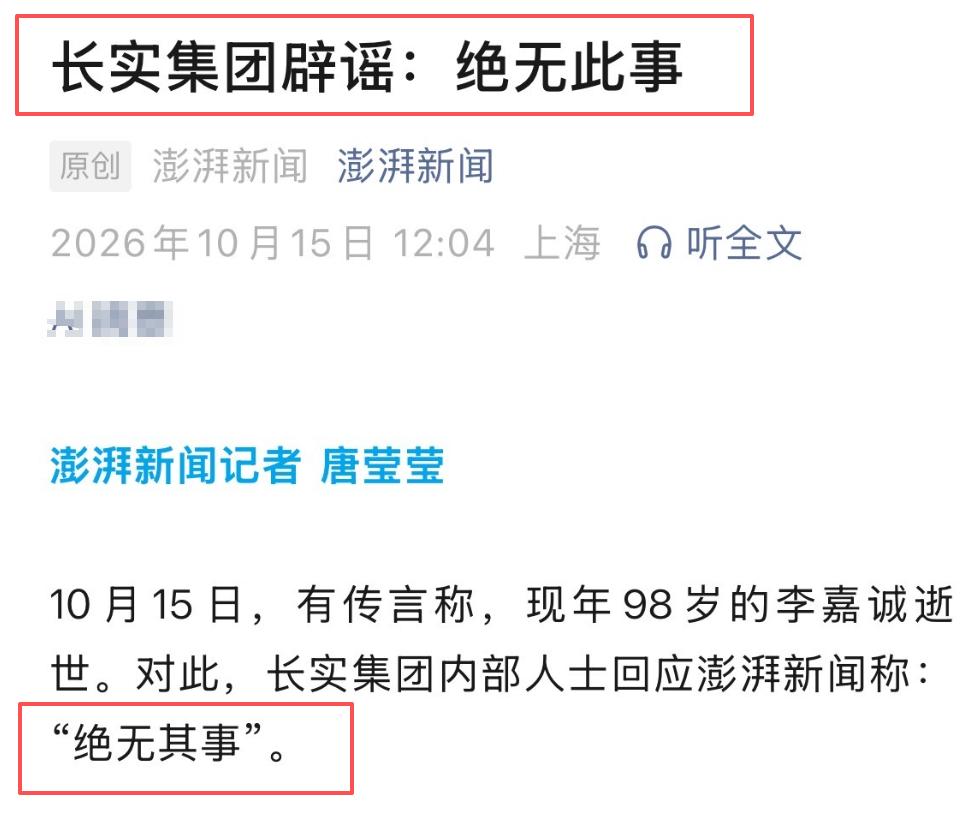
长实集团当天就给了四个字回应:绝无其事,并且点名谴责“别有用心捏造假新闻”的自媒体。
我对这件事的看法很直接:李嘉诚今年九十八了,退休之后本来就极少露面,这恰恰成了谣言最好的温床。

一个人越安静,关于他的想象空间就越大。但安静不等于“出事”。
就在十一月十一日,也就是李泽楷保单新闻刷屏的第二天,还有财经媒体报出一条消息:李嘉诚推动的组织碎化技术Histotripsy,正在把肾脏癌临床试验引入香港,他提供三十个名额给三家医院,香港因此成为亚洲首个做这类试验的城市。

一个“被去世”的人,还在给医疗项目批名额,这事本身就挺荒诞的。
那张保单,跟“争产”没有关系
很多人一看到“李嘉诚之子”和“破纪录”放在一起,脑子里自动跳出来的剧情是:小儿子终于要跟大哥掰手腕了,老爷子留下的东西不够分了。
但把富卫这张保单往家族内斗的框架里塞,是看错了剧本。
这张保单的买家是一个个人客户,买的是财富保全和跨代传承规划,说白了,是一个有钱人通过保险做资产安排,富卫提供了定制方案。
李泽楷赚的是服务高净值客户的钱,不是从父亲那里多切了一块蛋糕。
富卫集团旗下专门做这块业务的品牌FWD Private,2023年才成立,瞄准的就是超高净值人群的钱包。

更有意思的是时间线,这项纪录的前任保持者是宏利金融,今年二月在新加坡卖出一张三亿美元保单,再往前是汇丰人寿2024年在香港创下的二点五亿美元。
李泽楷做的事情,是在一个国际保险业的纪录链条上,把刻度往上推了一格, 这跟“分家产”的叙事完全是两条线。
六十岁的李泽楷,早就不靠“李嘉诚儿子”这五个字吃饭了
说实话,李泽楷这些年在大众视野里的标签一直很分裂。
早年被叫“小超人”,后来被叫“梁洛施孩子的爸”,再后来被叫“李嘉诚那个没结婚的小儿子”。
但标签归标签,生意归生意。

2026年福布斯香港富豪榜上,他的身家大约六十八亿美元,不是靠信托分红堆出来的数字,是盈科拓展和富卫集团这些实体业务撑起来的。
十一月五号,香港商报刊出了对他的专访,聊的是APEC会议把主会场放在深圳、财长会议放在香港这件事,他的判断是深港联动能让世界看到大湾区的优势。
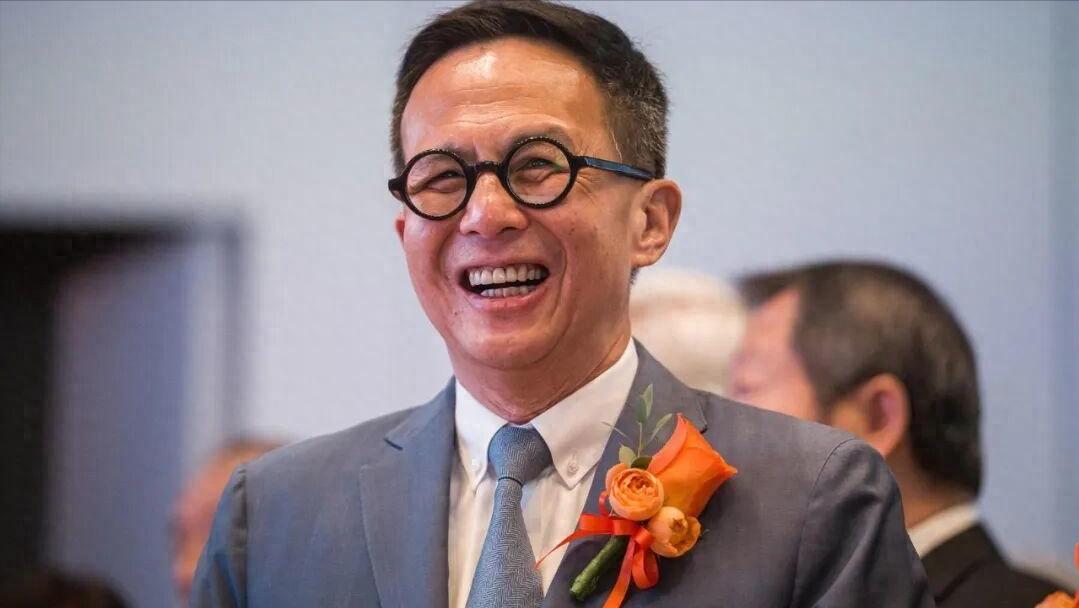
这个细节其实比保单更有嚼头:一个六十岁的香港商人,在公开场合谈论的是区域经济和产业机会,而不是家族恩怨。
他早就过了需要靠父亲的名字来获得版面的阶段,但外界仍然习惯用“李嘉诚之子”来定义他。这种错位,才是真正值得多看两眼的地方。
为什么一张保单值得被认真对待
可能有人会说,不就是一张保险单吗,跟普通人有啥关系。确实,三点一八亿美元的保单离绝大多数人的生活很远。
但它背后藏着一个很硬的信号:香港作为财富管理中心,还在接得住全球级别的钱。
富卫把这张单签在百慕大,认证仪式放在香港,客户是谁不重要,重要的是整个交易结构和认证链条跑通了。
从宏利在新加坡,到汇丰在香港,再到富卫刷新纪录,这几个节点连起来看,亚洲高净值人群的财富传承需求在持续膨胀,而香港和新加坡在抢同一块蛋糕。
李泽楷这次拿到的与其说是一张证书,不如说是一张入场券。
至于那些还在传“李嘉诚出事了”的人,大概率不会关心这些。谣言跑得快,是因为它只需要一张截图;生意做得慢,是因为每一步都要落在纸面上。

写在最后
一个九十八岁的老人,隔一阵子就要被网络上的人“送走”一次,家人还得出来说“绝无其事”。一个六十岁的儿子,用一张刷新世界纪录的保单证明自己还在做事。
这两件事摆在一起,照出的其实是同一种急躁:人们更愿意传播一个耸动的结局,而不是耐心看完一个还在进行中的过程。

李嘉诚没有“真相大白”的需要,因为真相一直摆在那里,只是有人选择不看。李泽楷也不需要靠一次纪录来“争光”,他只是在做自己做了几十年的事情。
真正该问的不是“李家又怎么了”,而是下一次同样的谣言冒出来时,我们还会不会点进去。
官方信源