继史上最惨“金九”之后,最惨“银十”也来了。
今年10月份,国内乘用车上险量159.99万辆,同比下降24.1%,“金九”之后,“银十”连边都没沾上,同比跌幅比9月收窄2.4个百分点,也只能算稍微好看了一点。
前10个月,国内乘用车累计上险1503.10万辆,同比下降20.8%。今年至今,仍没有一个月实现同比增长。
但是和此前一样,整体低迷的市场下,各家车企的悲欢也并不相通。
新能源渗透率到66.1%,插混还在猛跌
10月新能源渗透率达到66.1%,相比9月份的65.0%,已经进一步逼向车市的三分之二了。
新能源类别里,纯电车型10月份上险量达到74.47万辆,同比下降2.4%,已经接近去年同期。插混下降32.0%,增程下降9.9%,新能源合计下降11.1%。这种情况下新能源渗透率仍在上涨,还是油车的跌幅实在太快了。
纯电车型的销量,已经连续第五个月超过燃油车,10月领先20.25万辆,9月领先17.91万辆,差距进一步拉大。
品牌阵营里,自主品牌10月上险达到116.90万辆,同比下降了18.1%,但份额升到了73.1%。同期海外品牌上险下降了36.8%,单月少了约25万辆,按照这个趋势,海外品牌很快就要进行20%份额保卫战了。
自主阵营:比亚迪跌幅收窄,20万级开枝散叶
比亚迪10月合计上险量24.16万辆,同比下降了18.0%,与9月基本持平。主品牌比亚迪19.80万辆,同比下降23.2%,比9月37.3%的跌幅好看不少。
核心车型里,元UP上险量高达2.73万辆,同比增长35.7%,海狮05达到1.77万辆,增长76.9%;宋Ultra保持1.67万辆,秦MAX提高到了7023辆。20万级的海狮08也开始贡献销量,10月达到3463辆。
但主品牌同比仍少了接近6万辆,海鸥一款车就少了1.45万辆,海豹06少9555辆,海狮06少7930辆。方程豹和腾势实现了增长,但合计同比新增也不到7000辆广州域名网,暂时盖不住主品牌这个大缺口。
方程豹10月上险3.15万辆,同比增长9.7%,增速从9月的57.5%降了下来。钛7还有2.22万辆,新车方程S贡献2972辆,补上了一部分。腾势增长52.7%,N8L和Z9合计6372辆,Z9S贡献了601辆。
吉利集团10月上险量达到19.58万辆,同比下降15.0%,环比增长7.1%。银河品牌达到9.71万辆,其中星愿一款车就有4.97万辆,占了51.2%,一款小车顶起了银河半边天。新车银河TT月销量成功破万,达到1.02万辆,在三厢轿车里总算出了个小爆款。
其他车型就没这么轻松了,银河A7同比下降58.3%,熊猫mini下降78.5%,M7和星耀7也出现环比回落。银河已经接近月销10万辆,销量越来越向头部两款车集中。
极氪10月同比增长31.9%,环比却下降12.8%。9X和7X分别贡献5872辆、5484辆,8X从4326辆回落到2916辆。吉利主品牌和领克仍分别下降21.8%、40.6%,集团内部各品牌的节奏差得很远。
前10个月,比亚迪累计领先吉利22.73万辆,9月底的领先优势为18.15万辆。吉利10月比9月多卖近1.3万辆,单月仍比比亚迪少4.58万辆,两大集团的差距又拉大了。
长安集团10月上险8.96万辆,同比下降17.9%。其中启源品牌达到3.45万辆,同比暴涨了2.2倍,占集团销量的38.5%。主销车型Q05上险量1.95万辆,新车Q06从1719辆快速增加到6892辆,两款车占启源销量76%以上,冲劲很足。
启源同比增加了2.38万辆,长安主品牌却减少约3.10万辆,阿维塔再少约0.89万辆,阿维塔10月只剩2819辆,长安在高端新能源市场获得的支撑还很单薄。
奇瑞主品牌10月上险5.34万辆,同比下降17.4%。QQ3贡献1.36万辆,已经占主品牌销量25.4%,蹿升为主品牌第一大车型。多了这样一款万辆级新车,主品牌仍在下滑,瑞虎8、艾瑞泽8、风云A9等原有车型流失的量不小。风云T7也从9月的6069辆回落到4874辆,奇瑞集团整体跌幅达到33.2%。
上汽自主前10个月累计微增0.1%,主要靠名爵撑着。名爵10月增长59.4%,MG4和MG 07合计2.43万辆,占品牌销量接近90%。MG 07上市后连续两个月保持在万辆以上,表现很扎实。荣威10月只剩4631辆,同比下降74.2%,不过荣威也在进行和名爵类似的产品梳理,接下来要看新车上量后的表现。
五菱10月上险6.48万辆,同比下降42.1%。宏光MINI环比增长66.0%,达到2.34万辆,回血很快;同比仍下降63.4%,和去年同期的距离还很大。宏光MINI、缤果Pro和缤果S三款车合计占五菱销量71.4%,五菱的大部分担子仍压在低价纯电车上。
主流合资阵营:大众累计反超丰田
合资阵营里,丰田和大众在品牌累计销量层面的拼抢,是今年的重头戏。
10月份大众品牌上险10.64万辆,丰田为9.93万辆,大众单月领先7136辆。前10个月,大众累计106.71万辆,丰田106.42万辆,大众领先2879辆。丰田的累计第一还没坐热,就被大众拿了回去。
这点领先优势很薄,下个月完全可能再换一次。大众10月同比下降32.2%,丰田下降20.8%,论抗跌还是丰田更强。大众这次反超,有自己的环比反弹,也碰上了丰田往下走。
一汽大众ID.AURA T6从9月的702辆增加到1.16万辆,占一汽大众当月销量22.9%,直接冲到品牌第二,仅次于速腾,探岳和迈腾都被它甩在身后。上汽大众ID.ERA 5S也增加到5883辆,ID.ERA 8X贡献2211辆。大众新能源总算有了几款能进入主力视野的车。
燃油三强却依旧不好过。朗逸、速腾、帕萨特合计上险3.64万辆,比去年同期少了2.71万辆。
一汽丰田10月下降9.0%,RAV4荣放和锐放分别贡献1.73万辆、1.44万辆,两款SUV占品牌销量60%以上。RAV4荣放基本与去年同期持平,锐放增长11.5%,一汽丰田就是靠这对SUV组合稳住了不少销量。
广汽丰田下降30.8%,日子难过得多。凯美瑞、威兰达、锋兰达都在下滑,铂智3X也同比下降18.5%,只剩7788辆;铂智7为1761辆,还没接上量。铂智3X上市初期很抢眼,现在也开始面对同期基数,后续压力落到了铂智7身上。
本田两家合计上险2.60万辆,同比下降52.2%,10月没有一款车型过万。销量最高的CR-V为8807辆,雅阁只剩5535辆。过去一排万辆车撑场面的本田,现在连一款都凑不出来。
东风日产上险2.15万辆,同比下降58.2%。轩逸仍占品牌销量近一半,却从去年同期3.06万辆跌到1.06万辆。NX8、N7和N6三款车合计4250辆,占比不到20%。轩逸一跌,日产还是很难站稳。
豪华阵营:宝马唯一破3万,奥迪跌幅超四成
BBA在10月合计上险8.82万辆,同比下降了35.4%,但是三家的表现有明显不同。
宝马10月上险3.31万辆,下降20.4%;奥迪2.91万辆,下降44.9%;奔驰2.60万辆,下降38.4%。宝马能排在前面,主要是几款主力燃油车比对手少跌了一些。
宝马3系10月上险1.00万辆,同比下降8.7%,是BBA唯一过万的车型。5系、X3和X5分别为6309辆、4977辆、4689辆,表现也比奔驰、奥迪的同级主力稳一些。
再看宝马电动车,画风就完全不同了。国产宝马i3、i5、iX1和iX3合计只有552辆,还不够3系的一个零头;iX1从去年同期的993辆跌到24辆。宝马现在领跑BBA,电动车基本没帮上忙。
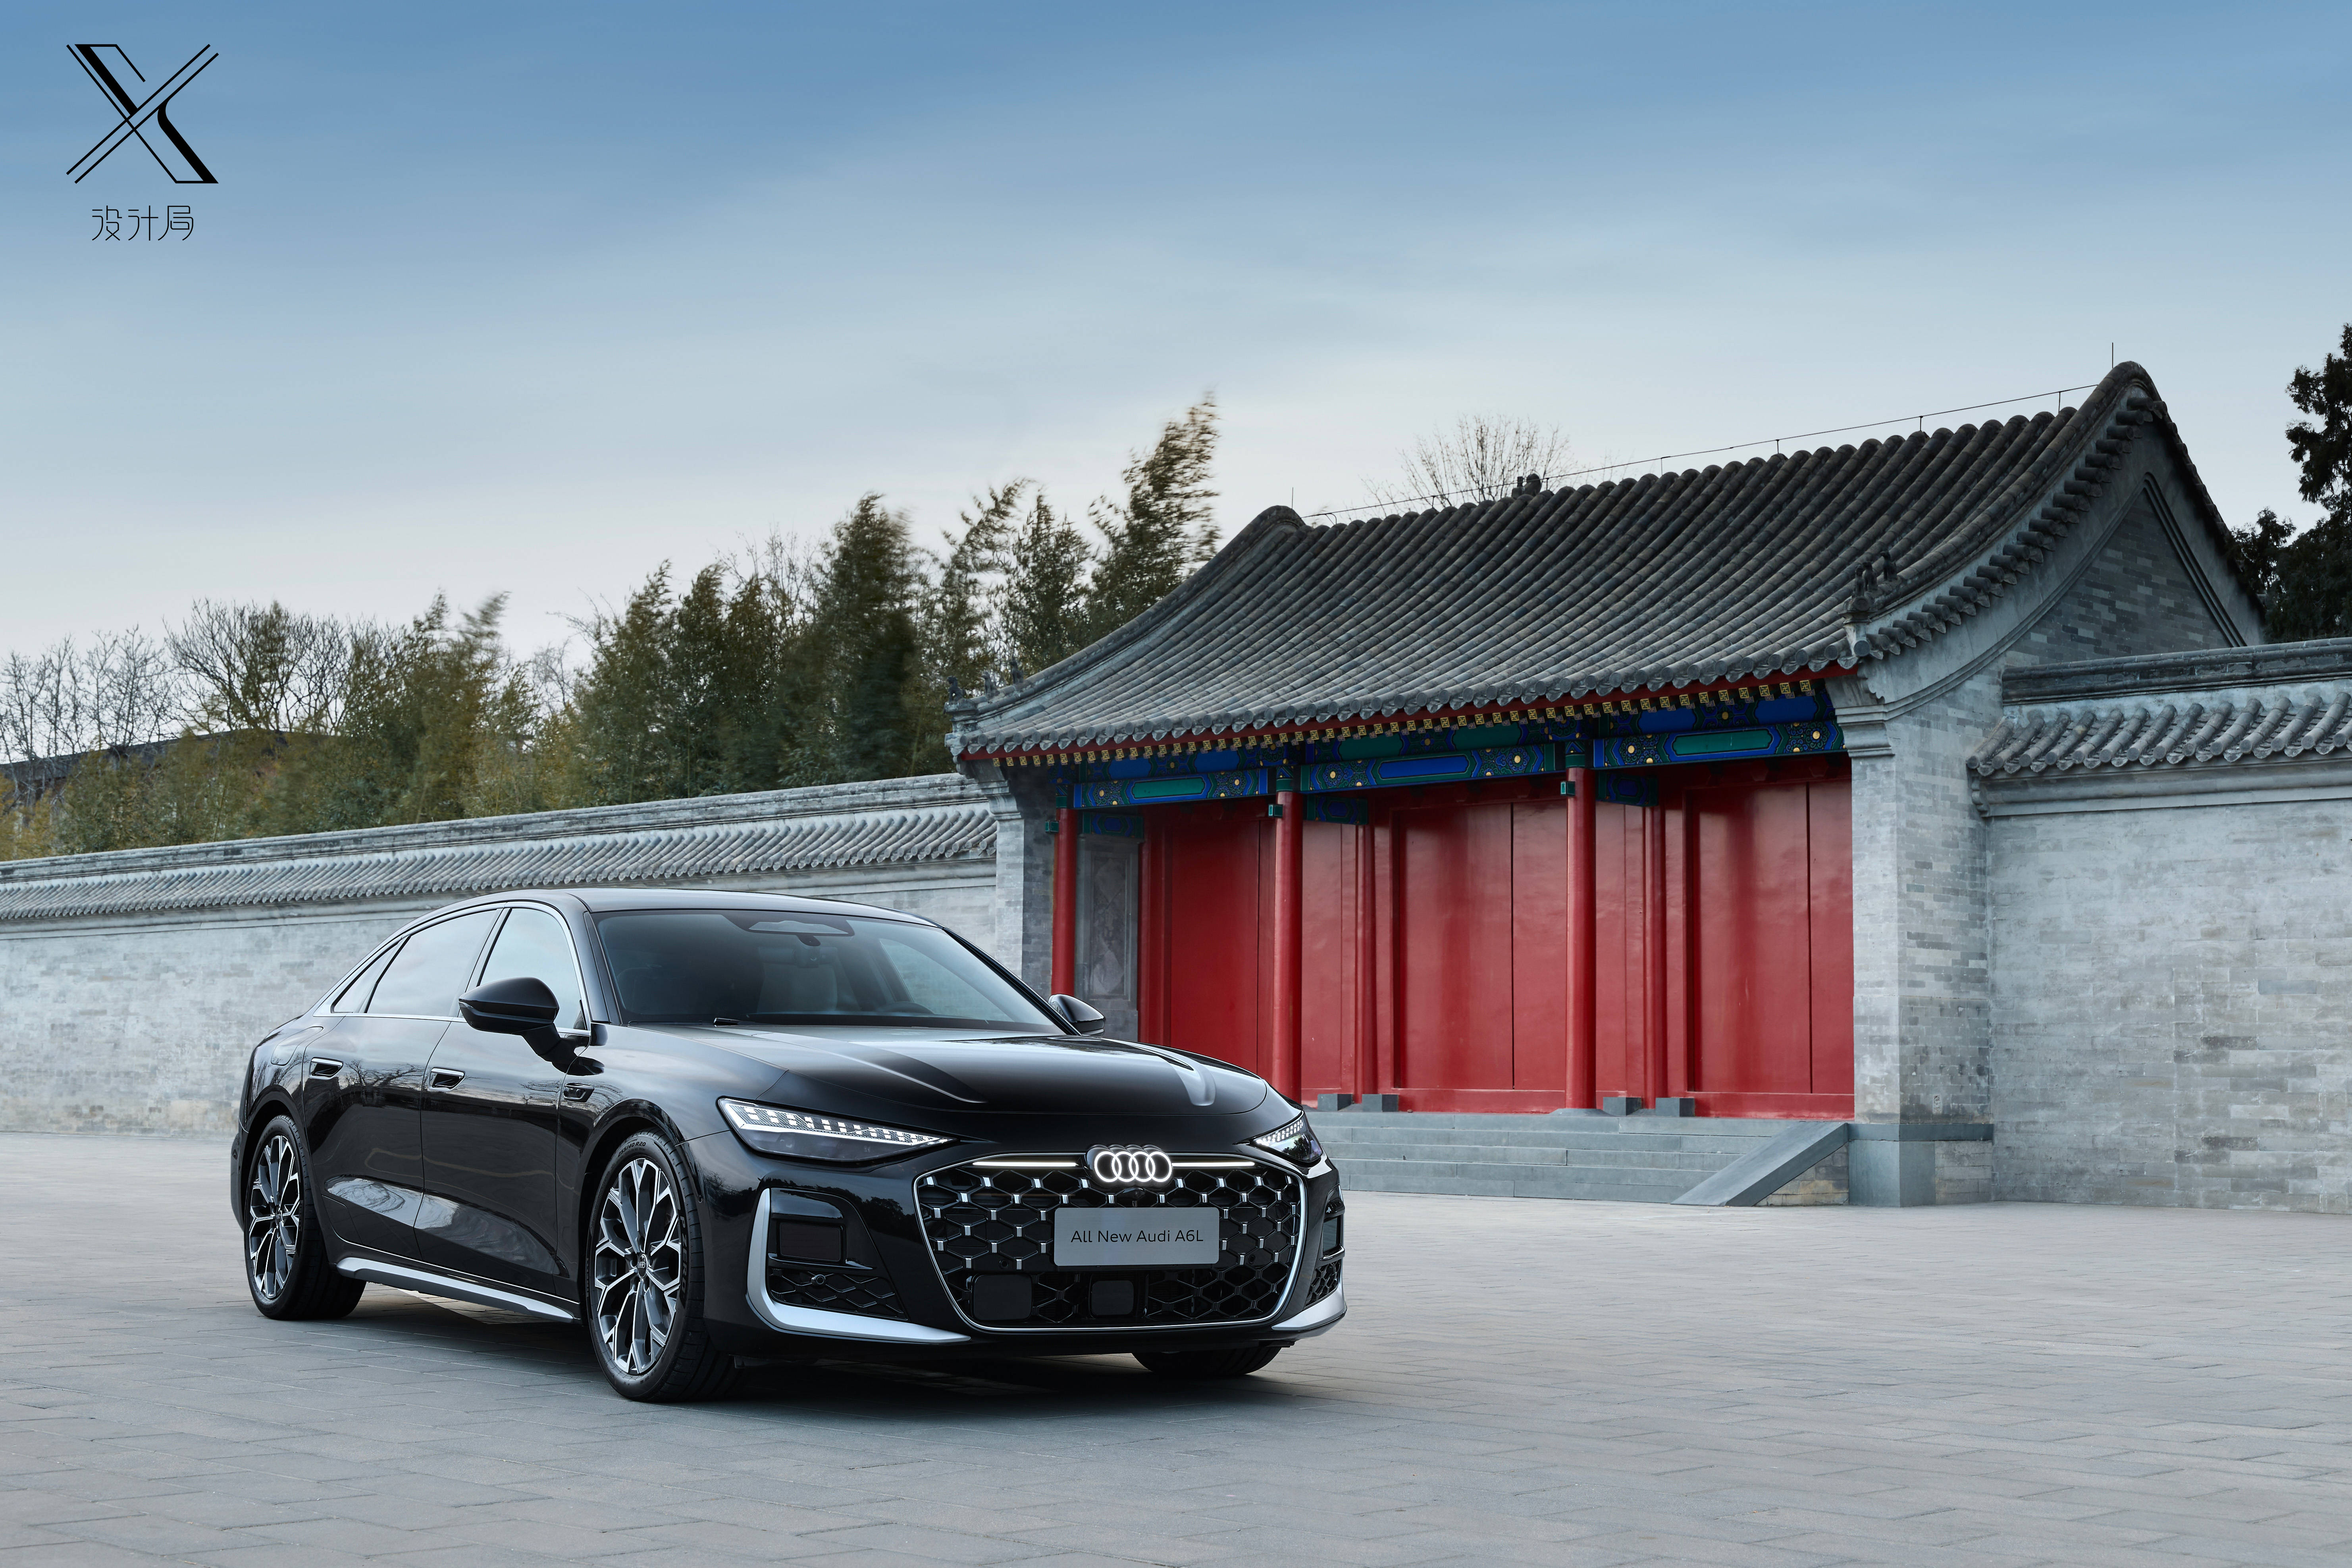
奔驰GLC和E级分别上险7910辆、7519辆,C级只剩4049辆,同比下降62.4%。奥迪A6L和Q5L为7017辆、6057辆,A4L只剩1936辆,下降72.6%。奔驰C级和奥迪A4L这对老熟人,如今一个四千出头,一个不到两千,豪华中型车的日子相当煎熬。
雷克萨斯10月上险1.11万辆,其中ES占6662辆,接近品牌销量60%。二线豪华里,雷克萨斯仍是唯一过万的品牌,只是越来越靠ES一款车撑场面。凯迪拉克和沃尔沃分别为5683辆、5794辆,路虎只剩1776辆。
新势力阵营:零跑累计超过去年全年
新势力阵营,总是各大品牌阵营里总热闹、最提气的,不少品牌也有大跌,但实现正增长的也不少。
领跑的零跑,10月上险7.30万辆,同比增长44.8%,前10个月累计54.64万辆,已经超过去年全年的47.78万辆。
A05增加到6868辆,C10保持在1.03万辆,零跑的基本盘还算稳。D19和D99分别回落到3488辆、723辆,往更高价位走,暂时没有A系列和C系列那么顺。
特斯拉10月只有9305辆,同比下降66.0%。Model Y上险7513辆,Model 3为1014辆,Model Y L为764辆。季度末集中交付可以解释9月之后的环比骤降,但不大能解释这么大的同比跌幅。
小米10月上险4.67万辆,环比增长17.8%。澎程N70和N90合计贡献2.37万辆,占品牌销量50.6%,直接把小米重新抬回4万辆以上。N70增加到1.46万辆,N90达到9096辆,两款新车爬坡都很快。
SU7和YU7合计2.25万辆,去年同期两款车为4.82万辆,减少超过一半,小米现在的销量重心已经明显挪到澎程系列。
鸿蒙智行10月合计上险3.26万辆,同比跌幅达到了52.3%,前10个月累计转为下降5.1%。问界M6和M9合计1.74万辆,占问界销量86.7%。M7只剩1961辆,M8为624辆。五界齐上阵,眼下仍主要靠问界M6和M9抬着走。
享界G9开始放量到1985辆,智界RX贡献598辆,尚界Z7和Z7T都环比下滑约30%。新品牌、新车型一茬接一茬,但是能顶到前排的还不多,问界这边一旦下滑,鸿蒙智行的整体就被拖住了。
蔚来主品牌10月增长16.7%,ES8和ES9合计1.54万辆,占主品牌销量84.7%。ET5和ES6分别下降71.1%、77.7%,乐道三款车全部环比回落,只有萤火虫继续增长到7795辆。
小鹏10月上险3.76万辆,同比增长8.4%。MONA L03贡献1.72万辆,占品牌销量45.9%,接棒MONA M03接得很漂亮;G9L也增加到3469辆。MONA M03、P7、G6和G7仍大幅下滑,小鹏这个月靠新车拿到了增长,其他车型的下跌依旧扎眼。
理想10月上险2.78万辆,同比下降10.9%。理想i9从2779辆增加到5494辆,i6却从7383辆降到2869辆,i8也回落到1004辆。i9往前冲,i6和i8往后退,三款i系列合计从9月的1.19万辆降至9367辆。L6保持在9684辆,MEGA增加到3145辆,仍没把理想整体销量拉回增长。
总结
今年写销量稿,对整体和车企的下滑数据已经基本麻木了,两成、三成、甚至四成以上的同比跌幅,在各阵营里都不罕见,车市的萎靡,连份额高速攀升的新能源,都躲不掉同比下跌。
这是中国车市史上持续最久、也最寒冷的冬天,希望在2026年的冬天结束后,车市也能一同迎来春天。