有六家处于头部位置的乘用车企业存在, 其中的三家单位拿走了总利润的百分之八点六一, 而剩下的另外三家还在面临亏损的情况之下进行挣扎, 二零二六年第三季度期间中国轿车市场的这种分裂状况, 比任何想象出来的剧本都要更加残酷。
01.利润向头部加速集中
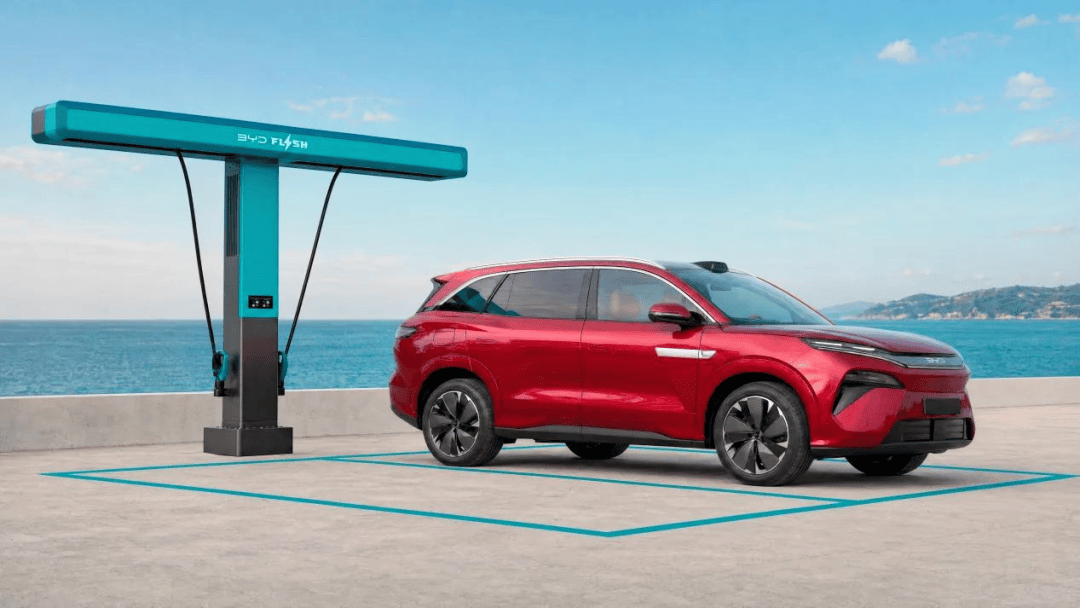
到2026年的第三季度为止, 比亚迪、奇瑞以及吉利这三家企业, 它们各自的母公司净利润加起来一共是202.53亿元, 这个数字占到了那六家还在盈利公司的总利润盘子当中的86.1%, 而回望2025年的同一时期, 这三家企业的合计净利润大约只有124亿元, 当时的占比为76.5%, 所以说在过去这一年里, 这种集中的程度提升了将近10个百分点, 马太效应已经肉眼能够看到了。
长安汽车的业绩已经从盈利变成了亏损。广汽集团的亏损规模继续变大。理想汽车、小鹏汽车和蔚来汽车的财报还没有公布, 根据行业的判断, 这三家公司在第三季度大概率处于亏损的情况。
上汽集团第三季度的归母净利润是4.86亿元, 这里面有4.16亿元是来自政府补助和资产处置, 扣除非经常性损益后的利润只有6953万元。
02.比亚迪高端与出海双引擎
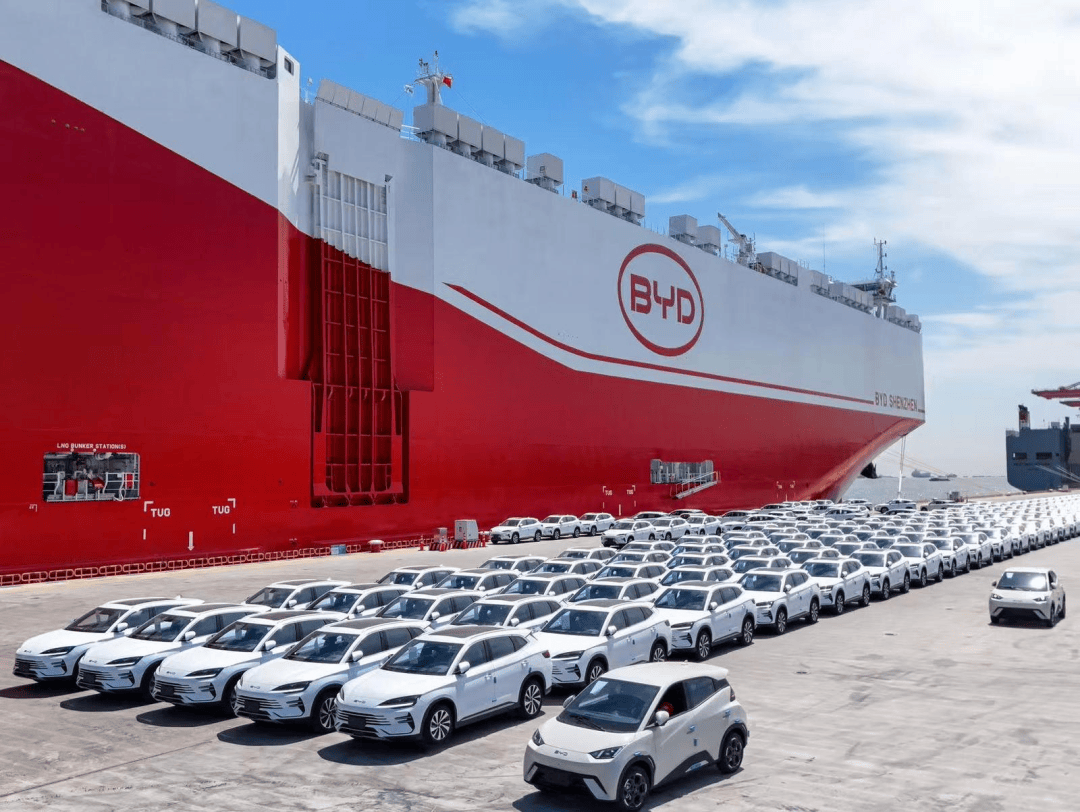
在前三季度的时间里, 方程豹、腾势以及仰望这三个品牌加在一起的总销量达到了41万辆之多, 这个数据相比于往年同一时期实现了75%的同比增长态势, 其中高端产品的国内销售业务构成了企业盈利的坚实基础, 而处于匈牙利境内的工厂也即将进入量产阶段, 比亚迪公司当前正在推动自身从单纯出口整车的模式转变为在当地直接建设工厂的模式, 这种做法选择在短期之内主动让渡部分利润率以实现对关税壁垒的有效规避, 其背后所赌注的是在未来能够获得更广泛的区域市场份额。
问界M9这款车, 已经连着四个月都在50万元以上级别的车型销量排行榜里坐上了第一把交椅。但是呢, 它的母公司这边算一笔账, 扣除非经常性损益后的净利润是负的13.65亿元。这家公司想要扭亏增盈, 主要还得靠处置那些资产来撑着。
另外一边, 车规级别的存储芯片供应是很紧张的, 同时又赶上了大宗商品在涨价。因为高端车型用在这些相关品类上的数量要比普通车大得多, 所以这种成本方面的压力就显得尤为突出和沉重了。
03.吉利出口放量拉高毛利率
在Q3这个时间段里, 出口的数量达到了32.3万辆。与之前的阶段相比, 这一数字出现了188.8%的大幅增长。这个数字占到了单季销量的40%。从环比和同比两个角度来看, 出口的占比都在同步上升。
这种变化直接推动Q3的毛利率提升到了18.0%。看整个前三季度的数据可知, 总的销量仅仅增加了3%。得益于单季出口的显著增加, 利润的弹性表现要好于销量的增长速度。
吉利是靠着沃尔沃, 还有极氪的海外渠道, 再加上和雷诺的合资项目, 来搞海外的收益。这些海外收益里面, 包括了技术授权费, 也包括供应链方面的利润分成, 所以并不是单纯地在卖整车。
它是用并购平台结合起KD散件这种模式, 往海外市场去拓展。这么一来, 它的利润结构,就比那种单纯的贸易出口方式, 更能抵抗得了周期的波动影响。
04.奇瑞的贸易出口命脉
第三季度的时候, 出口量达到了五十五点四万辆。这个数量跟去年同期相比, 增长了百分之五十。出口所占的比例是百分之七十有六。在三家企业当中, 它是最依赖整车贸易出口的一家。
这家企业闷声不响地在海外渠道经营了二十多年。根据估算, 第三季度单个季度的利润是五十三点九六亿元。从这个情况来看, 出口的价差仍然是其最直接的利润来源。
在全球范围看, 奇瑞在本地化建设的步骤方面相比那些处于领先地位的企业来说相对慢一步, 目前它正在加速进行弥补。其拥有的全球下沉市场渠道是核心资产, 不过各个国家的关税政策以及本地化的规范要求一旦发生收紧变化, 利润方面的灵活性将最先受到冲击现象发生, 这正是它所面临的最大性的结构性短板问题所在。
05.亏损阵营的开工率困局
广汽针对Q3项目的研发投入金额达到了35.5亿元, 与去年同期相比的增长幅度为11.6%, 在前三季度的时间周期内, 其海外战略相关的累计投入资金为54.6亿元, 泰国的罗勇工厂目前正在推进满产的状态, 并且计划把产能翻一番到20万辆的规模, 巴西阿纳波利斯工厂在今年3月份正式投产, 首辆本地制造的UNI-T汽车随之完成下线。
汽车制造是一种投入了大量资金的生意, 盈亏平衡点跟生产线的运作效率紧密相连, 目前表现最好的大型工厂其产能利用率都保持在百分之八十的高位, 相比之下广汽旗下自主品牌相关板块的利用水平就偏低一些, 哪怕每辆车能赚点钱也抵不过厂房以及生产设备这些固定支出的压力, 所谓的降价竞争从根本上说就是为了争夺那些能够让机器转起来的订单, 如果拿不到足够多的单子就得长期去分摊已有的成本损失。
06.退税下调重塑出海逻辑
到了二〇二六年的前三季度, 出口总量的数字到达了八二〇万辆那么多, 导致整个行业内部都呈现出了一片欢腾的景象。
但是, 财政部门方面已经给出了明确的说法, 规定了从今年四月开始起, 新能源汽车的出口退税率需要从百分之十三被下调到百分之九这个数值, 那种依靠着退税政策来支撑起来的在海外市场的利润额度将会逐渐地被削弱变薄, 关于走向出海的底层逻辑正面临着需要重新 constructed 的重大调整。
比亚迪在匈牙利的工厂项目, 以及零跑在西班牙的生产线项目, 正在推动出海业务从单纯地整车运出去销售, 转变为在当地直接建厂生产制造。
这样做所付出的代价, 包括被占用的资金翻倍增加, 以及收回投资成本的周期明显变长, 导致短期内的财务报表承受压力, 这几乎是必然会出现的情况, 而且在这场转型升级的过程中, 不存在任何可以轻易走通的捷径。
你觉得2027年退税下调之后, 哪家车企最有可能最先扛不住压力呢? 欢迎在评论区里面去聊聊你的看法, 如果你也觉得这个观点有启发性的话, 就点一下赞, 并且转发给你身边的车圈朋友。