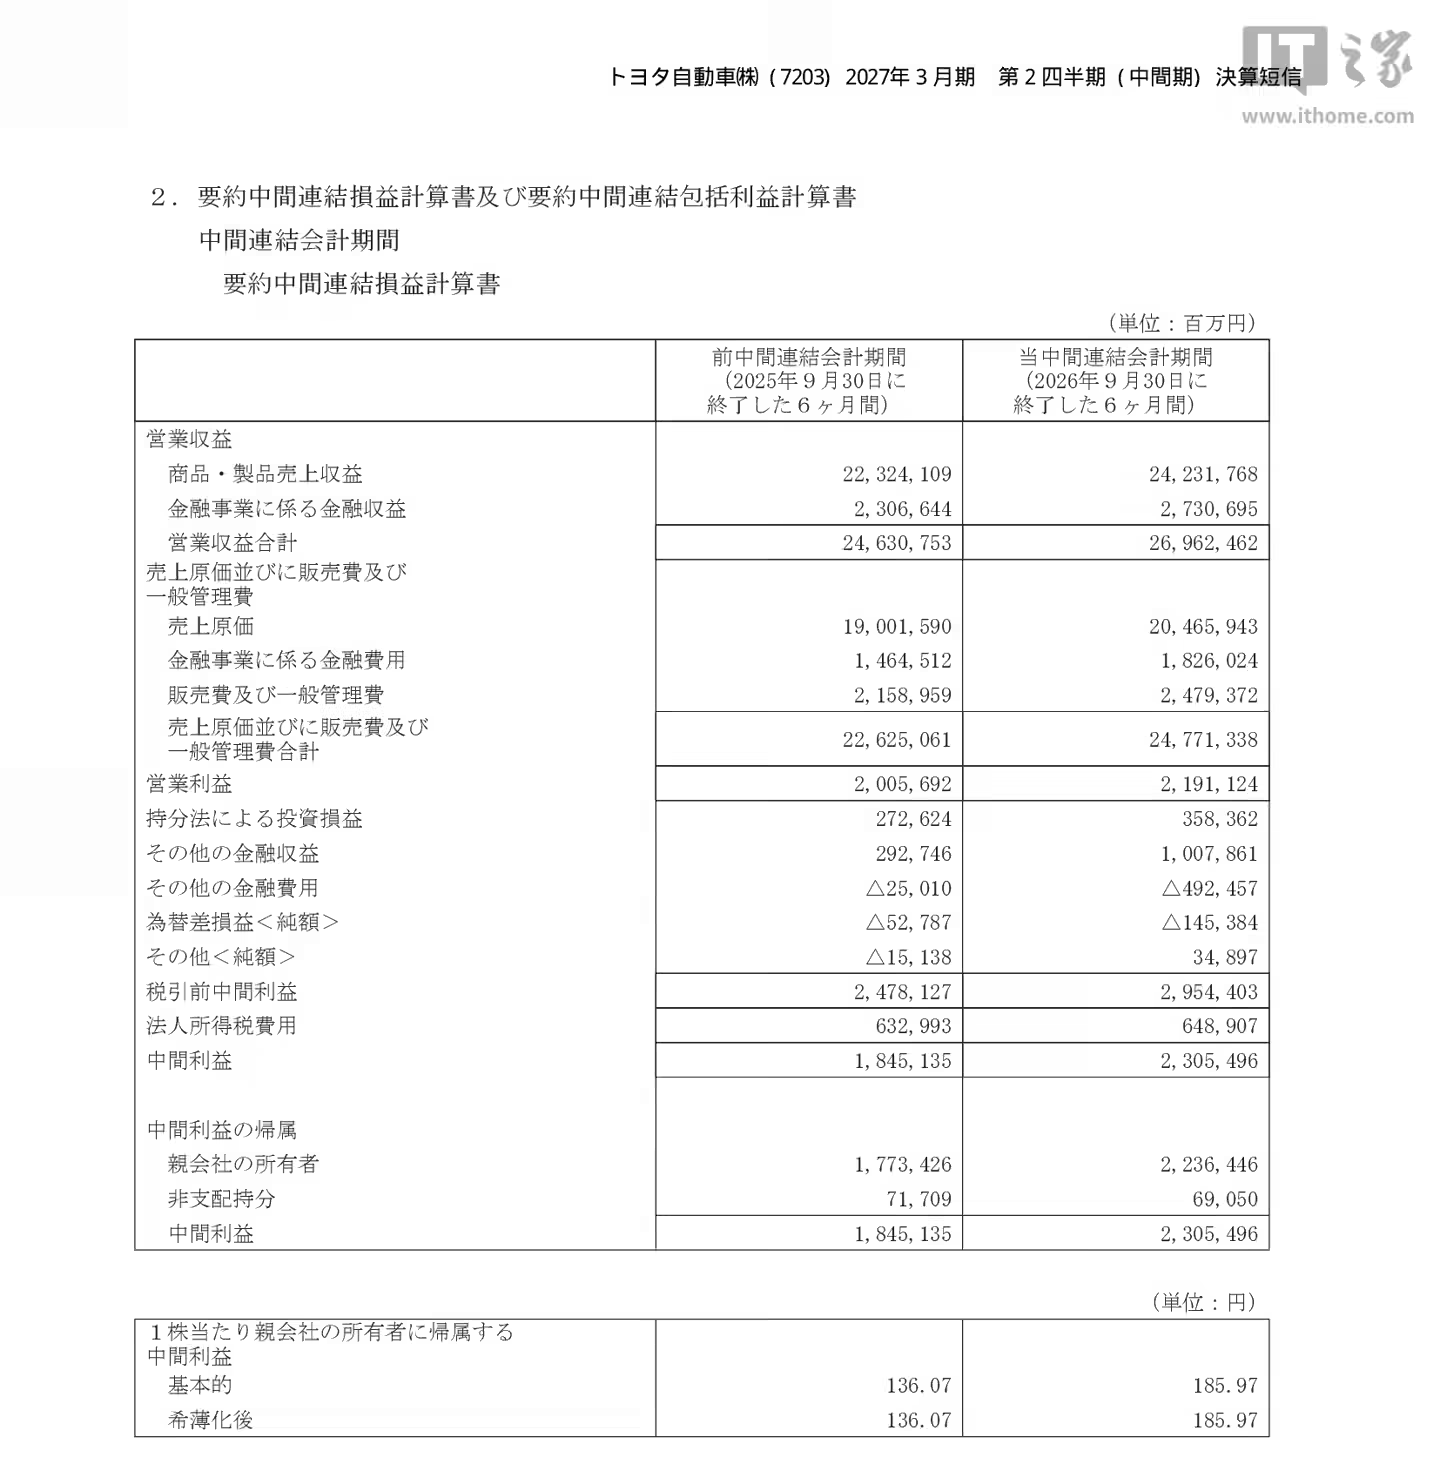
丰田在2026财年的上半年里,其营业利润出现了回升的情况广州域名网, 以至于公司的股价在一个交易日里暴涨到了16.68%, 这创下了自1987年以来最大的一次涨幅。
但是, 如果把汇率带来的红利给抛开不谈, 实际的营业收入其实还在收缩, 那么大家可能会想, 这份回暖的景象, 到底是不是真正的复苏, 又或者是靠着外部顺风抢来的一点喘息空间呢, 这个问题还是值得去琢磨一下的。
股价创近四十年最大涨幅
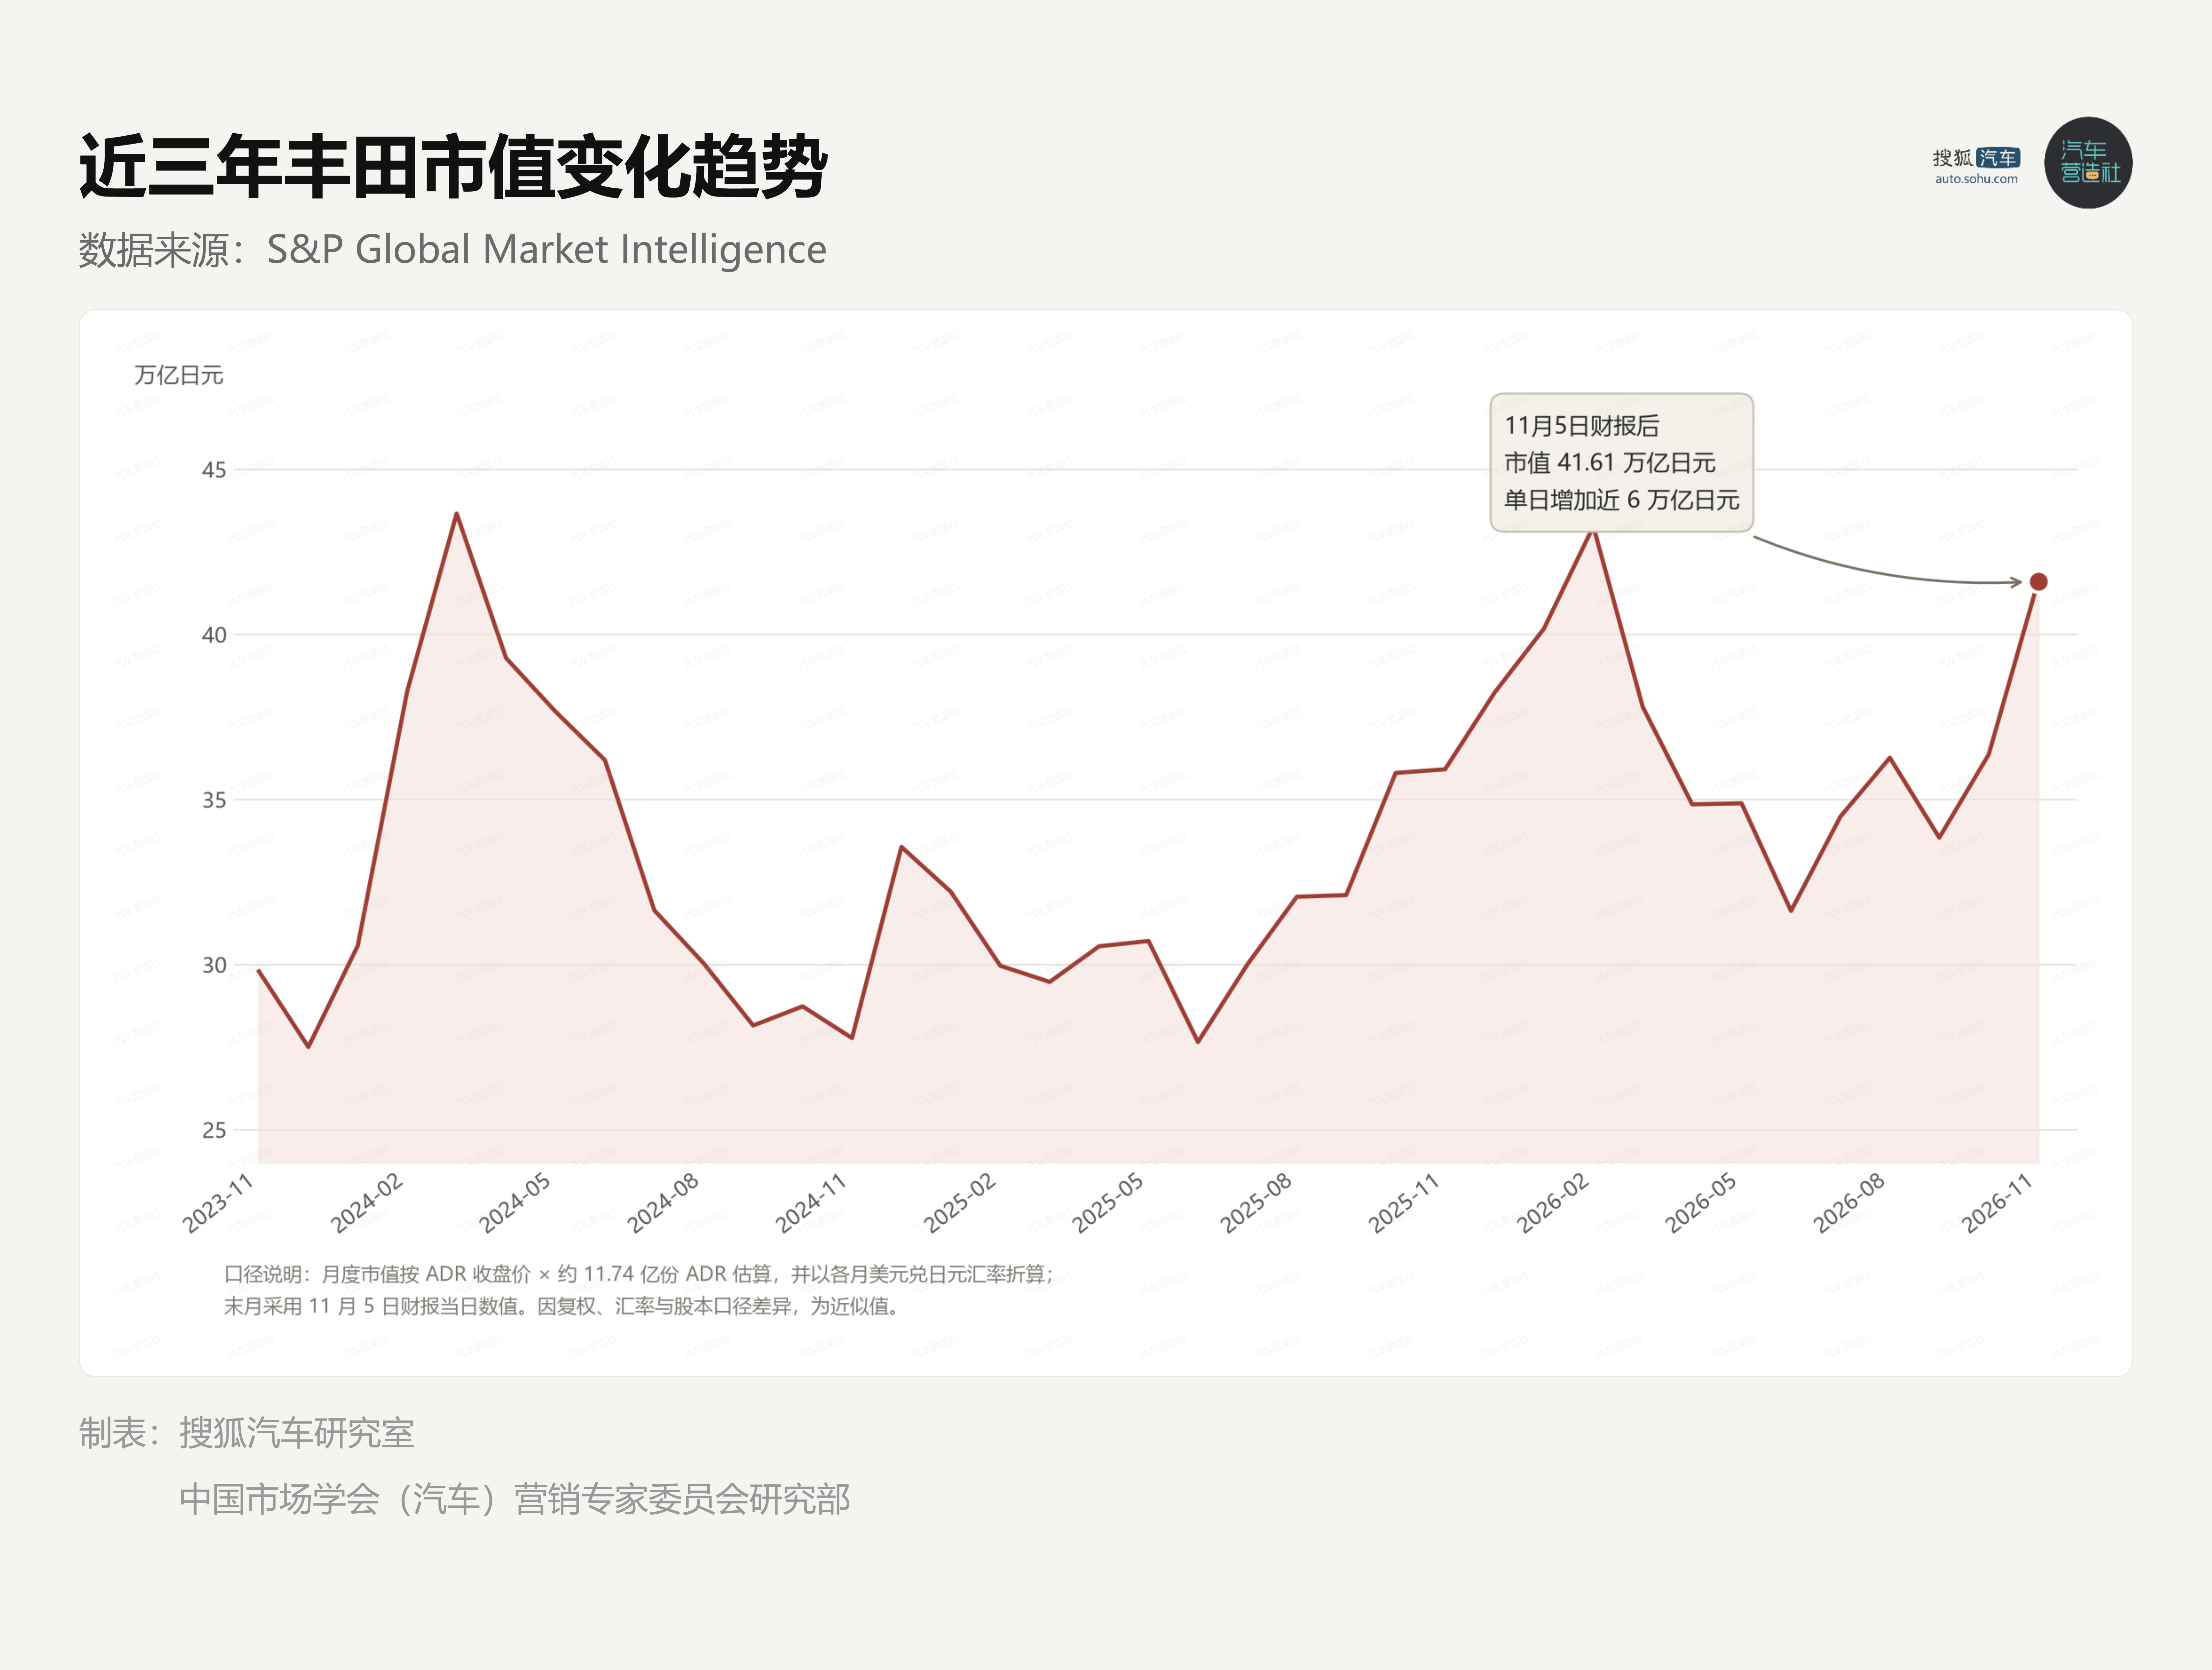
在财报发布的当天, 丰田的股价一路向上走高的样子非常明显, 最终的收盘结果是上涨了百分之十六点六八, 这一步涨幅是自一九八七年到现在为止的最大单日涨幅, 而在大多数传统的汽车制造企业依然面临着较大压力或者困难的时候, 资本市场方面对于丰田公司却给出了非常少见的、比较乐观的一个投票选择。
根据m.hyjdxg.com援引的行业数据来分析, 丰田目前在全球范围内依然是销量与利润双双排在第一位的企业。它的业绩优势相对是非常明显的。这一点就是投资者信心的最核心的来源所在。这也是它能够支撑股价出现大幅反弹的底气和理由。
汇率红利掩盖真实收缩
日元贬值这件事, 给丰田带来了6850亿日元的正向影响, 如果剔除了交易性的汇兑因素之后, 实际的营业收入是1.505万亿日元。所谓的利润回升, 在很大程度上是因为外部的汇兑红利, 把成本上涨给抹平了。

在2024财年达到盈利高点之后, 丰田的营业利润已经连着两年往下走了。这次业绩回升并不代表主业造血能力的全面复苏。内部的 Growth 动力还是明显不够的。
成本端拖累远超改善
原材料价格的上涨在上半年拖累了营业利润, 拖累的数额是3400亿日元, 这个数字远超营销端改善所带来的1650亿日元的增量, 所以, 上游成本的压力依然是盈利的最大拖累项。
全年业绩指引虽然从三千三百三十万亿元日元调高到了三点六万亿日元, 但是相比以前的增速, 这一年只增加了百分之三点六, 赚钱的劲头明显不如之前了, 利润可能连续第三年变少这个风险情况, 虽然被压小了一些, 可是还是没有完全去掉。
北美扭亏对冲亚洲失速
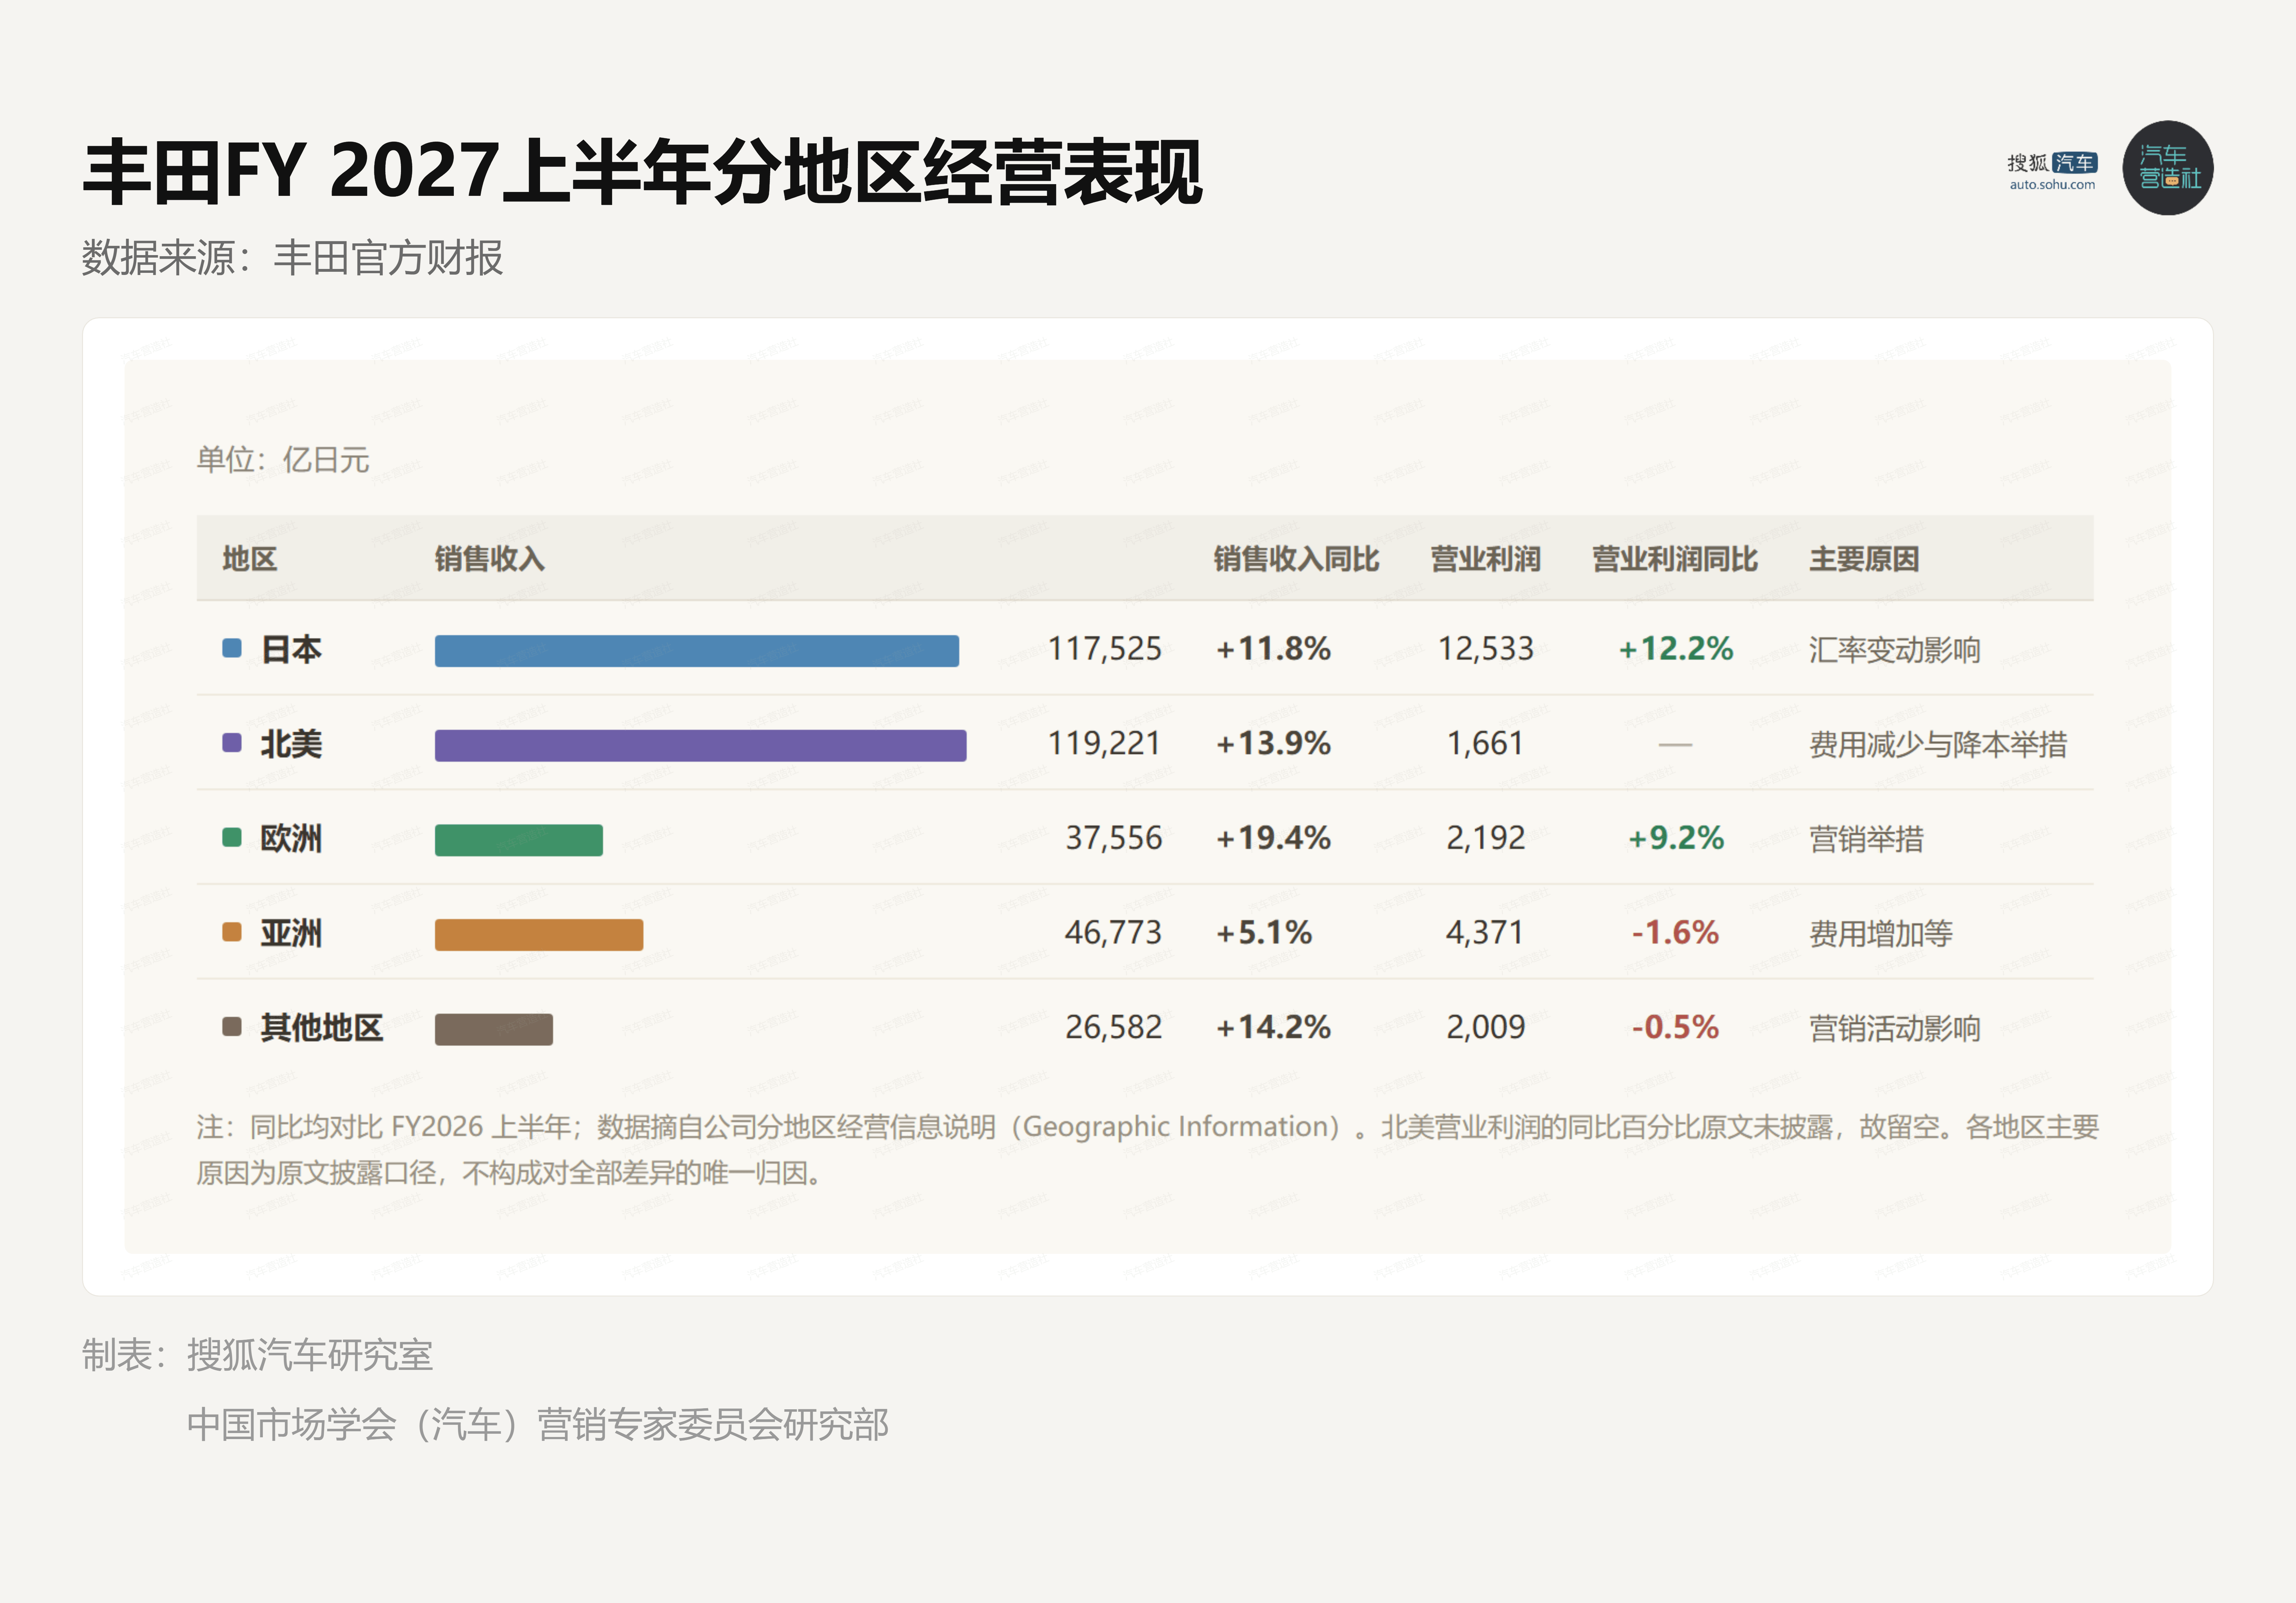
北美市场成为了丰田唯一实现由亏转盈的市场区域, 要知道在去年同期阶段, 仅仅美国业务板块就产生了高达一千三百四十一亿日元的亏损状况, 然而在当前的这一财年上半年里头, 直接情况就变成了盈利一千三百二十亿日元, 价格调整措施、混合动力车型销量的大幅增长以及关税压力有所缓和这些因素, 共同作用之下推动了这种财务表现上的反转趋势。
全球合并下来的销量数字是475.8万辆, 和以前的情况相比, 降低了0.5%, 这意味着规模上的扩张动作已经彻底停下来了。
美洲、日本和欧洲这三个地方的增长表现, 在很大程度上平衡了亚洲市场突然变慢带来的负面影响, 但是眼下这种改善的局面, 非常依赖不同地区之间的节奏差异, 以及局部地区的政策红利支持。
混动车是真正压舱石
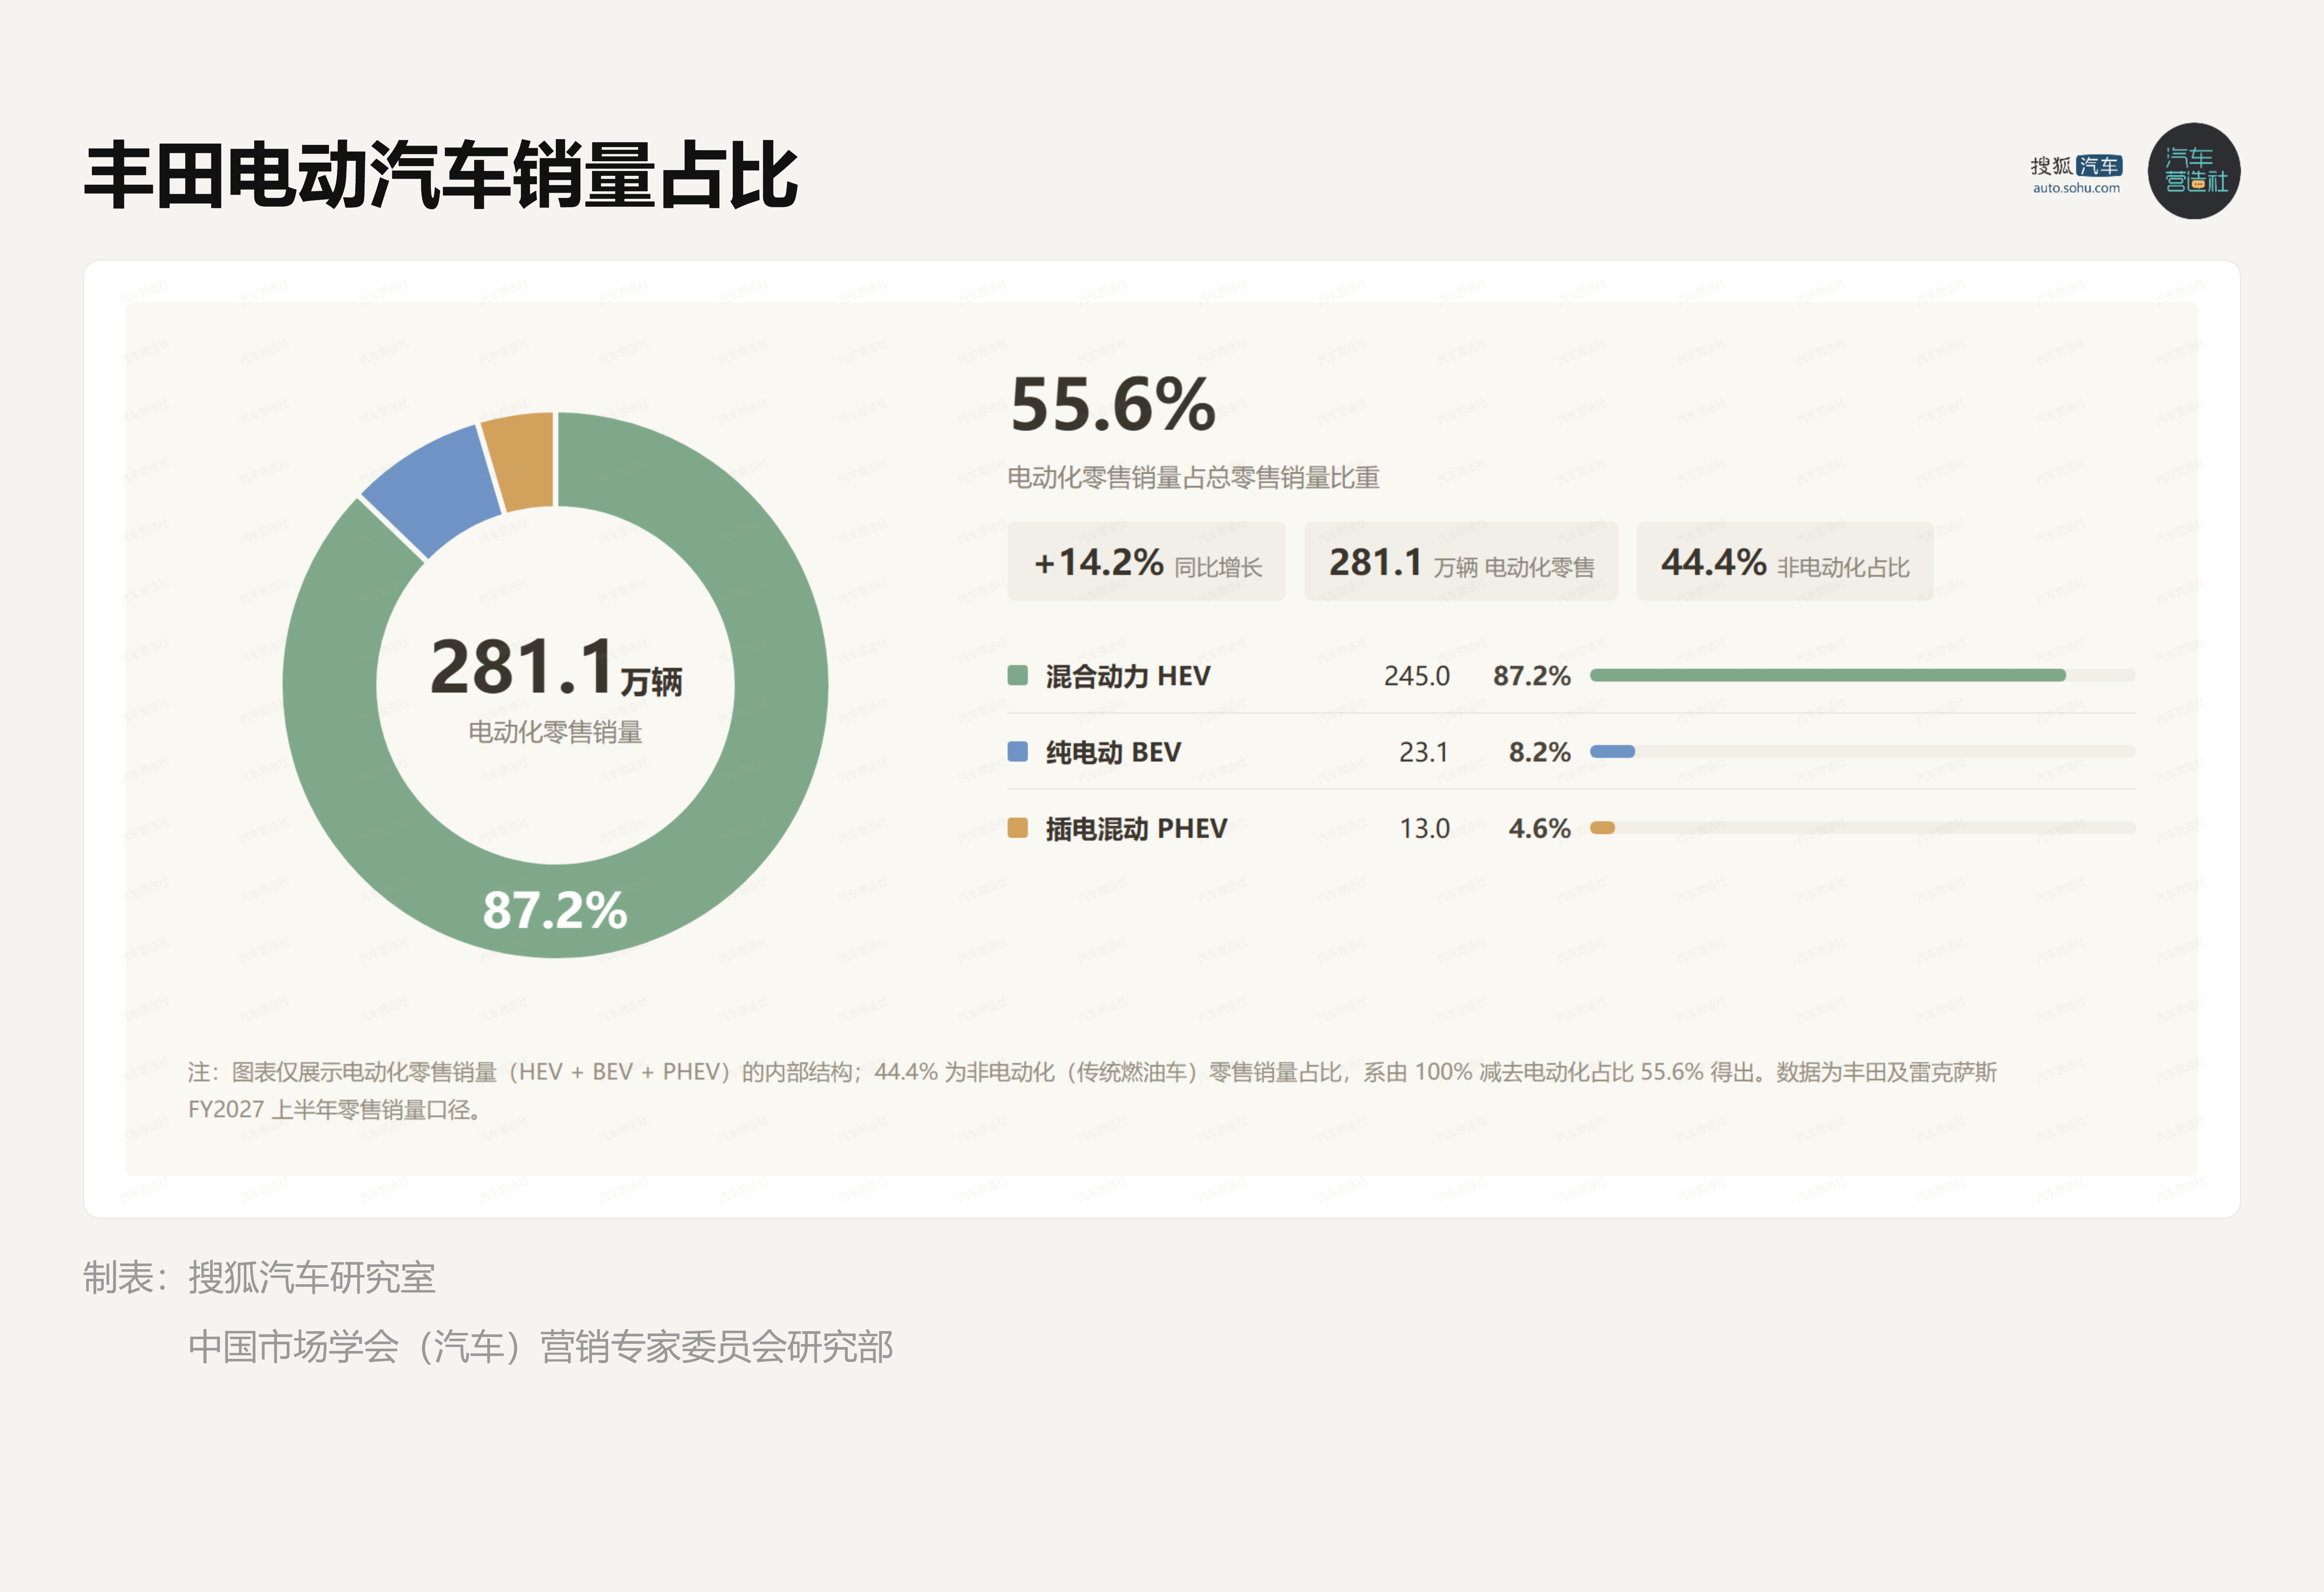
虽然现在纯电动车型的数量增长得挺快, 可是在总的规模上还是不够大。为了能把每一辆车赚到的钱提上去, 丰田正在做几件事情, 具体包括把混合动力车的生产能力扩大, 把卖的车重新调整一下, 尽量在当地买来需要的零件, 还有想办法把成本压到低低位儿去, 这四项办法同时展开, 目的是为了提升单车利润。
成熟的混合动力业务这一项, 加上严格的成本控制这一措施, 这两个东西加在一起, 才是真正支撑着丰田公司去渡过当前的调整期的内部的根本性的底牌。至于说纯电动汽车这一领域嘛, 它还不足以完全承担起推动企业增长的大旗这件事。
中国市场竞压实打实
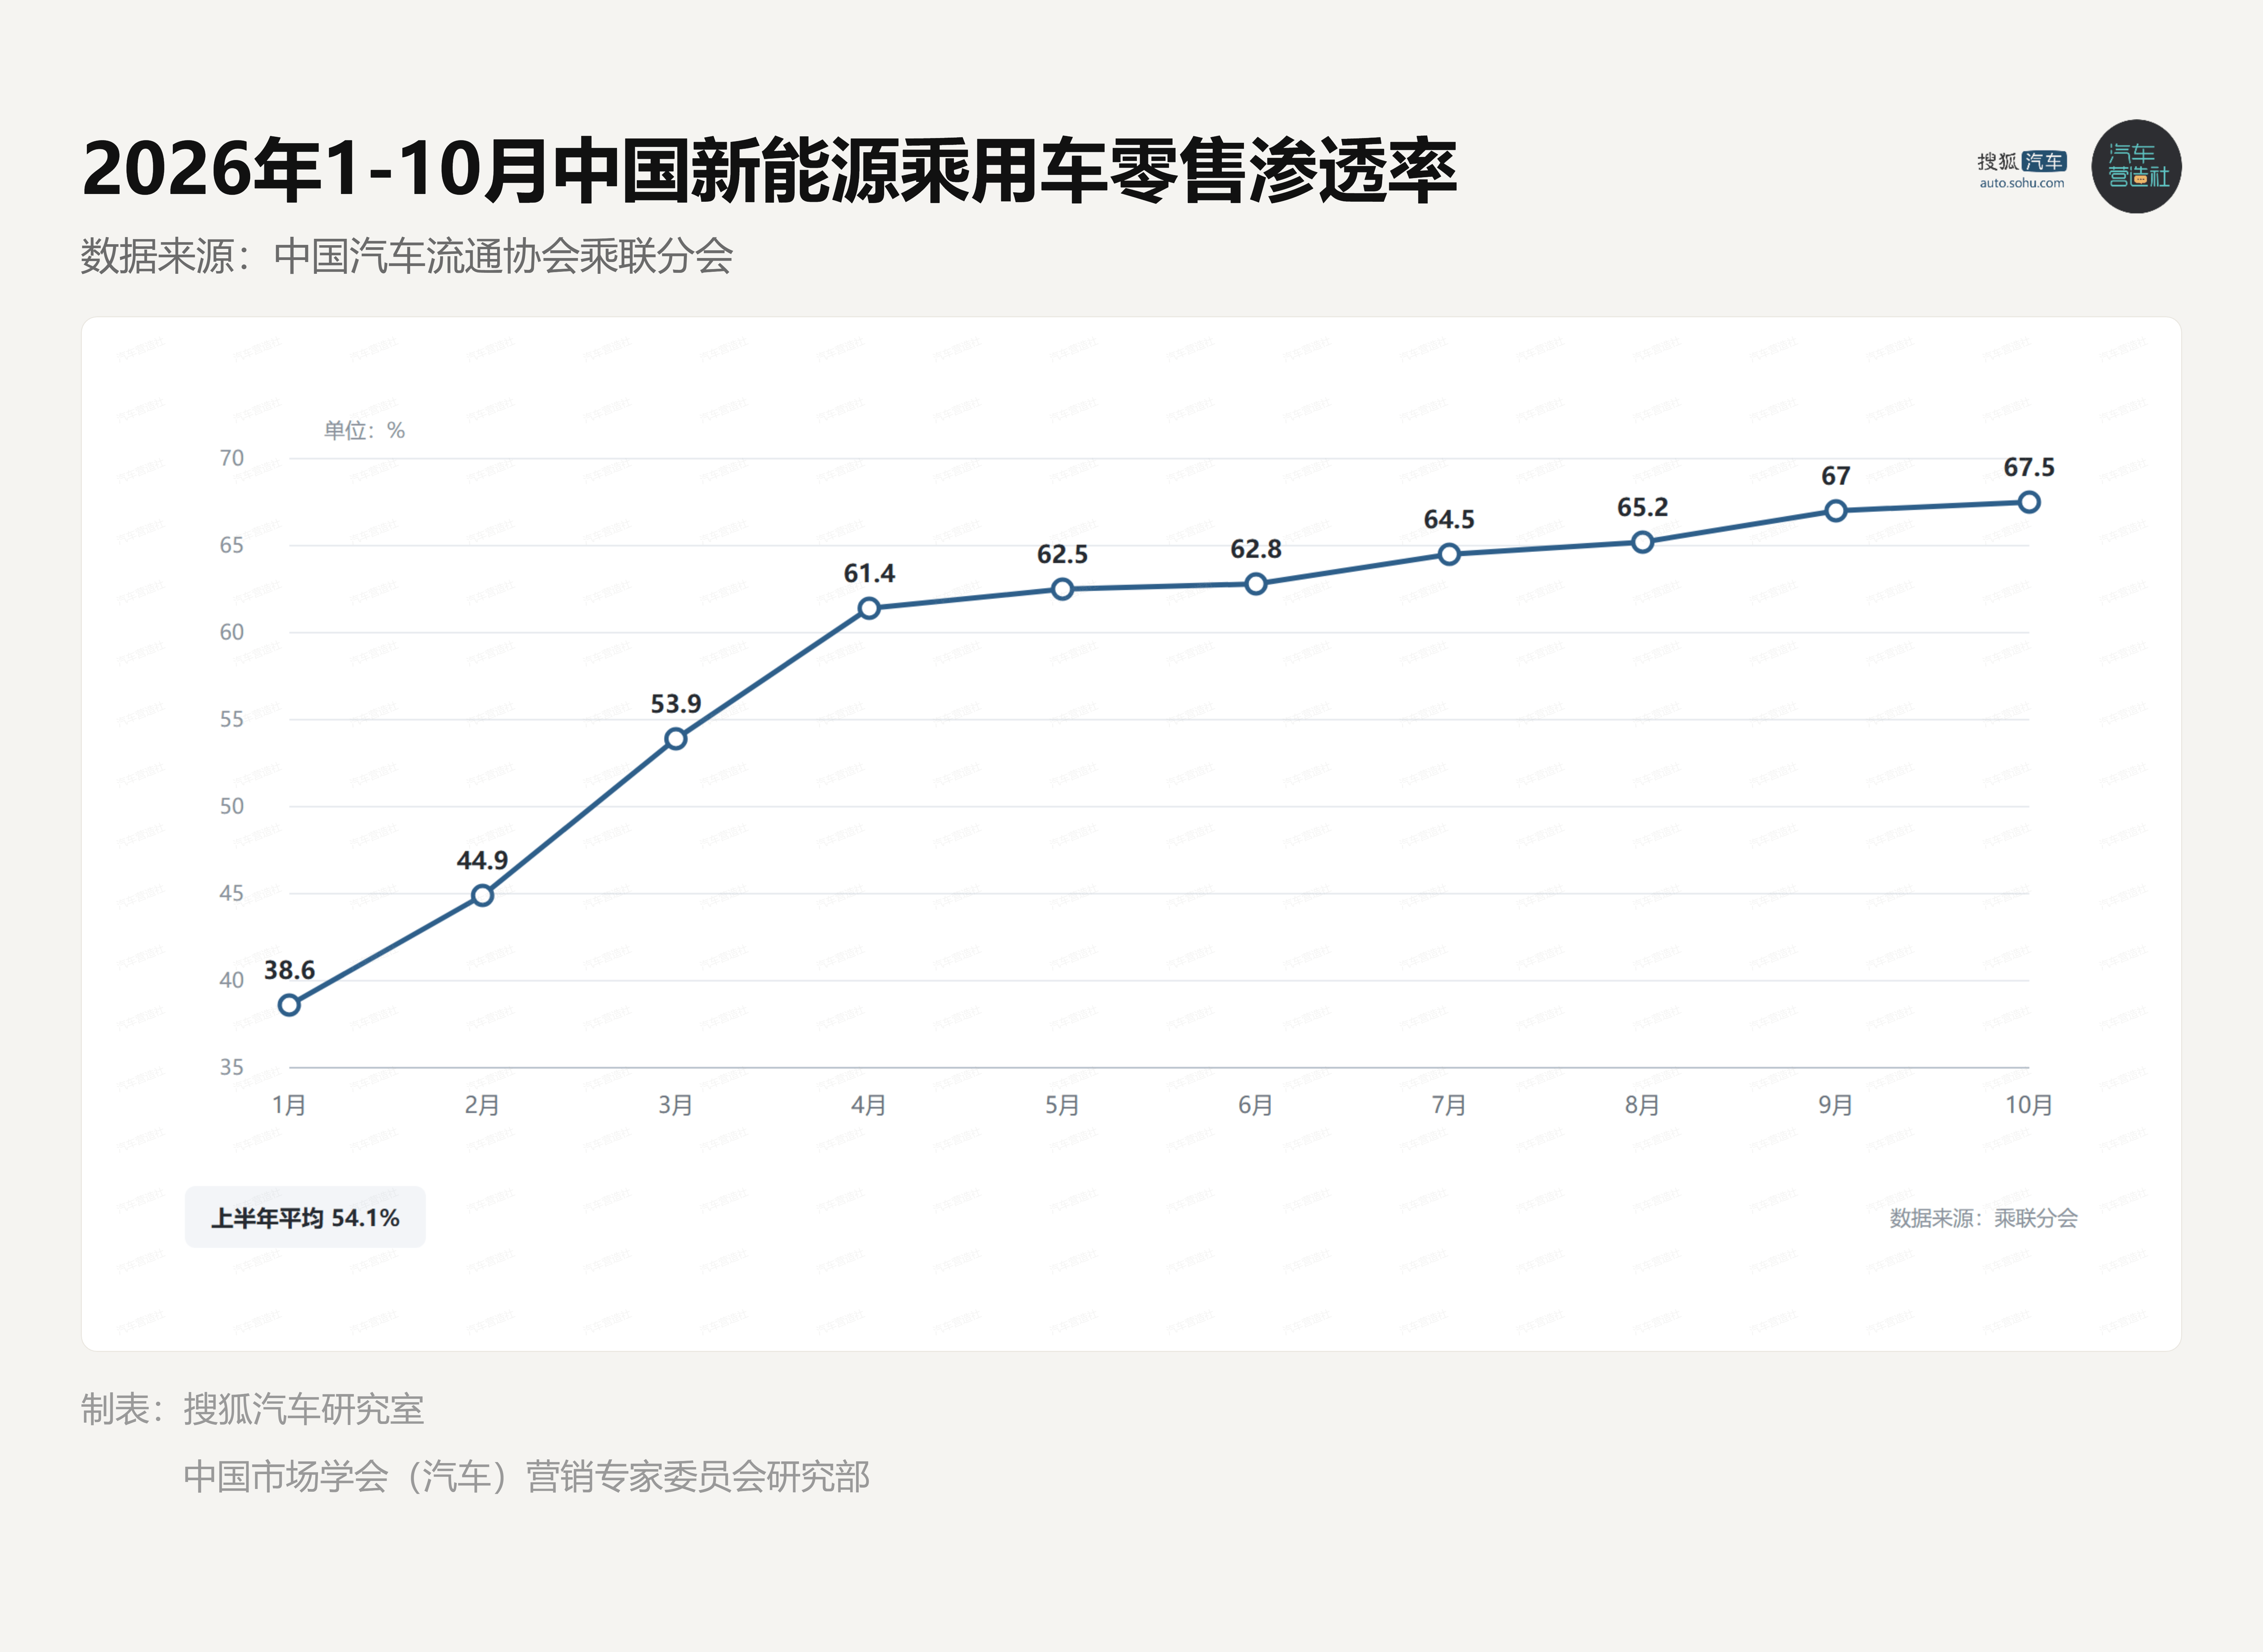
从2026年3月这个时候开始, 中国新能源车的零售渗透率就直接超过了百分之五十的这个数字了, 而且这个比例还在不停地往上走。
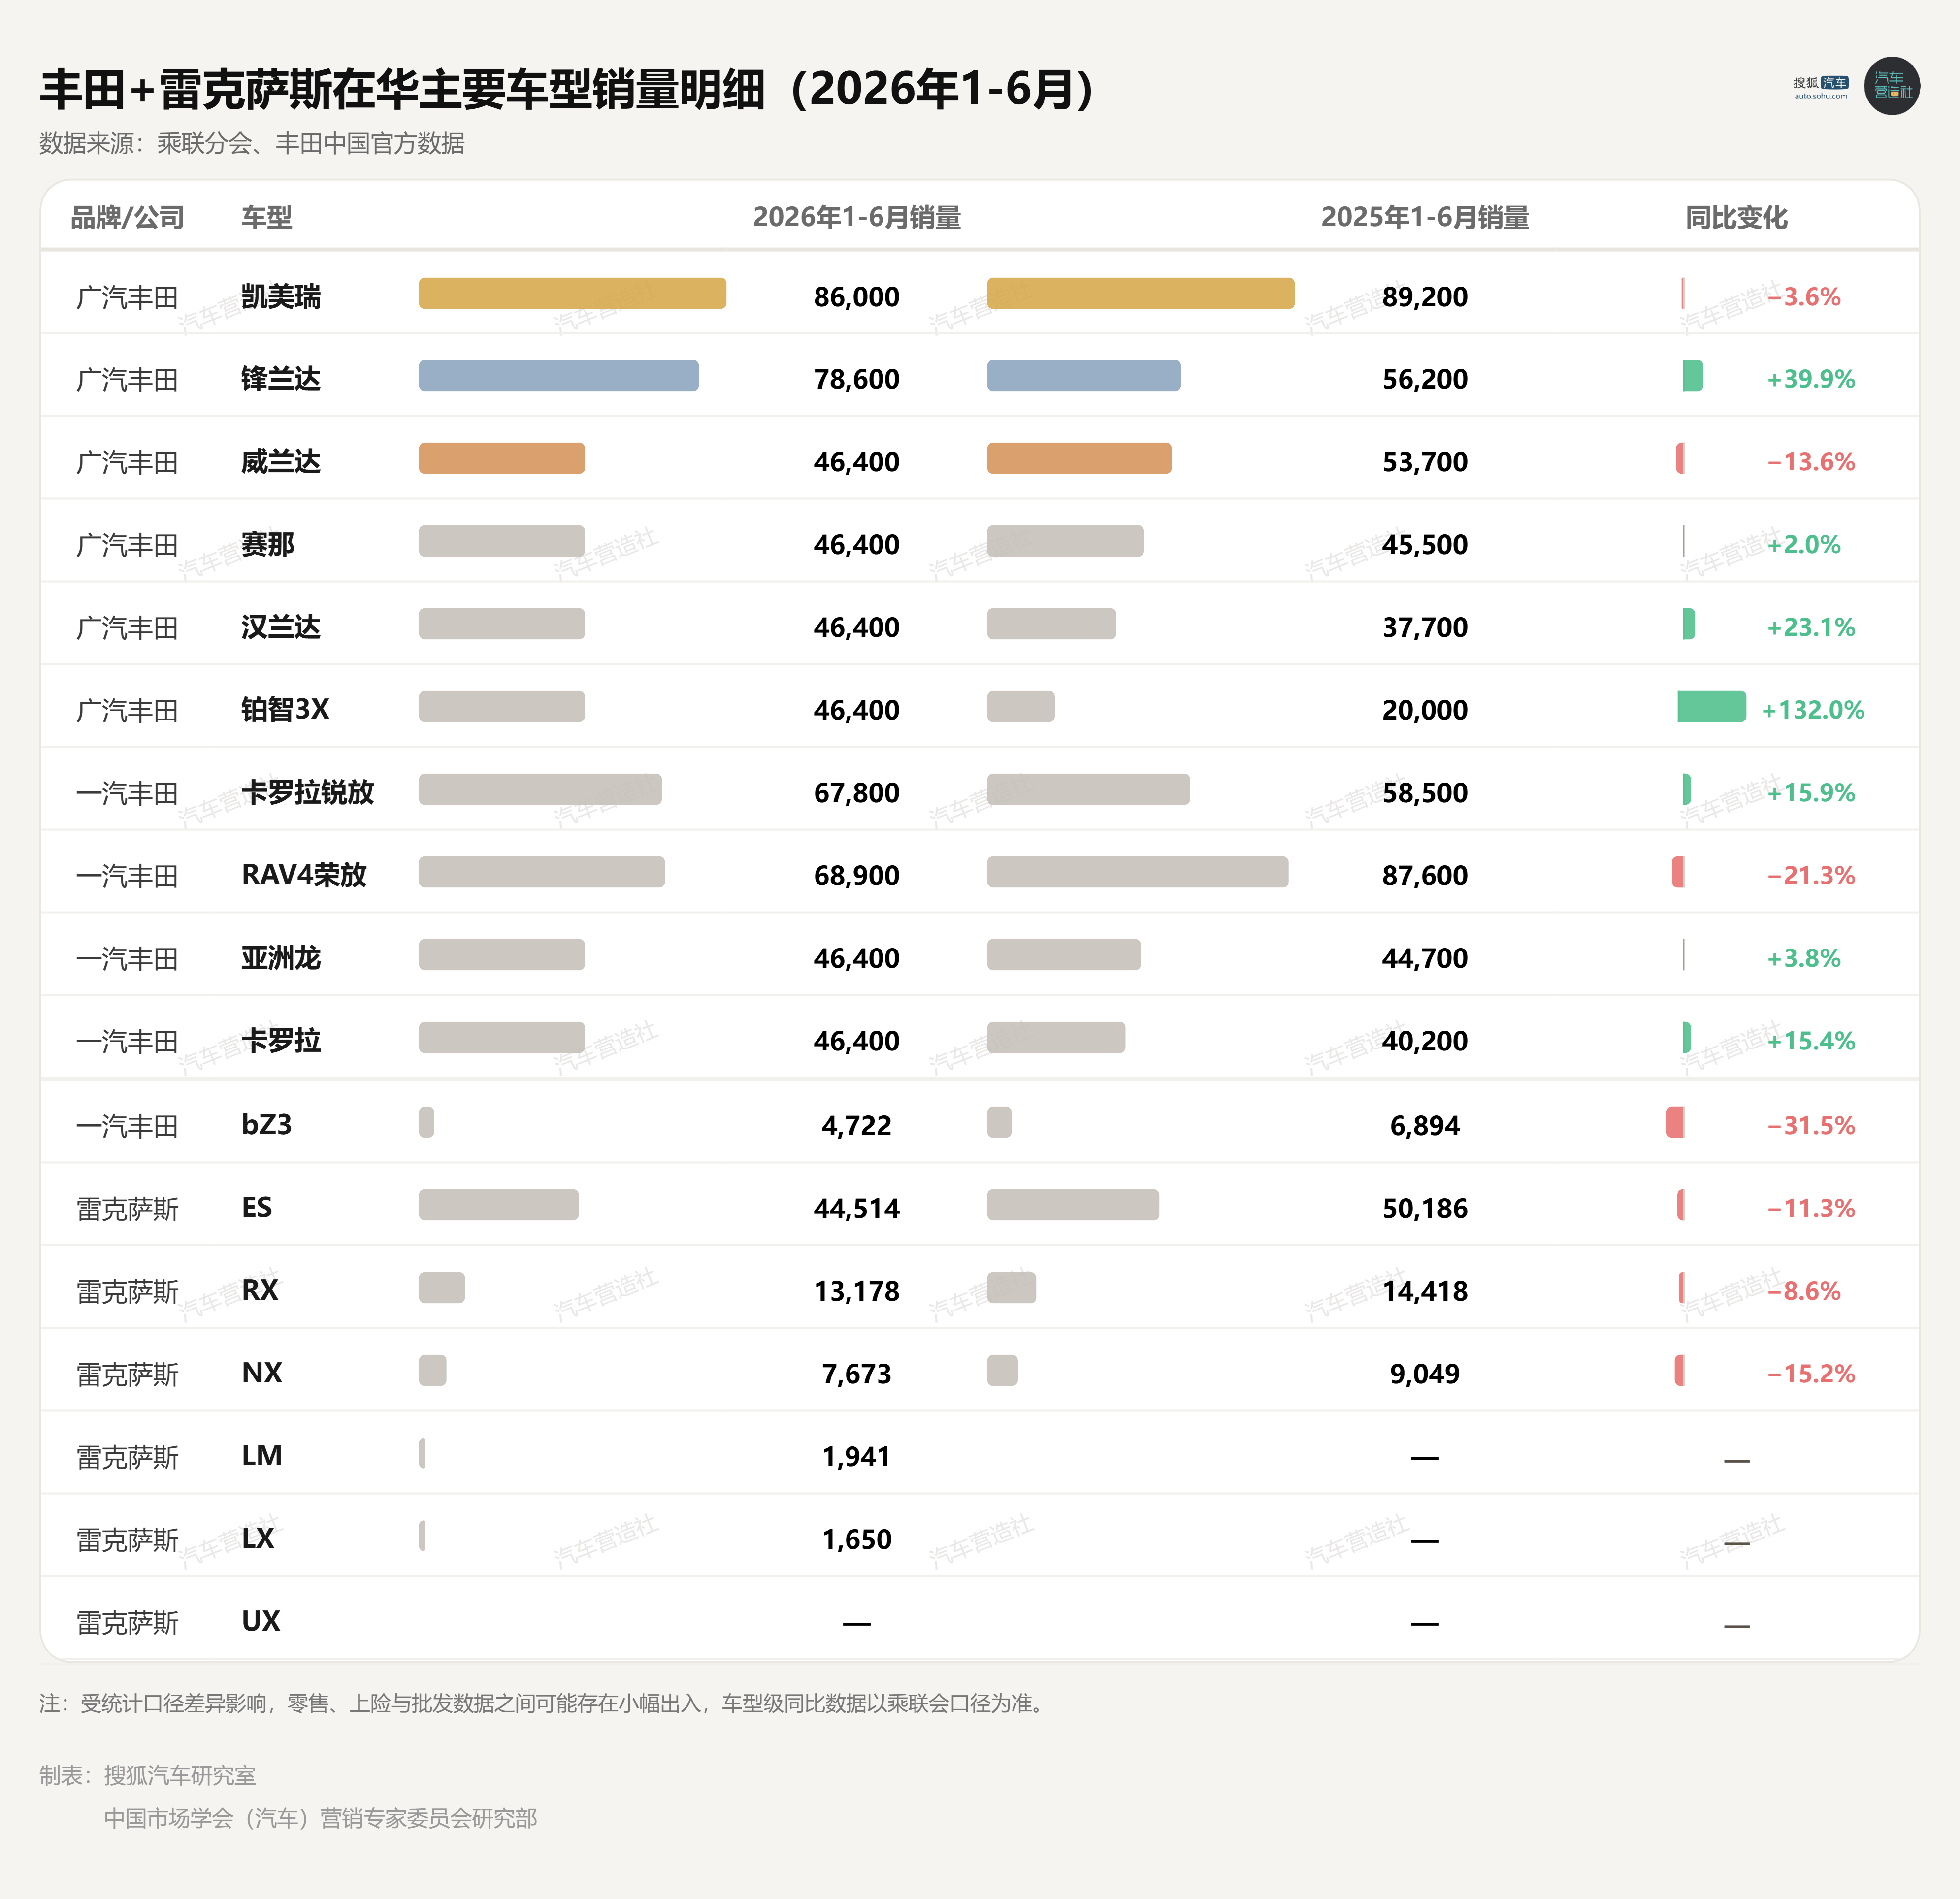
与此同时, 丰田在中国市场的份额也发生了变化, 它从原来的百分之九点一降到了百分之七点八。还有那些主要的车型像RAV4荣放, 还有雷克萨斯ES这些, 它们的销量也都出现了比较明显的下滑的情况。
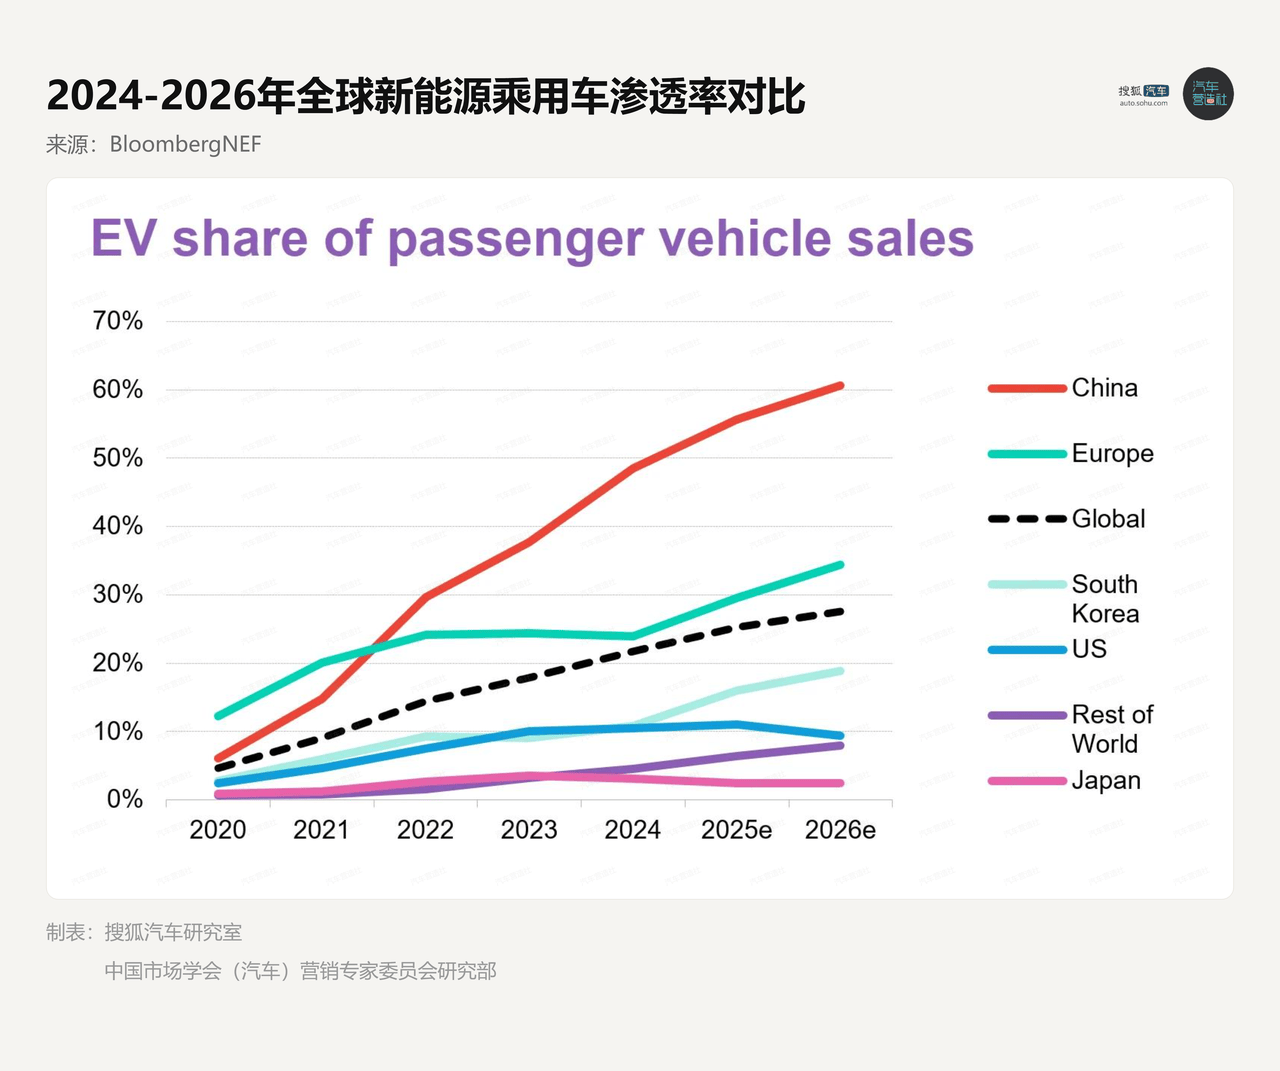
中国车企, 它们是带着已经十分成熟的供应链, 同时还有非常好的智能化体验在加速外溢。这种情况出现之后, 丰田能不能够在中国市场在下半年甚至在未来一直守住增长势头。这是一个很关键的问题, 因为这个问题的最终答案决定了它的全球利润王地位能不能够继续存在下去。
大家来讨论一下, 凭借汇率方面带来的好处以及混动技术这个基础优势, 丰田这个品牌大概还能够支撑多长时间呢? 欢迎大家在评论区说出自己的看法, 如果觉得这些信息对你有价值的话, 麻烦点个赞并且转发出去表示支持。